Banque en ligne sans justificatif de revenu : une carte gratuite peut coûter cher
Oui, il est possible d’ouvrir un compte dans une banque en ligne sans fournir de justificatif de revenu. L’absence de fiche de paie ne bloque donc pas nécessairement l’accès à une carte bancaire. Vous devrez toutefois prouver votre identité et respecter les conditions de l’offre : premier versement éventuel, utilisation de la carte, plafonds et frais annexes.
Le bon choix dépend surtout de vos besoins : recevoir des virements, déposer des espèces, payer à l’étranger ou disposer d’un compte sans salaire minimum. Vérifiez aussi si l’offre permet les opérations que vous effectuez le plus souvent.
Sans justificatif de revenu ne signifie pas sans contrôle
Trois expressions proches recouvrent des réalités différentes. Sans condition de revenus signifie qu’aucun salaire minimum n’est exigé pour accéder à l’offre. Sans justificatif de revenu signifie qu’une fiche de paie ou un avis d’imposition n’est pas systématiquement nécessaire à l’ouverture. Un compte « sans aucun justificatif », en revanche, ne dispense pas de la vérification réglementaire de l’identité.
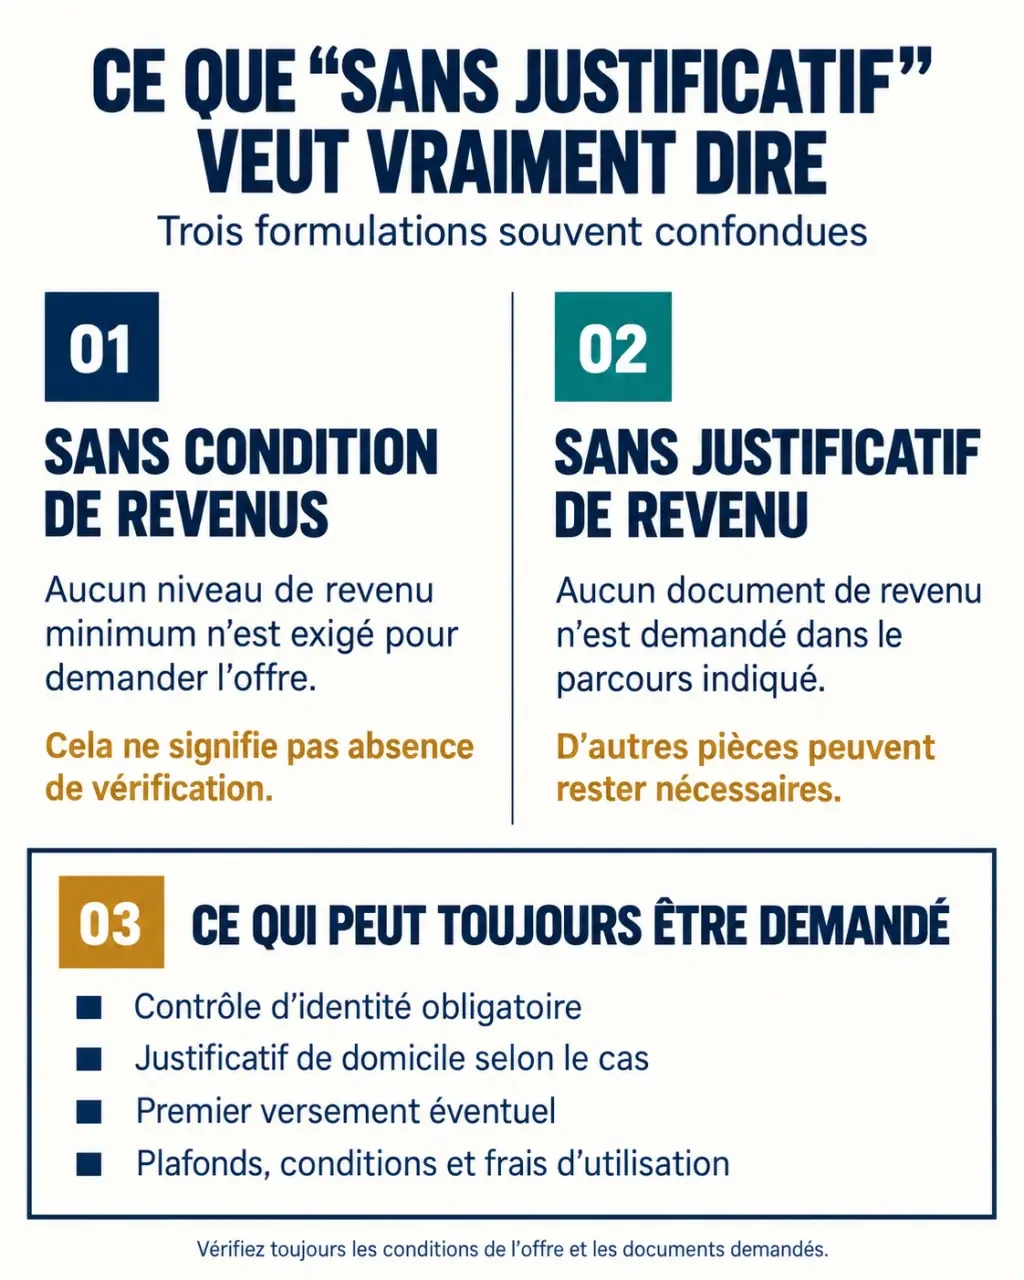
Une banque peut vous demander votre profession, votre résidence fiscale ou l’origine des fonds sans imposer de revenu minimal. Elle peut aussi réclamer des documents complémentaires lors de l’ouverture ou ultérieurement. Ne pas fournir de justificatif de revenu au départ ne garantit donc pas l’absence de contrôles par la suite.
La carte choisie compte également. Une formule d’entrée de gamme peut être accessible sans revenus, tandis qu’une carte à débit différé peut exiger des revenus ou une épargne suffisants. L’éligibilité au compte ne donne pas automatiquement accès à tous les services.
Enfin, « néobanque » est une appellation commerciale, pas un statut juridique. Vérifiez si votre interlocuteur est une banque ou un établissement de paiement : les services proposés et les mécanismes de protection des fonds diffèrent.
Quels établissements comparer selon votre usage ?
Commencez par les offres accessibles sans salaire minimum, puis écartez celles qui ne répondent pas à vos besoins quotidiens. Les tarifs et les modalités d’ouverture peuvent évoluer : consultez la brochure tarifaire et les conditions de la formule avant de souscrire.
Comprendre et exercer son droit au compte bancaire · La Banque de France explique les motifs de refus d’ouverture d’un compte et les démarches à suivre pour faire valoir votre droit au compte.
| Établissement ou offre | Intérêt principal | Point à contrôler |
|---|---|---|
| BoursoBank Welcome et Ultim | Offres accessibles sans condition de revenus en débit immédiat | Conditions d’utilisation et différence avec le débit différé |
| Fortuneo Fosfo | Carte sans condition de revenus | Opération mensuelle requise pour conserver la gratuité |
| Hello bank! Hello One | Formule à examiner sans salaire minimum | Services inclus, dépôts et différence avec Hello Prime |
| Monabanq | Compte sans condition de revenus et possibilités de dépôt | Cotisation de la formule et opérations incluses |
| BforBank | Alternative bancaire à comparer pour un usage courant | Justificatifs et versement selon le parcours |
| Revolut et N26 | Gestion mobile et offres de base à examiner | Carte physique, retraits, change et documents complémentaires |
| Nickel et Nirio | Solutions à considérer sans compte préexistant et pour les espèces | Frais de dépôt, de retrait et réseau disponible |
| bunq | Gestion mobile et fonctionnalités de comptes | Abonnement correspondant aux services recherchés |
| Trade Republic | Solution à étudier pour les paiements et la gestion de liquidités | Services bancaires effectivement disponibles pour votre compte |
Si vous déposez régulièrement des espèces ou des chèques, examinez d’abord les modalités de Monabanq, Hello bank!, Nickel ou Nirio, selon le type de dépôt. Ne supposez pas qu’un compte géré sur une application permet tous les encaissements. Nirio annonce notamment un réseau de 10 000 points de paiement ; vérifiez les opérations proposées au point le plus proche de chez vous.
Pour un étudiant ou un demandeur d’emploi qui utilise surtout les virements et la carte, une offre de base peut suffire. Un indépendant débutant doit aussi vérifier que l’usage professionnel envisagé est autorisé par le contrat. Dans les deux cas, les frais liés aux retraits, aux paiements à l’étranger ou à l’inactivité peuvent peser dans le choix.
Mesurer le coût réel et les limites de la carte
Une carte gratuite exige parfois une utilisation régulière
La gratuité peut dépendre d’au moins un paiement mensuel. Fortuneo Fosfo prévoit une opération par mois, avec des frais de 3 € si cette condition n’est pas respectée. Pour BoursoBank, les frais de non-utilisation indiqués sont de 5 € par mois pour Welcome et de 9 € pour Ultim, selon les conditions applicables à la carte.
À titre de repère, Nickel affiche une cotisation de 25 € par an. Mais la cotisation ne résume pas le coût total : ajoutez les retraits payants, les dépôts d’espèces, la livraison de la carte et les opérations hors zone euro. Un premier versement n’est pas une cotisation : la somme reste disponible sur le compte.
Pour comparer les offres, examinez les frais fixes, le coût des opérations habituelles et celui des incidents occasionnels. Une carte gratuite utilisée comme compte de secours peut revenir plus cher qu’une formule payante si vous oubliez l’obligation mensuelle. Comparez donc les tarifs à votre usage réel, pas seulement au prix affiché.
Autorisation systématique, plafonds et découvert
Une carte à autorisation systématique vérifie le solde disponible avant d’accepter une opération. Elle aide à maîtriser le budget, sans garantir qu’aucun solde négatif ne surviendra. Certaines cautions, locations ou opérations effectuées dans des conditions particulières peuvent aussi poser difficulté.
Vérifiez séparément les plafonds de paiement et de retrait. Fosfo affiche notamment des plafonds de 2 000 € de paiement et 500 € de retrait par mois, sous réserve des conditions personnelles. Un plafond ne correspond pas à un montant de retraits gratuits. Enfin, ne comptez pas sur un découvert automatique : son attribution est distincte et peut nécessiter l’examen de vos ressources.
Préparer l’ouverture sans fiche de paie ni mauvaise surprise
Les documents demandés varient selon l’établissement, le pays de résidence et le mode de vérification choisi. Avant de commencer, préparez les éléments suivants et vérifiez lesquels sont exigés dans votre parcours :
- Une pièce d’identité valide, acceptée par l’établissement.
- Un téléphone et une adresse électronique personnels.
- Un selfie ou une vidéo pour la vérification à distance, si demandé.
- Un justificatif de domicile, ou les documents d’hébergement acceptés.
- Votre résidence fiscale et, lorsque cela est nécessaire, votre numéro fiscal.
- Un RIB à votre nom si le premier versement doit provenir d’un compte existant.
Le montant initial varie également selon le parcours : Fortuneo demande notamment 50 € via le site ; BforBank indique 50 € hors biométrie ; Hello bank! prévoit 10 à 300 € hors biométrie. Vérifiez le montant affiché pendant votre souscription : il peut dépendre du mode de vérification choisi.
Si vous n’avez pas de RIB, privilégiez une solution qui permet une première alimentation autrement que par virement depuis un compte personnel, comme les parcours proposés par Nickel ou Nirio. Si aucune facture n’est à votre nom, demandez si une attestation d’hébergement accompagnée des pièces de l’hébergeant est acceptée. L’absence de facture ne rend pas nécessairement l’ouverture impossible.
Sans revenus ou interdit bancaire : choisir une solution adaptée
Être étudiant, sans emploi ou retraité n’empêche pas, en soi, d’ouvrir un compte sans condition de revenus. Vous devez toutefois répondre aux critères de résidence, d’âge et d’identification. Les mineurs relèvent généralement d’offres et de procédures spécifiques.
L’interdiction bancaire n’interdit pas de posséder un compte. Certains acteurs, dont Nickel, proposent des solutions accessibles aux personnes concernées, sous réserve de leurs conditions. Cela ne garantit ni découvert, ni chéquier, ni crédit, ni acceptation automatique du dossier.
Si une banque refuse votre demande et que vous remplissez les conditions du droit au compte, vous pouvez saisir la Banque de France pour qu’elle désigne un établissement. Conservez l’attestation de refus et préparez les justificatifs nécessaires à cette démarche.
Avant de souscrire, vérifiez trois points : pouvez-vous alimenter le compte facilement, effectuer vos opérations habituelles et en supporter le coût annuel ? Une offre adaptée à vos besoins vaut mieux qu’une carte présentée comme gratuite, mais difficile à utiliser au quotidien.

- Site sans 3D Secure : pas de code reçu ne signifie pas absence de protection - 23 octobre 2026
- Solution de paiement e-commerce : des commissions basses ne garantissent pas des frais réduits - 22 octobre 2026
- Découvert BoursoBank : jusqu’à 10 000 euros, mais moins de 30 jours d’utilisation - 22 octobre 2026