Solution de paiement e-commerce : des commissions basses ne garantissent pas des frais réduits
Pour choisir une solution de paiement e-commerce, partez de votre clientèle, de votre panier moyen et de votre plateforme technique. Une boutique française sous WooCommerce, un site international et une activité par abonnement n’ont pas les mêmes besoins. Le prestataire doit faciliter l’achat, sécuriser les transactions et reverser les fonds dans des délais compatibles avec votre trésorerie.
Le prix affiché ne suffit pas. Comparez aussi les moyens de paiement proposés, les remboursements, l’intégration technique et le traitement des litiges. Ces critères influent sur l’expérience client et sur le coût réel de chaque vente.
Partir du parcours client plutôt que du nom du prestataire
Le paiement peut faire échouer une vente presque acquise. Parmi les motifs d’abandon recensés, un paiement qui ne fonctionne pas concerne 22,8 % des clients, l’absence de leur moyen préféré 17,7 % et une étape jugée trop compliquée 16,9 %. Au total, 58 % des clients ont déjà abandonné leur panier au moment du paiement. Un tarif attractif ne compense donc pas un parcours défaillant.
La carte bancaire reste le moyen de paiement privilégié : 80 % des acheteurs la préfèrent, contre 12 % pour les portefeuilles électroniques. Les usages varient toutefois selon les clients, et plus de la moitié en utilisent plusieurs, avec une moyenne de deux moyens de paiement par consommateur. Apple Pay, Google Pay ou PayPal peuvent compléter l’offre, notamment sur mobile. Pour vendre à l’international, vérifiez les habitudes locales : Bancontact en Belgique ou iDEAL aux Pays-Bas peuvent être plus pertinents qu’une accumulation d’options peu utilisées.
- Boutique en lancement : privilégiez un module maintenu, une configuration simple et des frais lisibles.
- Abonnements : vérifiez la gestion des paiements récurrents, des échecs et des relances.
- Panier élevé : étudiez le paiement fractionné ou différé et ses conditions d’éligibilité.
- Marketplace : recherchez une offre dédiée à l’identification des vendeurs et à la répartition des fonds.
N’activez pas toutes les options par défaut. Une page lisible, adaptée au téléphone et explicite sur le montant final vaut mieux qu’un écran saturé de boutons. Testez le parcours avec les moyens les plus utilisés par votre clientèle, puis ajoutez d’autres options si elles répondent à un besoin réel.
Comprendre qui encaisse et ce que couvre le contrat
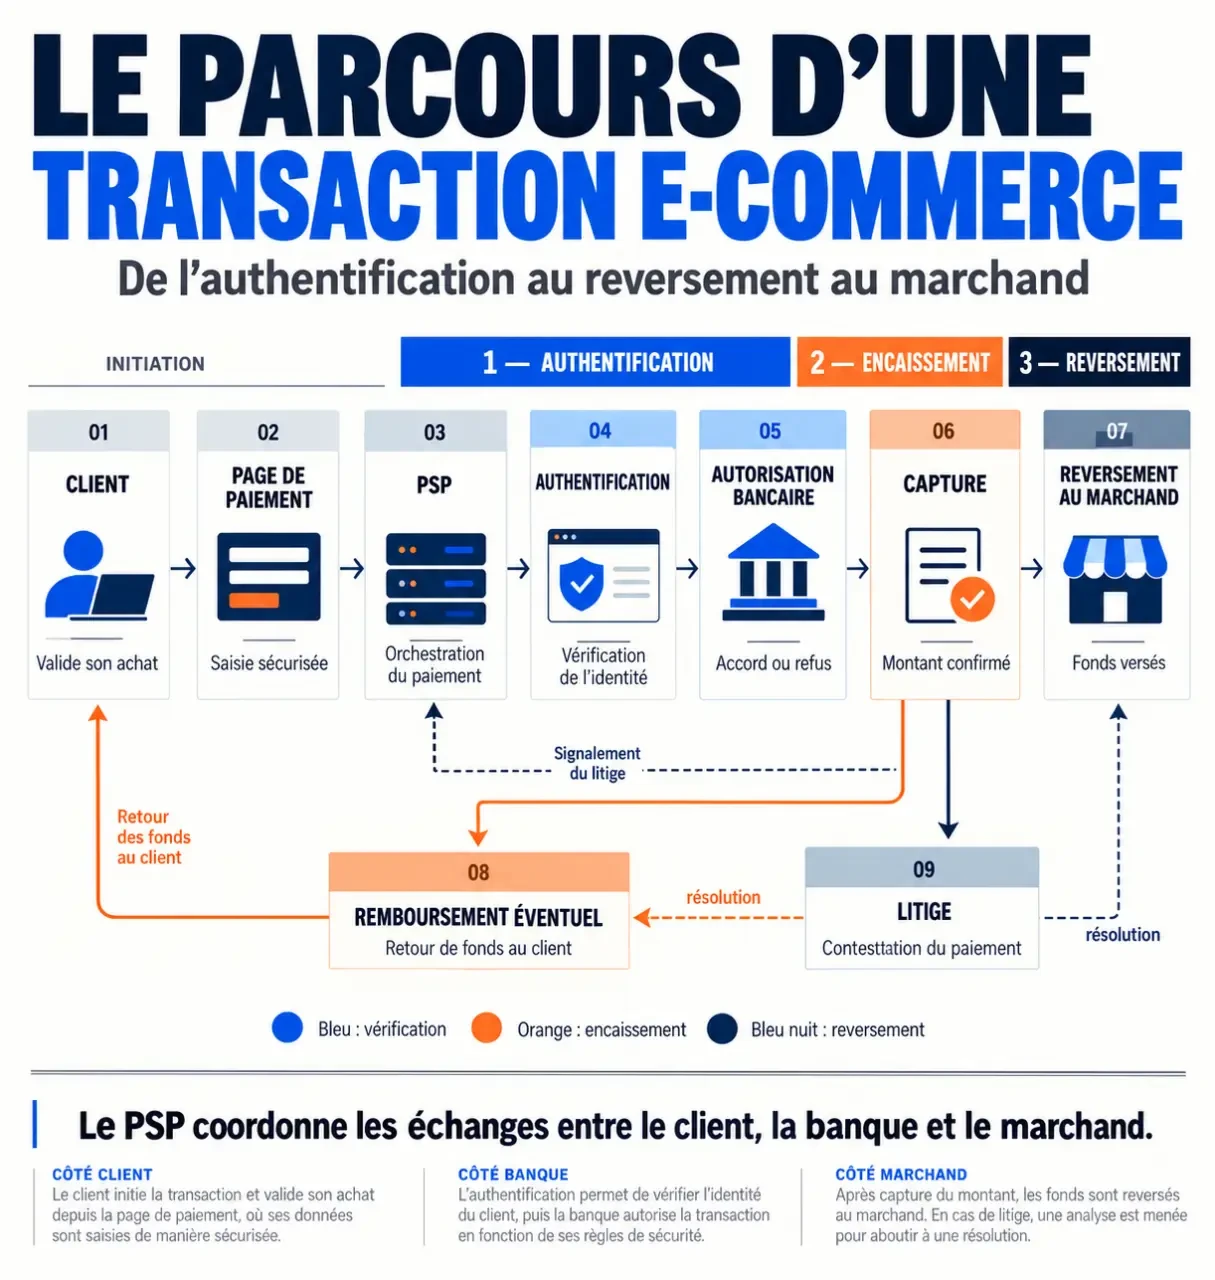
Un PSP, ou prestataire de services de paiement, permet d’accepter et de gérer des transactions. Selon son offre, il coordonne l’autorisation bancaire, la capture du paiement, les remboursements et le reversement des fonds. L’autorisation valide la possibilité de payer ; la capture déclenche l’encaissement. Ces étapes peuvent être immédiates ou distinctes, notamment pour certaines précommandes. Il faut donc comprendre à quel moment les fonds sont débités et quand ils sont versés sur le compte du marchand.
Banque, PSP indépendant et contrat VAD
Une banque peut proposer une solution associée à un contrat de vente à distance, ou contrat VAD. Un PSP indépendant peut intégrer l’acceptation des paiements dans son propre dispositif contractuel : vous n’avez alors pas nécessairement à négocier un contrat VAD séparé avec votre banque. Les catégories se recoupent. Examinez le montage exact plutôt que de vous fier à l’étiquette commerciale.
Un contrat VAD ne garantit pas tous les paiements. La responsabilité dépend notamment de l’authentification, du motif de contestation et des conditions contractuelles. Avant de signer, vérifiez les secteurs exclus, les justificatifs KYC demandés, les réserves éventuelles et les modalités de résiliation. Demandez aussi comment sont traités les litiges et quelles preuves le commerçant doit fournir.
Sécurité : distinguer authentification et protection commerciale
Le protocole 3D Secure contribue à l’authentification forte prévue par la réglementation européenne DSP2. Il ne supprime ni la fraude ni les litiges liés à la livraison. Une rétrofacturation, aussi appelée chargeback, peut entraîner une reprise des fonds et des frais. Examinez les outils antifraude du prestataire, les justificatifs à conserver et les délais pour répondre à une contestation.
Une page de paiement hébergée et la tokenisation limitent l’exposition aux données bancaires. Elles ne dispensent pas de vérifier les obligations PCI DSS applicables, de sécuriser le site et de respecter le RGPD. Renseignez-vous également sur la façon dont les données sont traitées et sur les responsabilités qui vous incombent.
Comparer les prestataires selon leur usage et leurs tarifs
Le tableau suivant donne des repères de sélection, pas un classement universel. Les tarifs sont indicatifs : leur application dépend du pays, de la carte, du moyen utilisé et du contrat. Les offres peuvent aussi varier selon le volume et les options retenues. Demandez confirmation au prestataire avant toute souscription.
Ressources officielles pour la conformité PCI DSS · Accédez aux normes, outils, mesures et ressources d’accompagnement pour sécuriser la gestion des données de paiement.
| Solution | Usage à étudier | Repère tarifaire et vigilance |
|---|---|---|
| Stripe | Intégration personnalisée, abonnements | 1,5 % + 0,25 € pour les cartes européennes ; vérifiez les cartes concernées et les options facturées. |
| Mollie | Boutique européenne, moyens locaux | Repère de 1,20 % + 0,25 € pour une carte de particulier ; confirmez le réseau et l’origine couverts. |
| Payplug | TPE-PME, vente en ligne et en magasin | À partir de 1,5 % ou 1,1 % + 0,25 €, selon la formule ; intégrez l’abonnement éventuel au calcul. |
| PayPal | Portefeuille complémentaire | Vérifiez la grille correspondant au produit utilisé, ainsi que les frais internationaux et de conversion. |
| Amazon Pay | Clientèle souhaitant utiliser son compte Amazon | Repère de 2,7 % + 0,25 € sous 10 000 € mensuels en France ; vérifiez les conditions applicables. |
| Alma | Paiement fractionné ou différé | Exemple de commission de 4,80 % HT en 4 fois ; confirmez les conditions et la prise en charge. |
| Adyen et HiPay | Flux complexes, international, volumes importants | Comparez une proposition détaillée incluant le traitement, l’acquisition, les moyens locaux et l’accompagnement. |
| Square | Activité combinant boutique physique et vente en ligne | Repère de 1,4 % + 0,25 € pour les cartes EEE ; vérifiez l’offre concernée. |
Pour une petite boutique, la facilité d’exploitation peut départager Stripe, Mollie ou Payplug. Pour une activité internationale structurée, approfondissez la couverture géographique, les devises de règlement et le support. PayPal ou Alma peuvent compléter un prestataire principal plutôt que le remplacer. Pour comparer correctement deux offres, examinez aussi les moyens de paiement inclus et les frais associés à chacun.
Calculer le coût réel et préserver la trésorerie
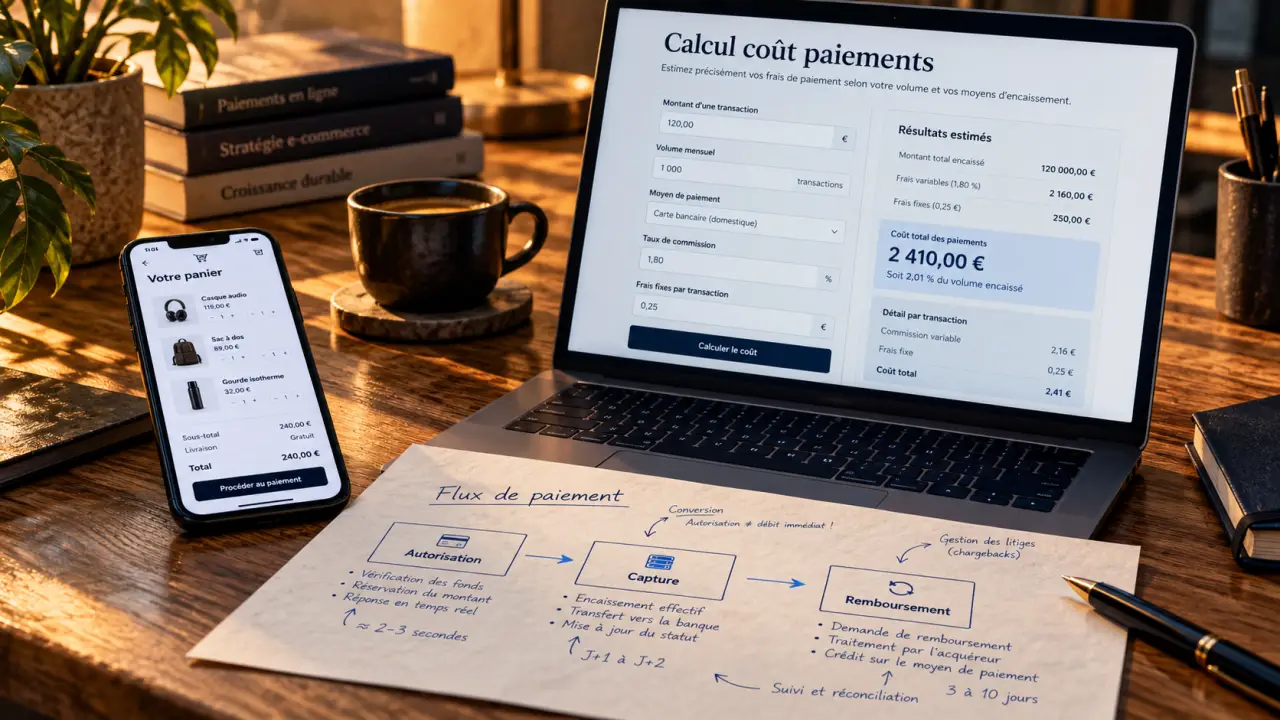
Demandez une simulation adaptée à votre activité : nombre de commandes, montant encaissé, panier moyen, origine des cartes et fréquence des remboursements. Le coût total additionne commissions proportionnelles, frais fixes, abonnement, change, options et litiges. Vérifiez aussi si les commissions initiales sont restituées lors d’un remboursement. Un taux annoncé seul ne permet pas de prévoir le montant réellement prélevé sur chaque vente.
À titre d’exemple, avec une grille de 1,5 % + 0,25 €, une commande de 20 € coûte 0,55 € en frais de paiement, contre 1,75 € pour 100 €. La part fixe pèse donc davantage sur les petits paniers. Comparez les offres à partir de votre répartition réelle des ventes, avec plusieurs montants de commande si votre panier varie fortement.
Les délais de reversement, les retenues de sécurité et les blocages éventuels comptent autant que la commission. Demandez le calendrier du premier versement, celui des suivants et les conditions susceptibles de modifier ces délais. Une différence de rythme entre l’encaissement et le reversement peut avoir un effet direct sur la trésorerie, en particulier si les remboursements et les contestations sont fréquents.
Côté comptabilité, le virement net reçu n’est pas votre chiffre d’affaires. Il faut rapprocher ventes brutes, frais, remboursements et contestations. La TVA suit les règles de l’opération vendue et son exigibilité, pas simplement la date du reversement du PSP. Exigez des exports exploitables par votre logiciel ou votre expert-comptable afin de faciliter le suivi des flux et leur rapprochement avec les virements bancaires.
Intégrer la solution et tester les passages de relais
Sur WooCommerce, PrestaShop, Shopify ou Magento, vérifiez la compatibilité avec votre version et les restrictions de la plateforme. Un plugin officiel ou maintenu simplifie le déploiement. Une API permet davantage de personnalisation, mais exige du développement, de la supervision et de la maintenance. Vérifiez aussi les fonctions utiles à votre activité, comme les remboursements ou la gestion des commandes, avant de retenir une intégration.
Le passage de relais le plus fragile se situe parfois après le paiement : le client ferme son navigateur avant de revenir sur la boutique. La commande doit pouvoir être confirmée par une notification serveur, appelée webhook, sans dépendre de cette page de retour. Prévoyez aussi le traitement des notifications répétées : un même événement ne doit jamais déclencher deux expéditions. Testez ces échanges avant l’ouverture du site pour éviter les commandes payées mais absentes de votre système.
- Terminez la vérification d’identité et confirmez l’activation des moyens de paiement.
- Testez sur mobile un paiement accepté, refusé et soumis à authentification.
- Contrôlez les remboursements partiels, les annulations et la synchronisation des commandes.
- Vérifiez les exports, les frais prélevés et le premier reversement bancaire.
- Identifiez le contact support, ses horaires et la procédure à suivre en cas d’incident.
Un second prestataire peut offrir une alternative utile, mais il ajoute des rapprochements et de la maintenance. Retenez d’abord une solution principale adaptée, puis ajoutez un complément seulement s’il répond à un besoin mesuré. Avant de vous engager, demandez une démonstration sur votre CMS et une proposition chiffrée fondée sur vos flux réels.

- Site sans 3D Secure : pas de code reçu ne signifie pas absence de protection - 23 octobre 2026
- Solution de paiement e-commerce : des commissions basses ne garantissent pas des frais réduits - 22 octobre 2026
- Découvert BoursoBank : jusqu’à 10 000 euros, mais moins de 30 jours d’utilisation - 22 octobre 2026