Site sans 3D Secure : pas de code reçu ne signifie pas absence de protection
Un paiement accepté sans SMS ni notification bancaire ne prouve pas que le site fonctionne sans 3D Secure. L’authentification peut rester invisible ou bénéficier d’une exemption. À l’inverse, un véritable site sans 3D Secure n’offre aucune garantie d’acceptation : votre banque peut refuser la transaction. Pour acheter sereinement, il faut distinguer la sécurité du marchand, l’authentification du titulaire et l’autorisation bancaire.
Sans code bancaire ne veut pas forcément dire sans 3D Secure
Le 3D Secure est un protocole de sécurisation des paiements par carte sur Internet. Il permet à la banque émettrice de vérifier le titulaire avant de décider si le paiement peut être autorisé. Le commerçant déclenche le parcours par l’intermédiaire de son prestataire de paiement, mais ne décide pas seul de la vérification demandée.
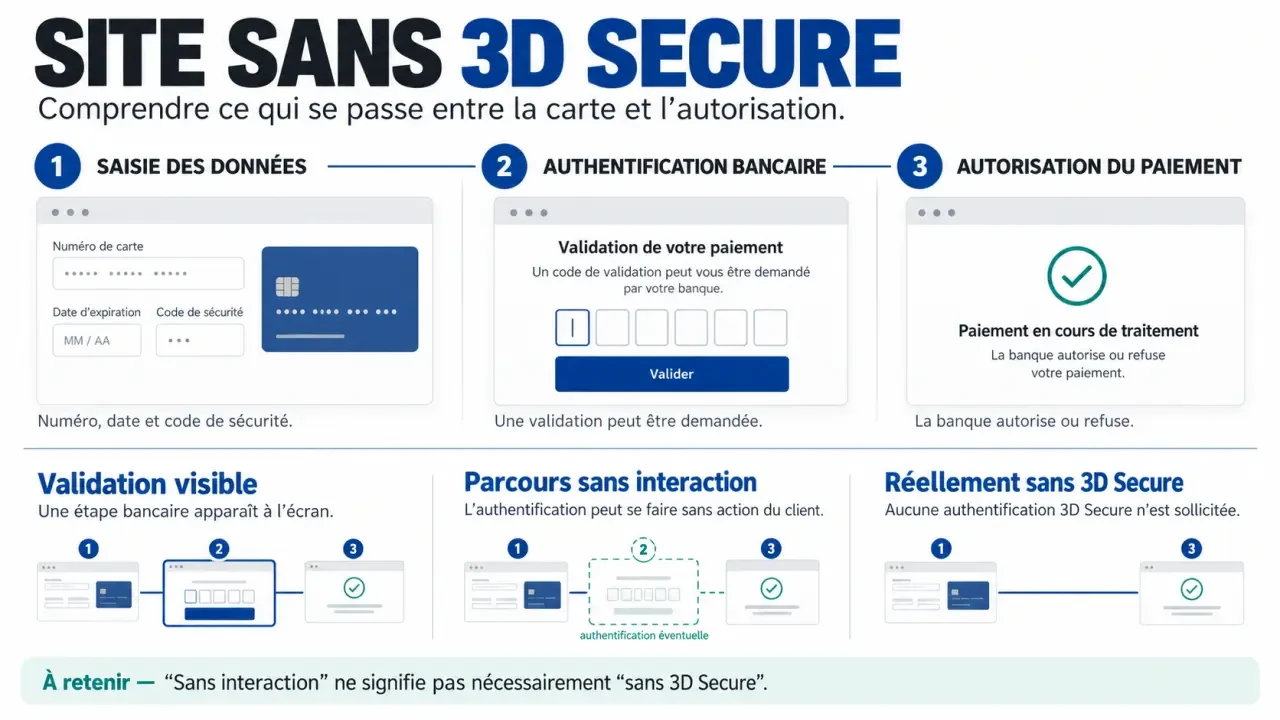
Le parcours comprend 3 étapes principales : saisie des données de carte, authentification bancaire lorsqu’elle est nécessaire, puis autorisation. Le numéro comporte couramment 16 chiffres et le cryptogramme visuel 3 chiffres, avec des variations selon les cartes. Ces informations ne constituent pas, à elles seules, une authentification forte.
Avec 3D Secure 2.0, les échanges de données permettent une analyse de risque plus fine et un parcours mieux adapté au mobile. Certains paiements passent sans interaction visible, selon le traitement et les exemptions applicables : on parle de parcours frictionless. Lorsqu’une validation est demandée, le parcours comporte un challenge.
| Situation | Expérience d’achat | Sécurité et responsabilité |
|---|---|---|
| 3D Secure avec validation | Application bancaire, biométrie ou code selon le dispositif. | Vérification du titulaire ; transfert de responsabilité possible sous conditions. |
| Parcours sans validation visible | Paiement rapide, sans étape supplémentaire apparente. | Des contrôles subsistent ; les règles dépendent notamment de l’exemption utilisée. |
| Paiement réellement sans 3D Secure | Aucune authentification par ce protocole. | Exposition accrue à l’utilisation de données volées et refus bancaire possible. |
En France et en Europe, la DSP2 encadre les exceptions
La DSP2 a renforcé les exigences d’authentification forte des paiements, déployées notamment depuis 2021. Il serait pourtant inexact d’affirmer que chaque achat en ligne doit afficher une page 3D Secure. L’obligation réglementaire porte sur l’authentification forte dans les situations concernées, avec des exemptions et des opérations hors de son champ.
FAQ officielle sur l’authentification forte DSP2 · Consultez les réponses de la Banque de France sur l’authentification forte et l’autorisation des paiements par carte.
L’authentification forte repose sur au moins 2 éléments de catégories différentes : quelque chose que vous connaissez, possédez ou êtes. Une application bancaire peut ainsi associer un téléphone enregistré à une empreinte digitale. Un SMS seul n’est donc pas synonyme, dans tous les cas, d’authentification forte conforme.
Des exemptions peuvent concerner certains petits montants ou des transactions jugées à faible risque, sous conditions. Les paiements récurrents obéissent également à des règles particulières : une validation initiale peut être nécessaire sans être répétée à chaque échéance. Enregistrer une carte ne dispense toutefois pas automatiquement d’authentification.
Le prestataire du commerçant peut solliciter une exemption, mais la banque émettrice peut exiger une authentification ou refuser le paiement. L’acheteur ne peut pas imposer sa désactivation depuis le site marchand. En cas de difficulté d’accès au téléphone, il faut demander à sa banque les dispositifs alternatifs proposés plutôt que rechercher un contournement.
Les sites et moyens de paiement : ce qu’on peut réellement attendre
Amazon, Cdiscount, Veepee, Fnac et Darty sont parfois cités parmi les sites où un achat peut aboutir sans code supplémentaire. Ces 5 enseignes ne constituent pas une liste garantie de sites sans 3D Secure. Le parcours dépend de la carte, de la banque, du montant, du marchand effectif et de l’analyse de risque. Une expérience passée ne prédit pas le prochain paiement.
Si votre objectif est surtout d’éviter les interruptions, examinez les moyens proposés au paiement. Aucun ne promet une absence systématique de vérification, mais certains peuvent rendre la validation plus pratique.
- Carte virtuelle : elle limite l’exposition des coordonnées habituelles, notamment lorsqu’elle est restreinte à une transaction ou une durée. Elle ne supprime pas nécessairement 3D Secure.
- PayPal, Apple Pay ou Google Pay : ces portefeuilles peuvent simplifier le parcours, tout en conservant leurs propres contrôles et validations.
- Virement bancaire : il évite le paiement par carte, mais demande de vérifier soigneusement le bénéficiaire. Les possibilités de récupération des fonds diffèrent de celles d’un paiement par carte.
Avant de payer, contrôlez l’identité du vendeur, les conditions de retour, les coordonnées du service client et la cohérence de l’adresse du site. Le cadenas HTTPS protège les échanges ; il ne prouve pas l’honnêteté du marchand. Ne communiquez jamais un code bancaire à un vendeur ou à une personne prétendant annuler une fraude.
Quand la validation échoue, diagnostiquer avant de recommencer
Une authentification réussie ne garantit pas l’autorisation finale. Un solde insuffisant, un plafond dépassé, une restriction sur les achats en ligne ou un contrôle antifraude peuvent encore provoquer un refus. Le bon interlocuteur dépend donc de l’étape où le problème survient.
- SMS ou notification absents : vérifiez le réseau, les notifications autorisées et le numéro enregistré auprès de la banque. Ouvrez directement l’application bancaire officielle.
- Page bloquée ou retour impossible : mettez à jour le navigateur et l’application, puis vérifiez si un réglage bloque les redirections ou fenêtres nécessaires.
- Code refusé : utilisez le dernier reçu et évitez les essais répétés. Selon la banque, le dispositif peut se bloquer après 3 échecs consécutifs.
- Paiement refusé après validation : contrôlez le plafond et le solde, puis contactez la banque avec le montant, l’heure et le nom du marchand.
Le paiement fonctionne aussi comme une horloge à plusieurs cadrans : la session du marchand, la demande bancaire et le code temporaire n’expirent pas forcément ensemble. Une notification validée trop tard peut concerner une tentative déjà abandonnée. Gardez un seul parcours ouvert et vérifiez l’état de la commande avant de recommencer : cela évite de confondre ancienne demande, nouvelle tentative et éventuelle autorisation en attente.
À l’étranger ou sans téléphone accessible, demandez une solution à votre banque. Si le statut reste incertain, interrogez également le marchand avant de multiplier les achats identiques.
Pour le commerçant, privilégier la fluidité sans sacrifier les contrôles
Supprimer une étape visible peut réduire la friction, mais un paiement sans 3D Secure peut aussi augmenter les refus, les contestations et les impayés. À titre de repère, myPOS cite un taux de fraude à la carte de 0,053 % en France et en Europe. Ce chiffre global ne mesure toutefois ni le risque d’un marchand précis ni l’effet isolé du protocole.
Une intégration adaptée, auprès d’un prestataire comme Stripe ou myPOS, vise plutôt à exploiter les parcours fluides autorisés et à déclencher les validations nécessaires. Il faut tester le retour depuis l’application bancaire, la lisibilité des erreurs et la reprise après interruption. Comparez les abandons, les autorisations et les contestations, pas seulement la vitesse du formulaire.
Le 3D Secure peut contribuer à un transfert de responsabilité en cas de fraude, selon les règles applicables ; il ne protège pas contre tous les litiges, notamment commerciaux. Côté acheteur, une opération non autorisée doit être signalée rapidement à la banque. L’article L133-18 du Code monétaire et financier encadre le remboursement de ces opérations, avec les conditions et exceptions prévues par la loi.
Le bon critère n’est donc pas « aucun code demandé », mais un vendeur identifiable, un paiement correctement sécurisé et une assistance accessible. La simplicité est utile lorsqu’elle résulte d’un dispositif maîtrisé, pas d’une suppression aveugle des protections.

- Site sans 3D Secure : pas de code reçu ne signifie pas absence de protection - 23 octobre 2026
- Solution de paiement e-commerce : des commissions basses ne garantissent pas des frais réduits - 22 octobre 2026
- Découvert BoursoBank : jusqu’à 10 000 euros, mais moins de 30 jours d’utilisation - 22 octobre 2026