Investissement immobilier neuf : le loyer ne suffit pas à mesurer la rentabilité
Un investissement immobilier neuf peut constituer un patrimoine, préparer des revenus pour la retraite et limiter les travaux immédiats. Sa pertinence dépend toutefois du prix payé, de la demande locative et de l’effort d’épargne après charges et impôts. Avant de sélectionner un programme, il faut donc comparer un coût complet à des loyers réalistes, puis choisir un cadre fiscal compatible avec son projet.
Le neuf s’achète pour ses usages, pas seulement pour ses avantages
Acheter sa résidence principale répond à un besoin personnel. Investir dans un logement neuf destiné à la location impose une autre logique : le bien doit convenir à un locataire et rester revendable. L’appartement qui vous plaît n’est pas nécessairement celui qui correspond au budget des ménages du quartier.
Le neuf offre généralement des frais d’acquisition de 2 à 3 %, contre 7 à 8 % dans l’ancien. Les travaux de rénovation sont normalement limités au départ, sans supprimer les dépenses d’entretien ni les charges de copropriété. La performance énergétique et le confort thermique constituent aussi des atouts, notamment pour les constructions relevant de la RE2020, selon la date de dépôt du permis.
| Critère | Logement neuf | Logement ancien |
|---|---|---|
| Budget initial | Frais d’acquisition réduits, prix parfois supérieur | Frais plus élevés, travaux possibles |
| Visibilité technique | Prestations contractuelles et garanties constructeur | État du bâtiment et copropriété à examiner |
| Disponibilité | Délai possible en achat sur plan | Mise en location parfois plus rapide |
| Emplacement | Offre dépendante des programmes disponibles | Choix potentiellement plus large en centre-ville |
Comparez le neuf avec un ancien rénové offrant une surface et une localisation proches. Un bâtiment performant ne justifie pas n’importe quelle différence de prix, et aucune hausse de valeur à la revente n’est garantie.
Calculer ce qui reste vraiment après les loyers
Du rendement brut à l’effort d’épargne
Le rendement brut correspond aux loyers annuels hors charges divisés par le coût total d’acquisition, puis multipliés par 100. Ce coût comprend le prix, les frais d’acquisition et les dépenses nécessaires à la location. Pour un meublé, ajoutez notamment le mobilier et l’équipement.
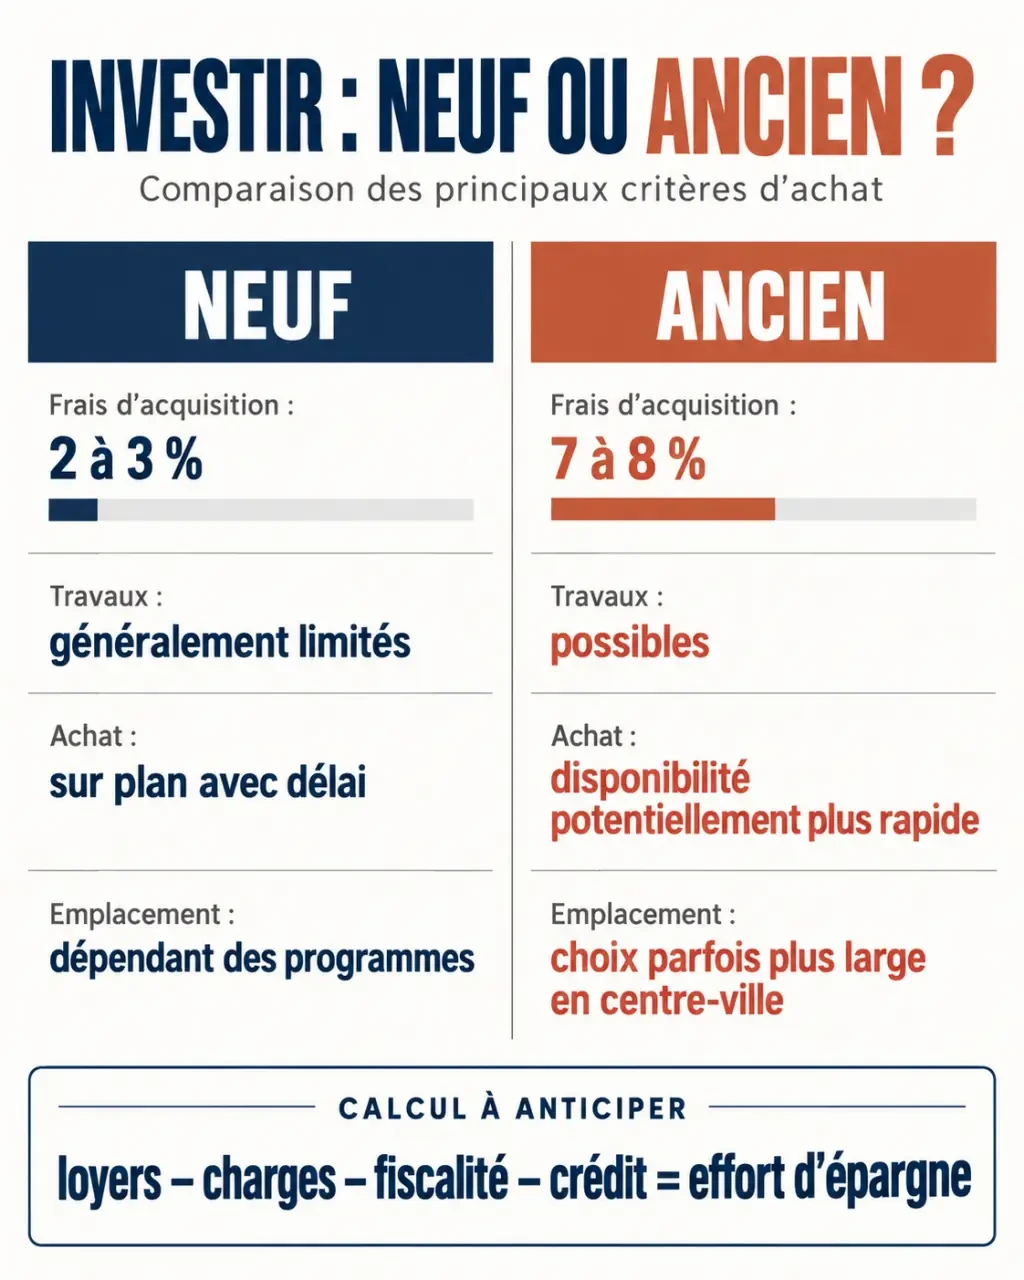
Le rendement net avant impôt retranche les dépenses supportées par le propriétaire : charges non récupérables, taxe foncière restant à sa charge, assurances, gestion, entretien et provision pour vacance locative. La fiscalité et le financement doivent ensuite être intégrés séparément pour connaître le flux de trésorerie réellement disponible.
Exemple purement illustratif : un coût d’acquisition de 250 000 € et un loyer mensuel de 850 € donnent 10 200 € de loyers annuels, soit 4,08 % de rendement brut. Avec 2 200 € de dépenses annuelles hors crédit et impôts, le rendement descend à 3,20 %. Si les échéances de prêt, assurance comprise, représentent 12 000 € par an, l’effort d’épargne atteint 4 000 € annuels avant fiscalité.
Le crédit amplifie aussi les contraintes
L’effet de levier permet d’acquérir un actif supérieur à son épargne disponible. Les loyers participent au remboursement, mais ne couvrent pas nécessairement les mensualités. Le capital remboursé constitue progressivement du patrimoine ; il ne devient pas pour autant une réserve disponible pour payer une réparation.
Comparez le coût total du crédit, l’assurance, les frais de dossier et de garantie. En VEFA, intégrez les intérêts intercalaires éventuels pendant la construction. Testez aussi un retard de livraison, une période sans locataire et une revente moins favorable. Le PTZ destiné à la résidence principale n’est pas un financement ordinaire de l’investissement locatif.
Choisir une fiscalité adaptée sans acheter une promesse
La fiscalité améliore parfois une opération cohérente ; elle ne corrige pas un prix excessif. Le Pinel n’est plus ouvert aux nouveaux investissements. Pour les autres solutions, faites confirmer les règles applicables à la date de l’achat, les plafonds, les engagements et les conséquences d’une sortie anticipée.
Location nue, Jeanbrun ou location meublée
En location nue classique, les loyers relèvent des revenus fonciers. Le régime applicable et la déductibilité des charges dépendent de votre situation. Le dispositif Jeanbrun, présenté comme un cadre d’amortissement du bailleur privé, prévoit notamment un engagement locatif minimal de 9 ans. Les paramètres annoncés portent sur 80 % de la valeur correspondant au bâti, avec des taux annuels de 3,5 à 5,5 % selon le niveau de loyer et une déduction maximale annoncée de 12 000 € par an. Faites valider l’éligibilité et les modalités effectivement applicables avant toute réservation.
Le LMNP concerne la location meublée non professionnelle. Le micro-BIC applique un abattement forfaitaire, généralement de 50 % pour la location meublée de longue durée, sous conditions. Au réel, les charges déductibles et l’amortissement peuvent réduire le résultat imposable selon les règles applicables. Le coût comptable et la fiscalité de revente doivent entrer dans la comparaison, pas seulement l’impôt annuel sur les loyers.
LLI et nue-propriété : accepter des contraintes différentes
Le logement locatif intermédiaire vise des locataires sous plafonds de ressources, avec des loyers encadrés. Une TVA réduite à 10 % peut s’appliquer aux opérations éligibles, en contrepartie de conditions précises et d’engagements pouvant s’inscrire sur 15 à 20 ans. Une offre présentée comme du « LLI meublé » doit faire l’objet d’une vérification juridique et fiscale spécifique : ne supposez pas le cumul automatique des avantages.
La nue-propriété répond plutôt à un objectif patrimonial différé. L’investisseur achète sans percevoir les loyers pendant l’usufruit temporaire, souvent prévu sur 15 à 20 ans. La décote annoncée se situe généralement entre 30 et 40 %, mais dépend du montage. Cette solution convient mal à un besoin de revenus immédiats ; la répartition des charges et les conditions de restitution sont essentielles.
Vérifier la demande locale et la solidité du programme
La demande locative prend racine dans des besoins durables : travailler, étudier, se déplacer et accéder aux services. Un quartier dépendant d’un seul employeur peut sembler dynamique tout en restant fragile. Recherchez plusieurs moteurs d’occupation — bassin d’emploi diversifié, établissements d’enseignement, transports existants — plutôt qu’une unique promesse d’aménagement. Cette diversité rend le logement moins dépendant d’un changement local.
Interrogez plusieurs agences sur les loyers réellement pratiqués, les délais de relocation et les typologies recherchées. Vérifiez les annonces concurrentes, l’encadrement éventuel des loyers et les futurs programmes susceptibles d’augmenter l’offre. Examinez aussi le plan : luminosité, rangement, bruit, extérieur et stationnement selon les usages locaux.
Pour le promoteur, consultez des réalisations livrées, vérifiez l’identité de la société vendeuse et demandez les justificatifs des garanties. La notoriété commerciale ne remplace pas l’analyse du contrat, de la notice descriptive, des charges prévisionnelles et du calendrier.
De la réservation à la location : sécuriser chaque étape
- Avant de réserver : arrêter le budget complet, comparer plusieurs programmes et obtenir une estimation locative indépendante.
- Avant l’acte : faire vérifier le contrat par le notaire, finaliser le financement et contrôler la garantie financière d’achèvement en VEFA.
- Pendant le chantier : suivre les appels de fonds et conserver les échanges sur les délais ou modifications.
- À la livraison : examiner le logement, relever les défauts et formaliser les réserves.
- Avant de louer : préparer le bail, les diagnostics, les assurances et le mode de gestion.
La garantie de parfait achèvement couvre certains désordres pendant un an à compter de la réception des travaux. La biennale protège le bon fonctionnement de certains équipements pendant 2 ans ; la décennale concerne certains dommages graves pendant 10 ans. Ces protections ont des périmètres distincts et n’assurent ni le rendement ni la valeur de revente.
Enfin, comparez les honoraires de gestion et les exclusions d’une garantie loyers impayés. Demandez une simulation écrite intégrant fiscalité, crédit et revente. Le bon investissement reste supportable sans scénario idéal, tout en servant votre horizon de retraite ou de transmission.

- Investissement immobilier neuf : le loyer ne suffit pas à mesurer la rentabilité - 24 octobre 2026
- Site sans 3D Secure : pas de code reçu ne signifie pas absence de protection - 23 octobre 2026
- Solution de paiement e-commerce : des commissions basses ne garantissent pas des frais réduits - 22 octobre 2026