Agios bancaires : un découvert autorisé n’est pas un découvert gratuit
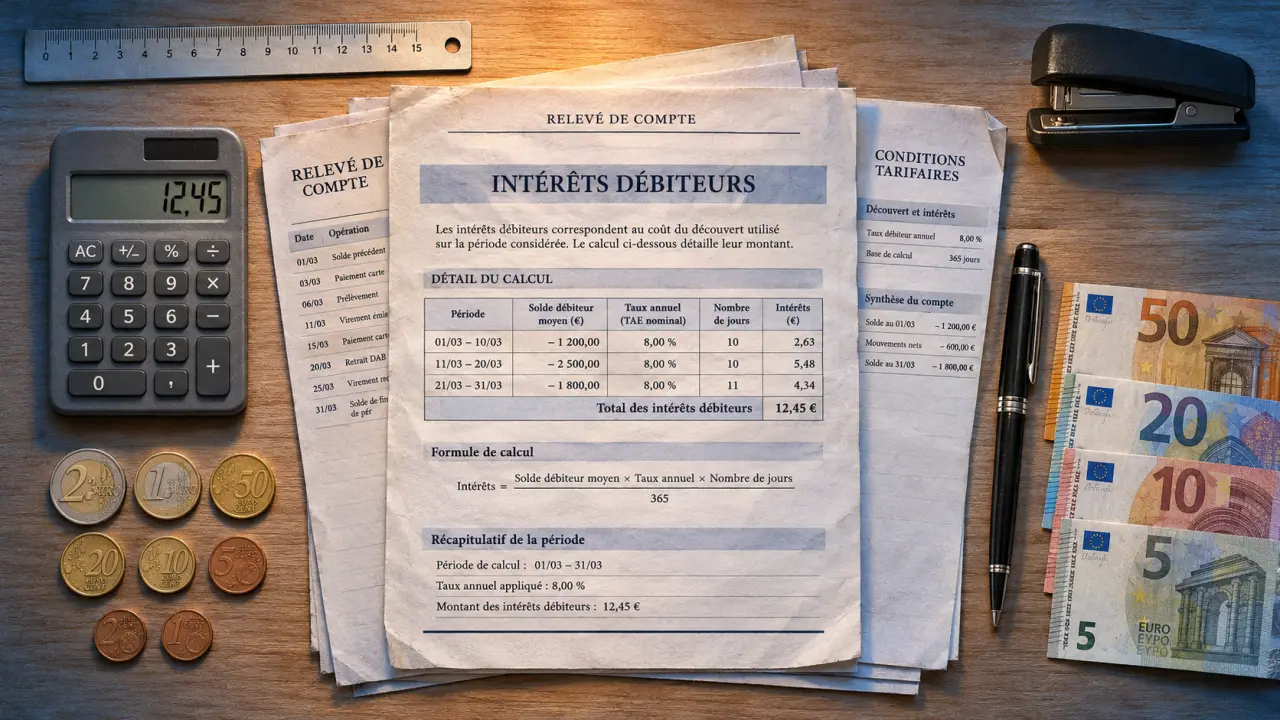
Les agios bancaires correspondent aux intérêts débiteurs et, au sens large, aux frais liés à un compte à découvert. Ils peuvent être facturés même lorsque votre banque vous autorise à avoir un solde négatif. Leur montant dépend principalement de la somme utilisée, de la durée du découvert et du taux appliqué. Pour comprendre la facture, il faut toutefois distinguer ces intérêts des commissions d’intervention et des frais de rejet.
Découvert autorisé ou non : ce que la banque vous facture
Lorsque votre compte passe sous zéro, la banque avance l’argent nécessaire aux opérations qu’elle accepte de payer. Les intérêts débiteurs rémunèrent cette avance. Une autorisation de découvert fixe un cadre : montant maximal, durée d’utilisation et conditions tarifaires. Elle ne signifie pas que l’argent avancé est gratuit. Une franchise d’agios peut néanmoins être prévue dans certaines offres.
Calculer vos agios bancaires
Estimez les intérêts débiteurs à partir du montant du découvert, de sa durée et du taux annuel.
À noter : ce calcul n’inclut pas les minimums forfaitaires, les commissions d’intervention ni les frais de rejet. Si le solde du découvert varie, effectuez plusieurs calculs séparés pour chaque période où le montant reste identique.
| Situation du compte | Conséquences possibles |
|---|---|
| Découvert dans les limites autorisées | Intérêts au taux prévu au contrat, sauf franchise applicable. |
| Dépassement du montant ou de la durée autorisés | Taux potentiellement majoré et commissions d’intervention selon les opérations. |
| Solde négatif sans autorisation | Intérêts au taux du découvert non autorisé et éventuels frais d’incident. |
| Opération refusée faute de provision | Éventuels frais de rejet, distincts des intérêts débiteurs. |
Par exemple, avec une autorisation de 400 €, un solde de −300 € reste dans la limite de montant. À −500 €, cette limite est dépassée. La tarification du dépassement dépend du contrat : ne supposez pas qu’un taux unique s’applique nécessairement à tout le solde.
Une opération exceptionnellement acceptée ne vaut pas autorisation permanente. À l’inverse, une autorisation inutilisée ne produit pas d’intérêts débiteurs, puisqu’aucune somme n’est empruntée. Des frais de mise en place ou de gestion peuvent néanmoins être prévus indépendamment de son utilisation.
Calculer les intérêts avec le montant, les jours et le taux
Pour un montant de découvert constant et un calcul sur une base de 365 jours, la formule est la suivante :
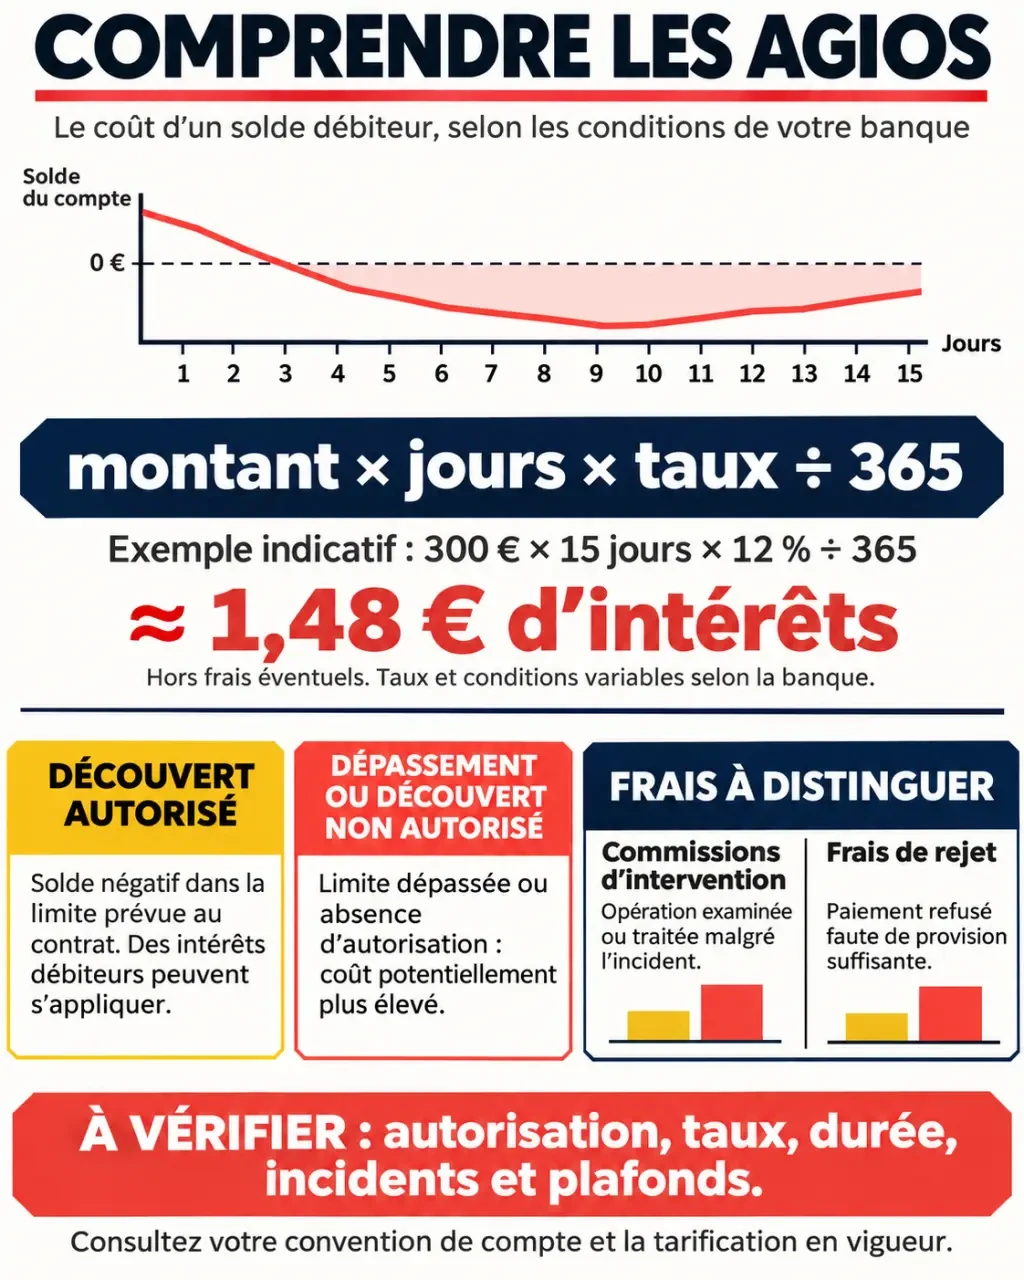
Intérêts débiteurs = montant du découvert × nombre de jours × taux annuel ÷ 365.
Le taux doit être exprimé sous forme décimale : 12 % devient 0,12. Il s’agit d’un taux annuel, et non d’un pourcentage prélevé intégralement à chaque passage dans le rouge.
Deux exemples pour estimer le coût
- Pour 300 € pendant 15 jours à 12 % : 300 × 15 × 0,12 ÷ 365 = 1,48 € après arrondi au centime.
- Pour 500 € pendant 10 jours à 15,90 % : 500 × 10 × 0,159 ÷ 365 = 2,18 € après arrondi.
Ces exemples sont des illustrations de calcul, pas des tarifs proposés par une banque. Ils portent uniquement sur les intérêts proportionnels : un minimum forfaitaire ou des frais d’incident peuvent modifier le total réellement prélevé.
Lorsque le solde change, découpez le calcul
Si vous êtes à −300 € pendant quelques jours puis à −100 € après un virement, calculez chaque période séparément, puis additionnez les intérêts. Appliquez la même logique si le taux change lors d’un dépassement. Vérifiez les dates de valeur retenues sur le relevé : elles déterminent les jours pris en compte.
Le prélèvement peut intervenir après la période de découvert, notamment selon une périodicité trimestrielle prévue au contrat. Un compte redevenu positif peut donc encore être débité d’intérêts correspondant aux semaines précédentes.
Le taux affiché ne suffit pas à comparer les coûts
Il n’existe pas de tarif unique des agios bancaires. Le taux débiteur varie selon l’établissement, l’offre souscrite et le caractère autorisé ou non du découvert. Pour connaître votre coût, consultez la convention de compte, l’autorisation de découvert et la brochure tarifaire, plutôt qu’une fourchette générale rapidement dépassée.
Le minimum forfaitaire peut peser sur un petit découvert
Certains contrats prévoient un minimum forfaitaire d’agios : lorsque le calcul proportionnel donne une somme inférieure, ce minimum peut s’y substituer. Sa facturation doit respecter les conditions contractuelles et le cadre légal applicable. Vérifiez sa période d’application et les éventuelles exonérations.
À titre d’illustration, un minimum de 7 € pèserait davantage qu’un intérêt calculé à 2,18 €. Cela explique pourquoi un petit découvert de courte durée peut coûter plus que ne le laisse penser le taux annuel. Demandez toutefois confirmation du tarif : ce montant n’est pas un forfait universel.
Le taux d’usure constitue une limite légale
Le taux effectif applicable doit respecter le seuil de l’usure correspondant à la catégorie de crédit. Ce seuil évolue : il faut retenir celui applicable à la période concernée. Le taux débiteur nominal ne résume pas toujours le coût effectif, qui peut intégrer certains frais selon leur nature. En cas de doute, demandez à la banque le taux effectif retenu et le détail de son calcul.
Commissions et rejets : des frais distincts, avec leurs plafonds
Une commission d’intervention rémunère l’examen d’une opération entraînant une irrégularité de fonctionnement du compte, par exemple une insuffisance de provision. Elle ne correspond donc pas aux intérêts sur l’argent avancé. Plusieurs opérations peuvent entraîner plusieurs commissions, dans les limites applicables.
Pour les particuliers agissant à des fins non professionnelles, les commissions d’intervention sont plafonnées à 8 € par opération et 80 € par mois. Pour les bénéficiaires de l’offre spécifique destinée aux clients financièrement fragiles, ainsi que des services bancaires de base dans le cadre du droit au compte, ces limites sont de 4 € par opération et 20 € par mois.
Les clients identifiés comme financièrement fragiles bénéficient également, sous les conditions du dispositif, d’un plafonnement à 25 € par mois de certains frais d’incident. Ce plafond ne couvre pas tous les frais bancaires et ne doit pas être confondu avec celui des seules commissions. Les intérêts débiteurs restent distincts.
Si la banque refuse un paiement, des frais de rejet peuvent s’appliquer selon la nature de l’opération et leurs propres règles de plafonnement. Pour vérifier votre relevé, passez chaque ligne au tamis de trois questions : s’agit-il du prix de l’argent avancé, du traitement d’une irrégularité ou du refus d’un paiement ? Ce tri évite de comparer un plafond de commissions au total des agios et permet de contester précisément une facturation.
Réduire les agios et faire vérifier une facture
Le levier le plus direct consiste à réduire le montant emprunté et le nombre de jours à découvert. Une autorisation mieux adaptée peut limiter les conséquences d’un dépassement, mais elle ne remplace pas un rééquilibrage du budget si le solde reste régulièrement négatif.
- Activez une alerte avant zéro, avec une marge adaptée aux prélèvements attendus.
- Anticipez les paiements à venir : carte à débit différé, chèques non débités et échéances peuvent manquer au solde affiché.
- Décalez certaines échéances après votre rentrée d’argent, lorsque le créancier l’accepte.
- Réalimentez le compte depuis une épargne disponible, sans compromettre une dépense essentielle prochaine.
- Envisagez une carte à autorisation systématique, tout en gardant à l’esprit qu’elle n’empêche pas tous les incidents.
Si une facture semble anormale, demandez par écrit le détail des soldes débiteurs, des jours, des taux et des frais appliqués. Comparez ensuite ces éléments à votre contrat. Vous pouvez solliciter la correction d’une erreur ou un remboursement commercial, sans garantie pour ce dernier. En cas de difficulté persistante, contactez le service réclamations, puis le médiateur compétent selon la procédure prévue. Demander tôt un accompagnement permet souvent d’éviter l’accumulation des incidents.

- Agios bancaires : un découvert autorisé n’est pas un découvert gratuit - 19 novembre 2026
- Ouvrir un compte suisse depuis la France : dossier, frais et pièges du tout-en-ligne - 18 novembre 2026
- Problème de carte bancaire : les vérifications utiles avant de faire opposition - 17 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Banques Infos Recours : un appui pour contester les frais, sans garantie de remboursement
 Ouvrir un compte Boursorama avec parrainage : les étapes pour ne pas perdre sa prime
 Olinda banque avis : Qonto simplifie la gestion, mais ne remplace pas tous les services bancaires
 Ouvrir un compte suisse depuis la France : dossier, frais et pièges du tout-en-ligne