Olinda banque avis : Qonto simplifie la gestion, mais ne remplace pas tous les services bancaires
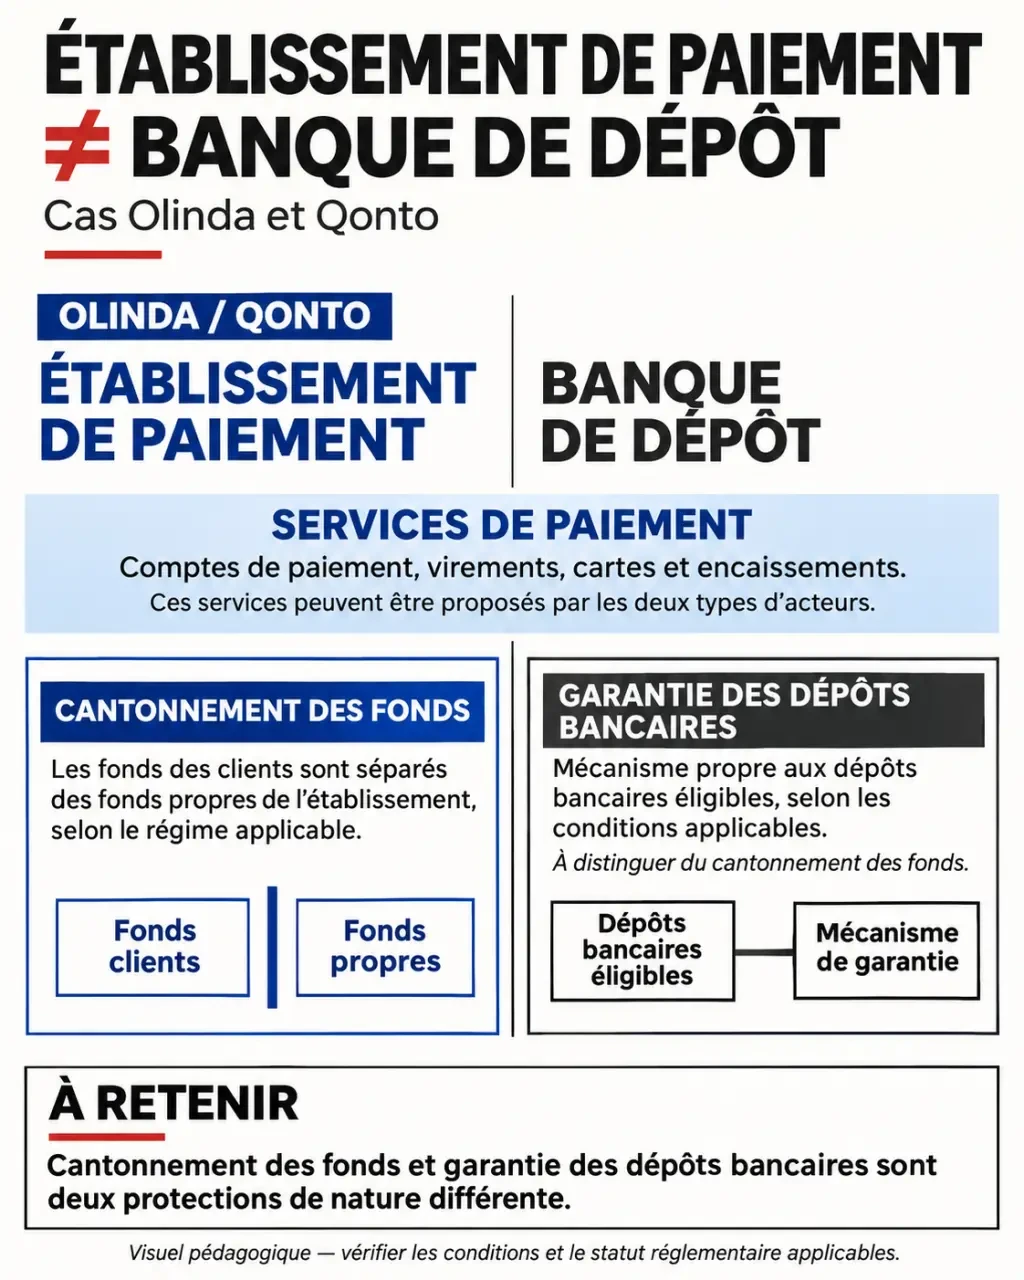
Olinda SAS est l’entité juridique associée à Qonto, la marque de compte professionnel. Voir ce nom sur un contrat, un RIB ou un document de dépôt de capital n’est donc pas, à lui seul, un signe d’arnaque. Le point essentiel est ailleurs : Olinda est un établissement de paiement, et non une banque de dépôt traditionnelle. Pour juger sa fiabilité et son intérêt, il faut distinguer la protection des fonds, les services proposés et la gestion des incidents.
Olinda et Qonto : une identité juridique à vérifier, pas deux comptes différents
Qonto est le nom commercial que les entrepreneurs retrouvent dans l’application et les offres. Olinda SAS correspond à l’entité juridique derrière le service. Cette différence explique pourquoi les deux dénominations peuvent apparaître à différents endroits du parcours client.
Olinda dispose d’un agrément d’établissement de paiement délivré par l’Autorité de contrôle prudentiel et de résolution, l’ACPR. Avant de transmettre des documents ou des fonds, vérifiez l’identité de votre cocontractant dans les mentions légales, les conditions contractuelles et le registre officiel des agents financiers, REGAFI. La dénomination et les coordonnées doivent être cohérentes.
Ce que l’agrément permet de conclure
Un agrément atteste d’un cadre réglementaire pour les activités autorisées. Il ne garantit ni l’absence d’incident technique, ni une réponse immédiate du support, ni l’acceptation de toute activité professionnelle. La légitimité de l’établissement et la qualité du service sont deux sujets distincts. Un utilisateur peut apprécier l’application tout en rencontrant des difficultés lors d’un contrôle de conformité.
Le statut explique aussi le périmètre de l’offre : cartes, virements et outils de paiement ne signifient pas automatiquement découvert, chéquier ou crédit bancaire classique. Une éventuelle solution de financement proposée par un partenaire doit être examinée séparément.
Protection des fonds : ne pas confondre cantonnement et garantie bancaire
La protection des fonds d’un établissement de paiement repose notamment sur leur séparation des fonds propres de l’entreprise, selon les modalités prévues par la réglementation et les contrats. Le cantonnement vise à protéger l’argent des clients en le distinguant des ressources utilisées pour faire fonctionner l’établissement.
Consultez le registre officiel des acteurs financiers autorisés · Vérifiez les entreprises habilitées à exercer des activités bancaires, financières, de monnaie électronique et d’assurance en France.
Ce mécanisme ne doit pas être présenté comme une garantie FGDR directement identique à celle d’un dépôt bancaire classique. Le montant de 100 000 €, souvent cité à propos de la garantie des dépôts, ne suffit pas à décrire la protection d’un compte de paiement. Il faut vérifier le montage applicable, les établissements partenaires et les conditions d’une éventuelle indemnisation.
| Point à examiner | Établissement de paiement | Banque de dépôt |
|---|---|---|
| Usage principal | Services de paiement et gestion des opérations | Dépôts, paiements et services bancaires selon l’offre |
| Protection des fonds | Mécanisme de sauvegarde à lire dans les documents contractuels | Garantie des dépôts selon l’éligibilité et les conditions légales |
| Crédit et découvert | Ne découlent pas automatiquement du compte | Peuvent être proposés, sous réserve d’accord |
Pensez aussi la sécurité par couches : protection juridique des fonds, sécurisation des accès et continuité de trésorerie. Un compte correctement protégé peut rester temporairement indisponible pendant une vérification. Pour une entreprise qui doit payer ses fournisseurs à date fixe, conserver une réserve accessible dans un autre établissement peut réduire cette dépendance opérationnelle. Cela ne remplace pas la vérification des garanties, mais répond à un autre risque : l’interruption des paiements.
Les avis sur Qonto : distinguer confort quotidien et résolution des problèmes
Les retours favorables portent surtout sur l’interface, la centralisation des justificatifs et la gestion des cartes et virements. Les outils de facturation, de notes de frais et les intégrations comptables peuvent réduire les manipulations, à condition que les fonctions utiles soient incluses dans la formule choisie.
Un témoignage de test sur 3 mois rapporte une activation en moins de 26 heures, une réponse du chat en 7 minutes et un gain administratif estimé à 1 à 2 heures par mois. Ces chiffres décrivent une expérience individuelle : ils ne constituent ni des délais garantis ni une moyenne représentative.
Les critiques à examiner avant de choisir
Les difficultés rapportées concernent les demandes de justificatifs, les restrictions temporaires, les frais hors forfait et l’accès à un interlocuteur capable de résoudre un dossier complexe. Une réponse rapide du chat n’équivaut pas toujours à une résolution rapide : une vérification de conformité peut nécessiter un traitement distinct.
Pour lire utilement un avis, cherchez le type d’activité, l’opération concernée, la date et l’issue du problème. Un commentaire sur une carte ne renseigne pas sur le dépôt de capital. Inversement, un incident isolé ne permet pas de conclure que tous les comptes seront bloqués. Faute d’échantillon représentatif, une note globale donnerait une précision trompeuse.
Ouverture, dépôt de capital et contrôle KYC : préparer le dossier évite des frictions
Le KYC, pour Know Your Customer, désigne les vérifications de connaissance du client. Elles peuvent intervenir à l’ouverture comme pendant la relation commerciale et porter sur l’identité, l’entreprise, les bénéficiaires effectifs ou la cohérence des opérations.
Pour une société en formation, distinguez le remplissage du formulaire, la validation du dossier, la délivrance de l’attestation de dépôt de capital et la libération des fonds après immatriculation. Un parcours annoncé en 10 minutes ne signifie pas que toutes ces étapes sont achevées dans ce délai. Une attestation en moins de 72 heures est évoquée dans certains retours, mais des demandes complémentaires peuvent prolonger l’attente.
- Préparez des pièces lisibles et cohérentes avec les informations déclarées.
- Vérifiez l’éligibilité de l’activité et les conditions du dépôt de capital avant le virement.
- Conservez les justificatifs de provenance des fonds et les références des opérations.
- Prévoyez une marge dans le calendrier d’immatriculation et les premiers engagements commerciaux.
En cas de restriction, contactez le support depuis votre espace authentifié. Demandez quelles pièces manquent, quelles opérations sont concernées et quelle est la prochaine étape. Conservez les échanges. Si le problème persiste, utilisez la procédure formelle de réclamation prévue au contrat, puis examinez les recours applicables à votre situation, sans présumer qu’une médiation est accessible à tout client professionnel.
Frais, services et fraude : les derniers critères pour décider
Le coût réel comprend l’abonnement, les opérations supplémentaires, les cartes additionnelles et les éventuels frais internationaux ou de change. Des présentations tarifaires mentionnent 9 € HT pour Basic, 19 € HT par mois pour Smart, 30 virements par mois inclus et 0,40 € par virement supplémentaire. Ces repères ne valent pas tarif actuel vérifié : consultez la grille officielle avant de souscrire, notamment les conditions de facturation annuelle.
Comparez ensuite l’offre à vos encaissements réels. Un freelance payé par virement peut privilégier la simplicité et la comptabilité. Un commerce encaissant des espèces, une entreprise utilisant régulièrement des chèques ou une société dépendante d’un découvert doit vérifier précisément les possibilités et limites. L’encaissement de chèques, lorsqu’il est proposé, ne signifie pas disponibilité d’un chéquier. Contrôlez également les canaux et horaires du support.
Enfin, la présence du nom Olinda ne prouve jamais qu’un message est authentique. N’utilisez pas le lien d’un courriel inattendu : ouvrez vous-même l’application, vérifiez la demande auprès du support et ne communiquez aucun code de validation à un interlocuteur. Tout changement d’IBAN mérite une confirmation indépendante.
Notre avis : Qonto peut convenir aux professionnels qui privilégient une gestion numérique centralisée. Le choix devient moins évident lorsque le financement, les dépôts physiques ou l’accompagnement personnalisé sont indispensables. Décidez à partir de ces besoins, pas seulement de la fluidité de l’application.

- Olinda banque avis : Qonto simplifie la gestion, mais ne remplace pas tous les services bancaires - 8 novembre 2026
- Ouvrir un compte Boursorama avec parrainage : les étapes pour ne pas perdre sa prime - 7 novembre 2026
- Digitalise-tes-factures comptabilité : le PDF seul ne suffit pas pour la réforme - 6 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Banques Infos Recours : un appui pour contester les frais, sans garantie de remboursement
 Quelle banque pour un crédit professionnel rapide ? Délais réels, offres et coût total
 Digitalise-tes-factures comptabilité : le PDF seul ne suffit pas pour la réforme
 Ouvrir un compte Boursorama avec parrainage : les étapes pour ne pas perdre sa prime