EMV et bornes NFC : payer sans contact ne signifie pas payer sans contrôle
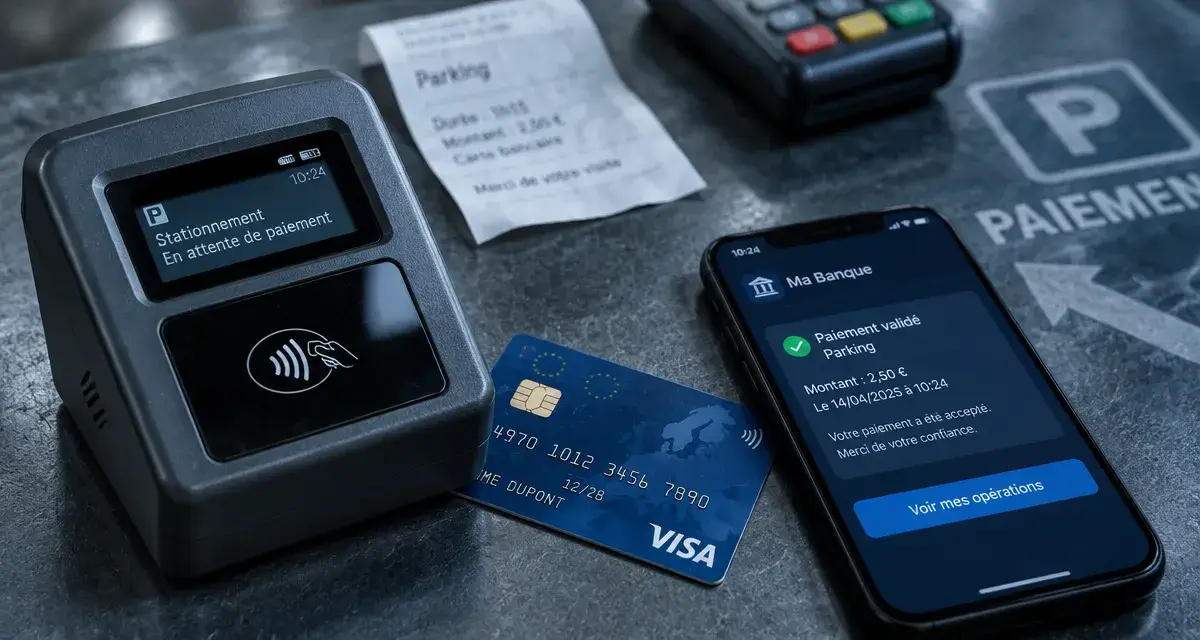
Sur une borne de parking ou un terminal de commerce, EMV encadre le paiement par carte à puce, tandis que le NFC permet la communication sans contact. Les deux se complètent : approcher une carte ou un téléphone du lecteur peut déclencher une transaction reposant sur les mécanismes EMV. Cette distinction explique pourquoi un équipement NFC n’est pas nécessairement une borne de paiement, et pourquoi un paiement sans contact reste soumis à des contrôles.
EMV et NFC : deux fonctions différentes dans une même borne
EMV signifie Europay, Mastercard, Visa. Ce nom désigne un ensemble de spécifications utilisées pour les paiements par carte à puce, avec insertion ou sans contact. La puce échange avec le terminal des informations permettant de traiter et de sécuriser la transaction.
Testez vos connaissances sur les bornes EMV et NFC
Répondez aux six questions, puis validez pour découvrir votre score et les explications.
NFC signifie Near Field Communication, ou communication en champ proche. Cette technologie assure un échange radio à très courte distance entre des équipements compatibles. Elle sert notamment au paiement, mais aussi à la lecture d’une plaque informative ou à certains usages d’identification. La présence de NFC ne prouve donc pas qu’un équipement accepte les cartes bancaires.
Il faut également distinguer la borne du terminal bancaire qu’elle intègre. La borne gère le service : calcul du stationnement, sélection d’un produit ou délivrance d’un ticket. Le terminal prend en charge la partie paiement. Une transaction acceptée doit ensuite être correctement transmise au système qui délivre le service.
| Mode de paiement | Échange avec le terminal | Condition principale |
|---|---|---|
| Carte à puce insérée | Contact physique avec la puce | Lecteur et carte compatibles |
| Carte sans contact | Communication NFC | Fonction sans contact acceptée par le terminal |
| Smartphone ou montre | Communication NFC avec un portefeuille de paiement | Appareil, carte enregistrée et service compatibles |
| Bande magnétique | Lecture de la piste magnétique | Lecteur adapté et acceptation de ce mode |
Du montant affiché à la validation : les bons gestes devant la borne
Le parcours commence par le service demandé, et non par la présentation de la carte. Dans un parking, il peut être nécessaire de scanner un ticket ou de saisir une immatriculation. La borne calcule ensuite la somme à régler et active le terminal.
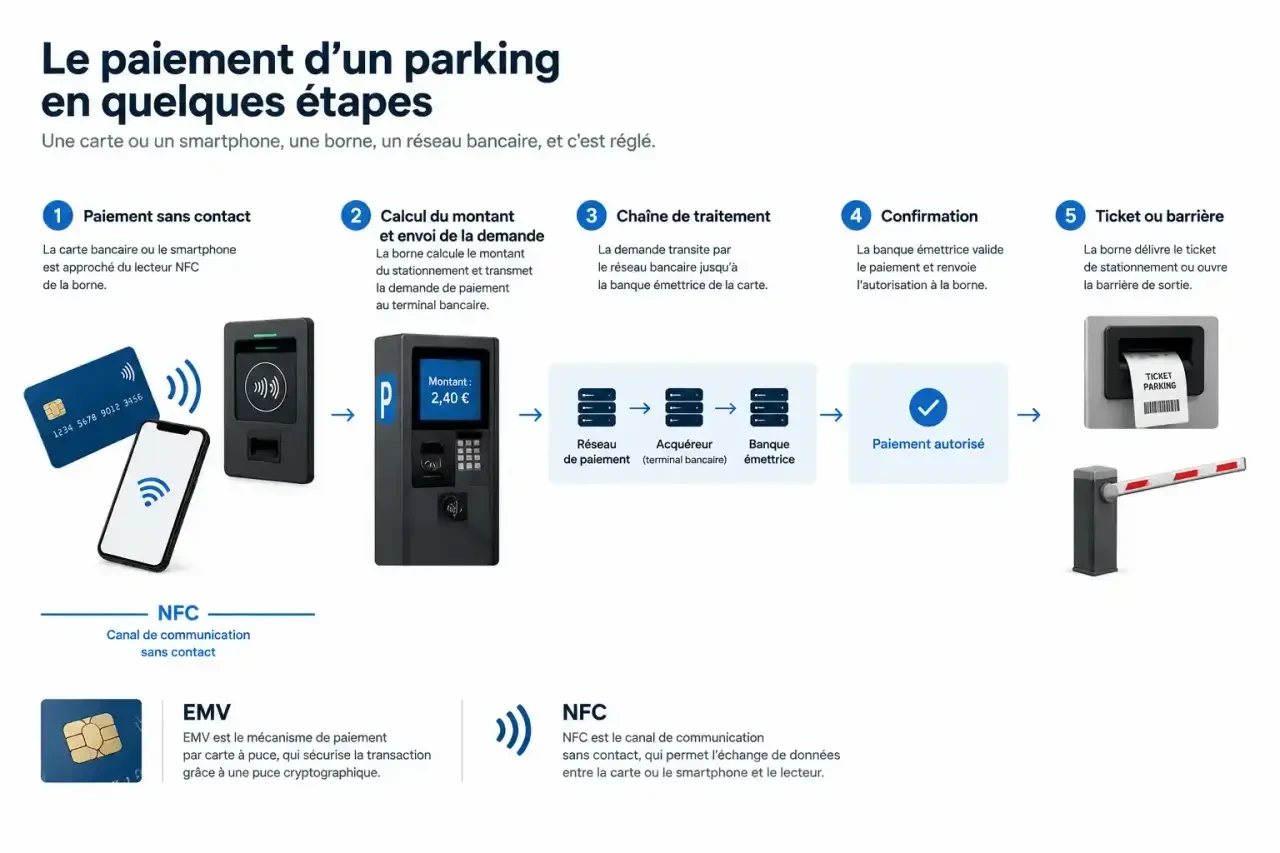
- Vérifiez le montant et le service sélectionné avant de payer.
- Présentez une seule carte devant la zone sans contact, ou préparez votre portefeuille mobile.
- Avec un téléphone ou une montre, effectuez l’authentification demandée par l’appareil.
- Maintenez le moyen de paiement près du lecteur jusqu’au signal de lecture, puis suivez l’écran.
- Attendez la confirmation finale et, si nécessaire, la délivrance du ticket ou l’ouverture de la barrière.
Le terminal échange les informations de paiement avec la chaîne monétique. Selon le parcours, une demande d’autorisation passe par le prestataire d’acquisition et le réseau de paiement jusqu’à la banque émettrice. Le simple signal de lecture NFC n’est donc pas toujours la confirmation définitive du règlement.
Le montant autorisé sans saisie de code et les demandes d’authentification dépendent du moyen de paiement, du terminal et des règles applicables. Une carte peut devoir être insérée pour poursuivre l’opération. Un téléphone doté du NFC n’est pas automatiquement prêt à payer : un portefeuille compatible et une carte éligible doivent aussi être configurés.
En cas de refus, lisez le message avant de recommencer. Si la borne ne délivre pas le service alors qu’un paiement semble enregistré, conservez l’heure, le montant et l’identifiant de l’équipement. Contactez l’exploitant et vérifiez avec votre banque s’il s’agit d’un débit ou d’une opération en attente.
Puce, tokenisation et vigilance : ce qui protège réellement le paiement
La sécurité ne repose pas sur la seule proximité
Par rapport à la bande magnétique, dont les informations sont essentiellement statiques, la puce EMV utilise des mécanismes cryptographiques et des données propres à la transaction. Cela rend la reproduction frauduleuse d’un paiement plus difficile. Le NFC constitue le canal d’échange : ce n’est pas, à lui seul, une garantie de sécurité bancaire.
La spécification officielle du noyau EMV® sans contact · Consultez la spécification publiée par EMVCo pour faciliter l’interopérabilité et l’innovation des paiements sans contact.
Dans de nombreux portefeuilles mobiles, la tokenisation remplace le numéro de carte utilisé pour payer par un identifiant de substitution, appelé jeton. Ce mécanisme limite l’exposition du numéro de carte et peut restreindre l’usage du jeton à un environnement donné. Il complète les autres protections, notamment l’authentification sur l’appareil.
Les précautions utiles restent simples
Ne confondez pas paiement sécurisé et absence totale de risque. Un faux écran d’assistance, un équipement visiblement modifié ou une demande inhabituelle de données bancaires doivent inciter à interrompre l’opération. Ne communiquez jamais votre code confidentiel à une personne qui propose de vous aider.
Faites du montant affiché votre ancre de vérification : avant d’approcher la carte, associez mentalement un service, un montant, une confirmation. Ce repère évite de se laisser guider uniquement par les bips du lecteur. Dans un parking notamment, il aide à distinguer trois événements différents : la carte a été lue, le paiement a été accepté et le droit de sortie a été activé.
Après une perte de carte ou d’appareil, utilisez rapidement les procédures de blocage prévues par votre banque et votre portefeuille mobile. En cas d’opération suspecte, contactez votre établissement bancaire sans attendre.
Parkings et commerces : choisir une borne au-delà du logo sans contact
Pour l’usager, une borne EMV/NFC permet de payer sans chercher de monnaie. Pour l’exploitant, elle peut réduire la manipulation d’espèces et fluidifier les passages. Ces bénéfices dépendent toutefois de l’ensemble du parcours : un lecteur rapide ne compense pas un écran incompréhensible ou une barrière qui reçoit mal la validation.
Avant d’équiper un parking, un commerce ou un service urbain, demandez une démonstration dans des conditions proches de l’usage réel. Vérifiez notamment :
- les cartes, réseaux et portefeuilles mobiles effectivement acceptés ;
- l’intégration entre paiement, ticket, immatriculation et délivrance du service ;
- la lisibilité, l’accessibilité et la résistance de l’équipement à son environnement ;
- le comportement en cas de coupure réseau, de refus ou d’interruption ;
- la maintenance, les mises à jour et les responsabilités de chaque prestataire ;
- le coût total : matériel, installation, abonnement, communications et commissions.
Une solution de secours doit être prévue pour les usagers dont la carte est refusée ou qui ne disposent pas d’un appareil compatible. L’assistance et les moyens de paiement alternatifs doivent être clairement signalés.
À Nice, distinguer paiement mobile et mobilier urbain connecté
Nice illustre la diversité des usages urbains du sans-contact. L’initiative Cityzi y a associé le mobile à des services de proximité, notamment autour du stationnement. Il faut néanmoins distinguer une expérimentation, un service commercial et la disponibilité actuelle d’un équipement : une ancienne présentation ne garantit pas qu’un parcours reste utilisable aujourd’hui.
Entreprise-et-droit rapporte, pour le projet CIEVP à Nice, un budget de 117 384 euros financé à 85 % par l’Europe. L’infrastructure annoncée comprend 37 totems, 3 bancs connectés, 15 plaques NFC et 19 balises Beacon. Ces catégories ne correspondent pas toutes à des terminaux bancaires.
Une plaque NFC peut donner accès à une information sans permettre aucun règlement. Une balise Beacon n’est pas davantage un lecteur de carte bancaire. Pour payer sur place, vérifiez donc les moyens acceptés sur la borne concernée et les indications de l’exploitant. C’est la capacité de paiement réellement activée, et non la seule présence d’une technologie de proximité, qui détermine l’usage possible.

Partager cet article
Articles qui pourraient vous intéresser :
 Paiement sécurisé Leboncoin : utile à distance, mais un e-mail ne prouve rien
 Solution de paiement e-commerce : des commissions basses ne garantissent pas des frais réduits
 Site sans 3D Secure : pas de code reçu ne signifie pas absence de protection
 Terminal paiement SwiftPay contactless : ce que disent les avis et ce qu’il faut vérifier avant de s’engager