Coach en investissement immobilier : payer un avis indépendant, pas une promesse de rendement
Un coach en investissement immobilier vous aide à cadrer un projet locatif, analyser les biens et prendre des décisions argumentées. Son accompagnement peut aller jusqu’à la mise en location, mais il ne garantit ni financement ni rentabilité. Pour choisir, regardez surtout ce qu’il vérifie, ce qu’il vous remet et qui le rémunère : ces éléments comptent davantage qu’une promesse de « bonne affaire ».
Un accompagnement pour décider, pas nécessairement pour déléguer
Le coach intervient comme un interlocuteur pédagogique et opérationnel. Il confronte vos objectifs à votre budget, vous aide à comparer plusieurs options et attire votre attention sur les risques. Vous restez décisionnaire et acquéreur du bien. Le mot « coach » ne suffit pas à établir ses compétences ni ses habilitations : celles-ci dépendent des prestations réellement exercées.
Ce soutien convient au débutant qui hésite avant son premier achat, mais aussi à l’investisseur qui souhaite revoir un portefeuille existant. Un indépendant aux revenus variables aura besoin d’un travail approfondi sur le financement ; un expatrié, d’une organisation fiable à distance. Si votre problème est uniquement le manque de temps pour chercher et visiter, un mandat de recherche peut être plus adapté qu’un coaching.
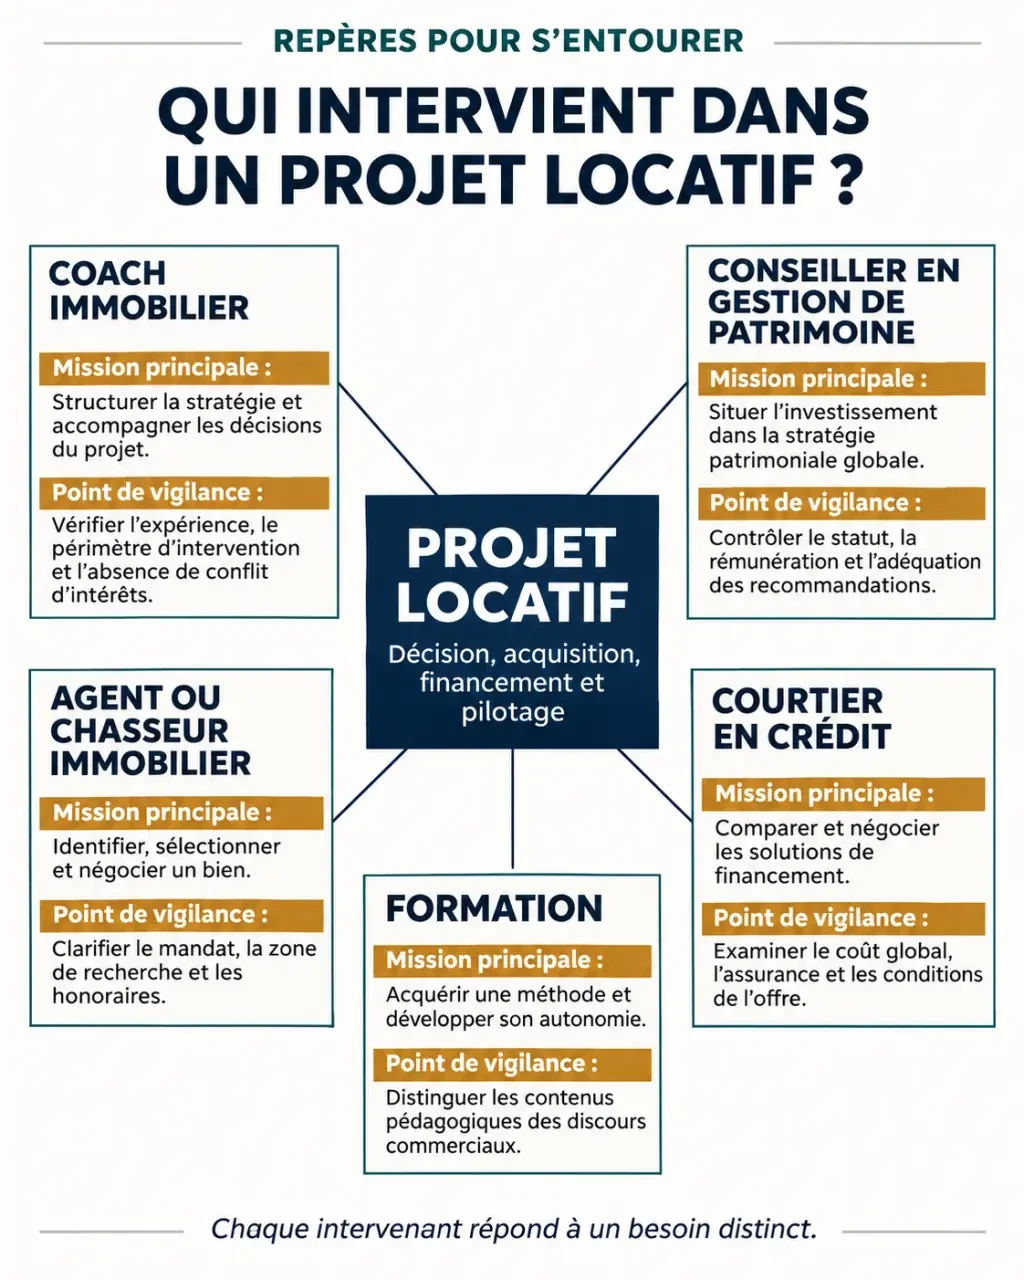
| Intervenant | Fonction principale | Point à vérifier |
|---|---|---|
| Coach immobilier | Structurer le projet et accompagner les décisions | Périmètre, compétences et rémunérations indirectes |
| Agent ou chasseur immobilier | Vendre un bien ou rechercher pour un acquéreur | Mandat, honoraires et intérêts représentés |
| Conseiller en gestion de patrimoine | Replacer l’immobilier dans une stratégie patrimoniale globale | Statuts professionnels et rémunération des solutions proposées |
| Courtier en crédit | Accompagner la recherche de financement | Honoraires, partenaires et conditions de mission |
| Formation | Transmettre une méthode et des connaissances | Présence ou non de retours sur votre propre projet |
Exiger une méthode qui transforme le projet en décisions vérifiables
Partir du budget réel avant de regarder les annonces
Le diagnostic doit intégrer revenus, crédits existants, apport mobilisable, épargne de sécurité et effort d’épargne acceptable. La capacité d’emprunt estimée reste à confirmer auprès d’une banque ou d’un courtier. Le coach peut préparer le dossier et expliquer les attentes des prêteurs ; il ne peut pas imposer un accord bancaire.
La stratégie précise ensuite le secteur, le type de bien, le mode de location et l’horizon de détention. Location nue, meublée, colocation ou courte durée ne demandent pas le même travail ni les mêmes vérifications locales. La fiscalité doit suivre cette réflexion : le statut LMNP ou une SCI à l’IS ne constituent pas des solutions universelles et méritent une validation professionnelle adaptée.
Un premier rendez-vous utile peut servir d’amorce plutôt que de déclencheur d’achat : demandez au coach de rédiger avec vous vos critères de renoncement. Par exemple, une trésorerie résiduelle insuffisante, des travaux non chiffrés ou une demande locative mal établie doivent suspendre la décision. Fixer ces garde-fous avant une visite évite de déplacer ses limites sous l’effet d’un coup de cœur.
Analyser les documents, puis organiser les étapes
L’analyse ne doit pas se limiter à l’annonce. Elle porte sur les loyers comparables, les charges, la taxe foncière, les diagnostics, les documents de copropriété et les travaux votés ou envisagés. Une estimation sommaire des travaux aide à trier les dossiers, mais ne remplace pas des devis. Le DPE et les règles de décence applicables doivent être examinés avant de retenir une hypothèse de location.
Selon le contrat, le suivi couvre ensuite la préparation de l’offre, la négociation, le financement, les échanges avec le notaire et la mise en location. Rechercher les biens, effectuer les visites ou piloter un chantier ne sont pas automatiquement inclus. Un accompagnement dure couramment de 3 à 12 mois : faites préciser ce qui se passe si aucune acquisition n’aboutit pendant cette période.
Juger la qualité du coaching sur ses calculs et ses livrables
Un bon accompagnement laisse des documents exploitables, pas seulement des échanges rassurants. Vous devez pouvoir comprendre les hypothèses, les corriger et refaire l’analyse sans dépendre indéfiniment du coach.
- Une feuille de route : objectifs, budget global, critères de recherche et limites de risque.
- Une fiche d’analyse par bien : justificatifs des loyers, dépenses prévues, points non vérifiés et motifs de décision.
- Un prévisionnel : rendement, financement, fiscalité et trésorerie, avec plusieurs scénarios.
- Un compte rendu : prochaines actions, responsables et échéances.
Le rendement brut rapporte les loyers annuels au coût retenu pour l’opération. Pour comparer correctement, exigez un dénominateur explicite : prix seul ou coût global incluant acquisition, travaux et mobilier. Le rendement net déduit les charges retenues ; le « net net » cherche à intégrer la fiscalité. Ces appellations ne dispensent jamais de détailler le calcul.
Le cash-flow mesure, lui, la trésorerie restante après encaissements et décaissements, notamment le remboursement du crédit. Un rendement séduisant peut donc coexister avec un effort d’épargne important. Le prévisionnel doit tester une vacance locative, une réparation imprévue et un loyer inférieur aux attentes.
À titre d’illustration, 1 point de rendement sur un bien de 200 000 € représente 2 000 € par an, à base de calcul identique. Cela montre l’importance des hypothèses, sans prouver qu’un coach produira ce gain. Sa valeur peut aussi résider dans un achat écarté à temps.
Comparer le prix total et les engagements avant de signer
Il n’existe pas de barème officiel des honoraires. Les repères tarifaires cités vont de 500 à 5 000 € pour un accompagnement, de 80 à 500 € à l’heure et de 120 à 300 € pour une séance individuelle classique. Ces écarts reflètent des prestations différentes : comparez les devis à périmètre égal, en vérifiant si les montants sont TTC.
Un forfait convient à un parcours défini ; une mission ponctuelle peut suffire pour analyser un bien ou revoir une stratégie. L’abonnement demande de vérifier la disponibilité réelle, les délais de réponse et la résiliation. Une éventuelle commission de 1 à 3 % du montant de l’opération financée exige de clarifier son bénéficiaire, son déclenchement et le cadre professionnel correspondant.
La lettre de mission doit préciser le nombre de séances, les analyses incluses, les livrables, les exclusions et les conditions de prolongation ou d’annulation. Intégrez les honoraires au budget initial sans présumer de leur déductibilité fiscale. Vérifiez aussi les qualifications, habilitations et assurances correspondant aux actes réalisés : le coaching ne remplace ni le notaire, ni l’expert-comptable, ni le maître d’œuvre.
Vérifier l’indépendance avec des questions précises
Demandez qui rémunère le professionnel : uniquement vous, ou également un vendeur, un promoteur, un courtier ou des artisans ? Une rémunération indirecte n’établit pas automatiquement un mauvais conseil, mais elle doit être annoncée. L’indépendance se vérifie dans les flux financiers et la liberté de refuser une opération.
Examinez ensuite des dossiers comparables au vôtre. Un cas client convaincant expose le budget complet, les difficultés, les travaux et les résultats locatifs réellement constatés. Des témoignages enthousiastes ou un patrimoine personnel ne suffisent pas. Demandez aussi un exemple de projet déconseillé et les raisons du refus.
Pour préparer le premier échange, réunissez votre budget, vos crédits, votre épargne disponible et vos contraintes de temps. Sollicitez un exemple anonymisé de livrable et un devis écrit auprès de plusieurs professionnels. Le bon coach vous aide à comprendre pourquoi acheter, attendre ou renoncer — sans transformer votre hésitation en urgence commerciale.

- Coach en investissement immobilier : payer un avis indépendant, pas une promesse de rendement - 3 novembre 2026
- Supprimer un compte Bankin’ : les étapes sur mobile et web, sans confondre abonnement et données - 2 novembre 2026
- Crédit immobilier : le taux actuel ne dit pas tout du coût sur 20 ou 25 ans - 1 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Investissement immobilier neuf : le loyer ne suffit pas à mesurer la rentabilité
 Yomoni : le danger vient-il des marchés ou de la sécurité de votre épargne ?
 Compte courant d’associé : taux de rémunération libre, déduction limitée à 4,55 % fin 2025
 Fonds euro BNP Paribas 2024 : 2,90 % de rendement moyen, mais que reste-t-il après les frais ?