Terminal paiement SwiftPay contactless : ce que disent les avis et ce qu’il faut vérifier avant de s’engager
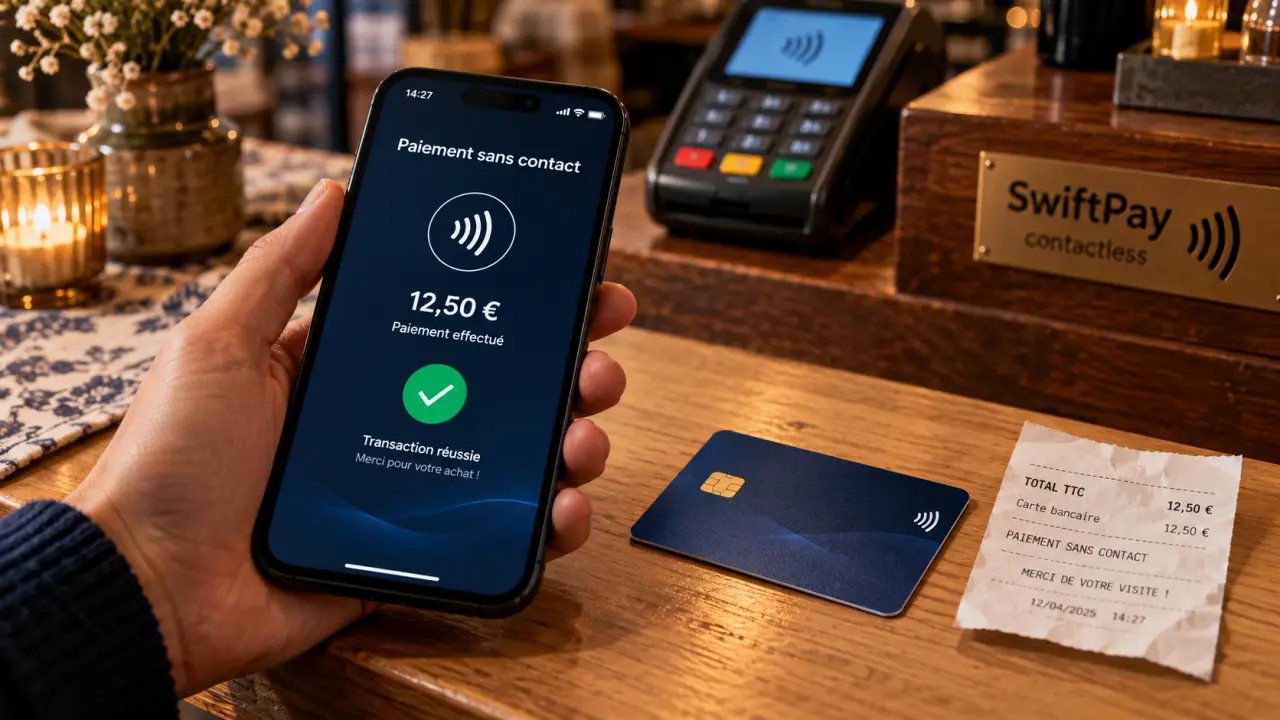
Un terminal paiement SwiftPay contactless promet d’encaisser par carte ou portefeuille électronique sans TPE dédié, avec un simple smartphone ou une tablette. Avant de lire les avis utilisateurs, il faut savoir ce que cette promesse recouvre, ce qu’elle coûte réellement et là où elle cesse d’être pratique. Voici les points à contrôler pour juger l’offre sur des critères solides plutôt que sur des impressions.
Ce que recouvre un terminal de paiement contactless sur smartphone
Des appellations différentes pour une même logique
Selon les acteurs, on parle de SoftPOS, de Tap to Pay, de Tap to Phone ou de terminal virtuel. Le principe reste identique : une application transforme l’appareil en terminal d’encaissement. Le programme Visa Tap to Phone a été lancé en 2020, et Mastercard a expérimenté son propre softPOS quelques mois plus tard. Côté Apple, la fonction Tap to Pay équipe les iPhone sous iOS, tandis que sous Android l’application s’appuie sur la puce du téléphone.
Le parcours d’un paiement, étape par étape
Le commerçant saisit le montant dans l’application, puis le client approche sa carte ou son téléphone de l’appareil. La lecture repose sur le NFC, la même technologie que celle des terminaux sans contact classiques. Au-delà de 50 €, la saisie du code confidentiel peut être demandée. Le ticket est ensuite envoyé par e-mail ou SMS, et certaines solutions permettent de brancher une imprimante Bluetooth. Un tableau de bord regroupe enfin les transactions.
Avis utilisateurs : ce qui rassure, ce qui freine
Les retours publiés sur ce type de solution se recoupent sur quelques thèmes. Pour SwiftPay en particulier, vérifiez la date et l’origine des avis : un commentaire isolé ou ancien dit peu de choses, et seuls les retours détaillés (matériel utilisé, métier, durée d’usage) méritent d’être pris au sérieux.
Paiement sans contact : fonctionnement, sécurité et plafonds expliqués · Un guide pratique qui détaille comment fonctionne le paiement sans contact par carte, quelles protections s’appliquent et à partir de quel montant le code secret devient obligatoire.
Ce qui revient en positif
La simplicité de prise en main arrive en tête : une application à installer, un compte à configurer, et l’encaissement est possible sans attendre un terminal livré. La mobilité compte aussi, notamment pour les indépendants qui encaissent sur un marché, chez un client ou lors d’un événement. Les commerçants apprécient enfin de pouvoir ouvrir une caisse supplémentaire lors des pics d’affluence sans investir.
Ce qui revient en négatif
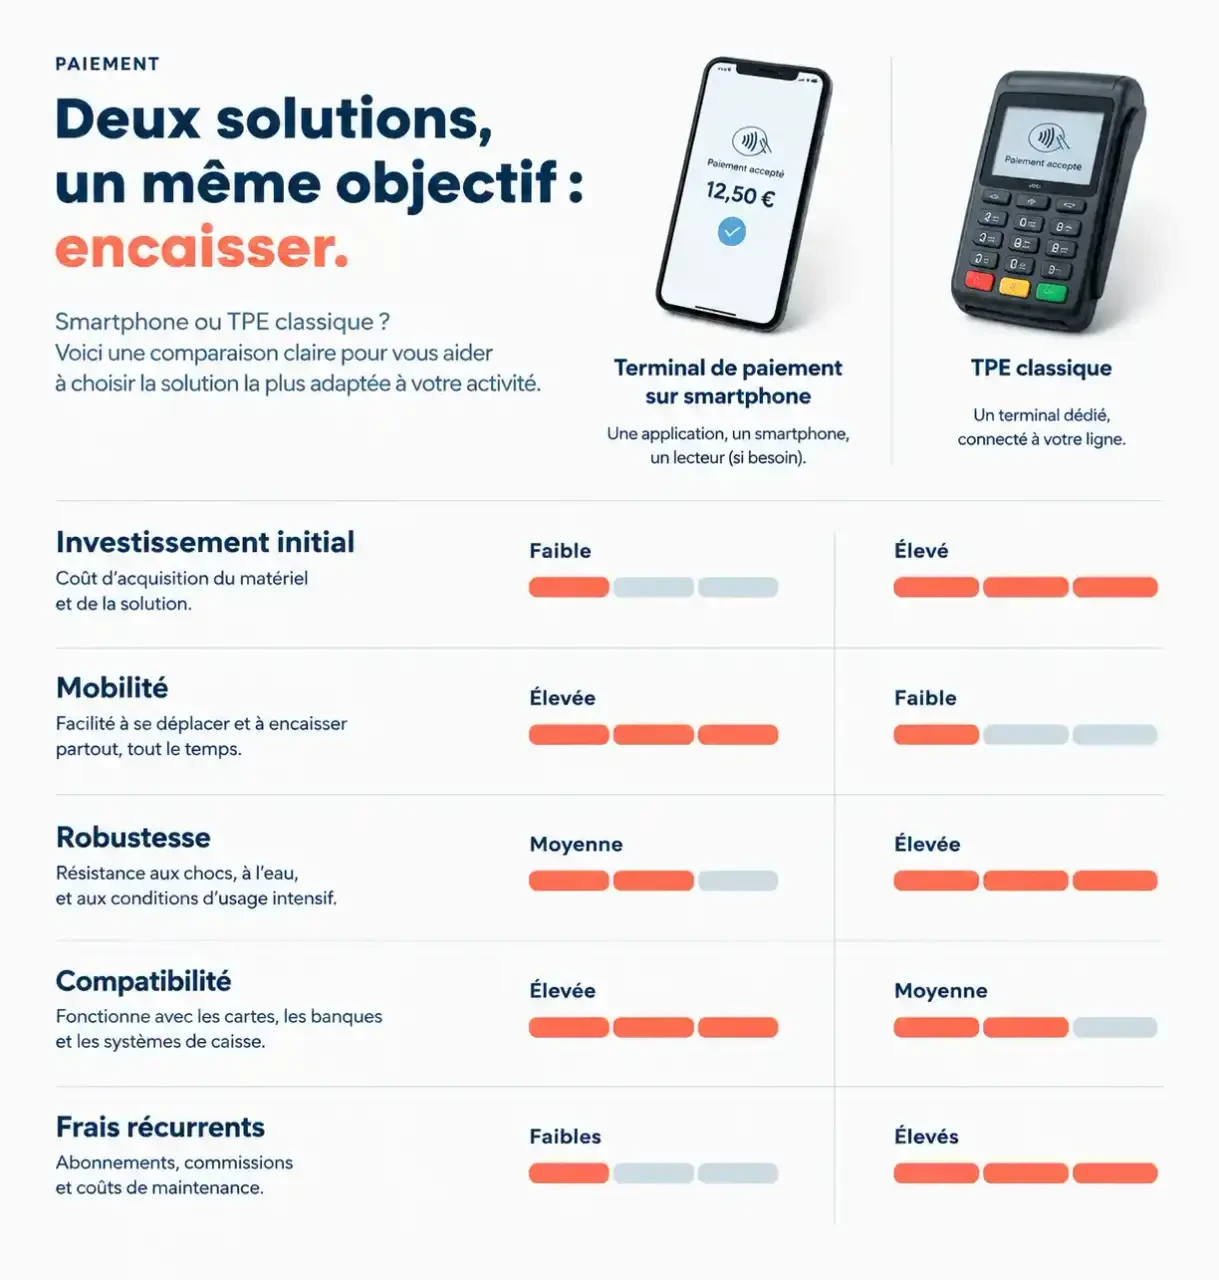
La première réserve concerne la confiance : certains clients hésitent à approcher leur carte d’un smartphone, et certains professionnels craignent pour la sécurité. Viennent ensuite la robustesse (un téléphone supporte moins bien les chutes ou la pluie qu’un TPE conçu pour cela) et les surprises de compatibilité, quand un appareil ou une carte ne passe pas. Ces objections tiennent souvent à l’habitude autant qu’à la technique, mais elles pèsent réellement sur l’expérience en caisse.
Combien coûte réellement l’encaissement sur smartphone
Coût d’entrée faible, frais récurrents à surveiller
L’absence de matériel dédié réduit l’investissement initial, mais le coût total dépend de la commission et de l’éventuel abonnement. À titre de repère sur le marché, la formule gratuite du myPOS Glass applique 2,25 % de commission, contre 1,75 % avec une formule à 4,90 € par mois, et le TPE physique d’entrée de gamme du même acteur est proposé à 19 €. Ces chiffres concernent myPOS, pas SwiftPay : ils montrent surtout que les frais récurrents peuvent annuler l’avantage du faible coût initial.
Faire son calcul avant de signer
Le bon réflexe consiste à estimer son volume mensuel d’encaissements et le panier moyen, puis à comparer la commission totale payée avec chaque formule. Un indépendant qui encaisse peu paiera moins avec une offre sans abonnement ; un commerce à fort volume a plutôt intérêt à viser la commission la plus basse. Demandez aussi si un contrat monétique distinct est exigé et quels frais s’ajoutent en cas de résiliation.
Limites techniques : compatibilité, plafond et robustesse
Appareil, système et cartes
La solution exige un smartphone ou une tablette équipé du NFC. Sous Android, plusieurs offres demandent au minimum la version 9 (la 8.1 pour le myPOS Glass), et la compatibilité varie selon les marques et les modèles. Côté cartes, certaines nécessitent la compatibilité Pin Online lorsque le code est requis, ce qui peut bloquer un paiement de plus de 50 €. Testez donc l’application sur votre appareil avec plusieurs cartes avant de vous reposer dessus.
Le détail de la table de marché ou de terrasse
Un point que l’on oublie souvent : l’antenne NFC n’est pas au même endroit selon les modèles, et le client doit savoir où approcher sa carte. Sur un étal ou une terrasse, un téléphone posé sur une nappe en tissu glisse, ou une nappe plastique humide le fait déraper ; une coque épaisse, un support métallique ou une carte glissée dans la coque peuvent aussi gêner la lecture. Repérez la zone de lecture une fois pour toutes, tenez l’appareil à la main ou fixez-le sur un support stable, et ôtez la coque si les échecs de lecture se répètent. Une coque durcie protège en revanche l’appareil des chocs, à condition de vérifier qu’elle laisse passer le signal.
Pour qui et face à quoi : choisir entre smartphone et TPE classique
Les profils pour lesquels la solution est pertinente
Elle convient bien aux commerçants nomades, aux auto-entrepreneurs, aux artisans et aux petits volumes, ainsi qu’aux boutiques qui veulent un point d’encaissement d’appoint. Le paiement sans contact est désormais installé dans les usages : il représentait 59 % des paiements fin 2022, ce qui réduit une partie de la réticence côté client.
Quand garder un TPE traditionnel
Un commerce à forte affluence, un restaurant avec service en salle ou toute activité où le paiement ne doit jamais tomber en panne gagne à conserver au moins un TPE traditionnel, plus robuste et conçu pour l’encaissement. Le smartphone fonctionne alors comme solution complémentaire plutôt que comme remplaçant total.
| Critère | Terminal sur smartphone | TPE classique |
|---|---|---|
| Investissement initial | Très faible | Plus élevé |
| Mobilité | Maximale | Variable selon le modèle |
| Robustesse | Dépend du téléphone | Conçu pour l’usage intensif |
| Compatibilité | Selon appareil, OS et cartes | Large |
| Frais récurrents | Commission, parfois abonnement | Commission, abonnement ou location |
En pratique, la décision se prend sur trois questions : votre téléphone est-il compatible, votre volume d’encaissement justifie-t-il un abonnement, et pouvez-vous tolérer une panne ponctuelle ? Si les réponses sont favorables, un essai sur quelques transactions réelles en dira plus que n’importe quel avis.

- Terminal paiement SwiftPay contactless : ce que disent les avis et ce qu’il faut vérifier avant de s’engager - 31 octobre 2026
- Fonds euro BNP Paribas 2024 : 2,90 % de rendement moyen, mais que reste-t-il après les frais ? - 30 octobre 2026
- Compte courant d’associé : taux de rémunération libre, déduction limitée à 4,55 % fin 2025 - 29 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Paiement sécurisé Leboncoin : utile à distance, mais un e-mail ne prouve rien
 Solution de paiement e-commerce : des commissions basses ne garantissent pas des frais réduits
 Site sans 3D Secure : pas de code reçu ne signifie pas absence de protection
 Innovation bancaire Anytime : des cartes encadrées pour des équipes plus autonomes