Compte courant d’associé : taux de rémunération libre, déduction limitée à 4,55 % fin 2025
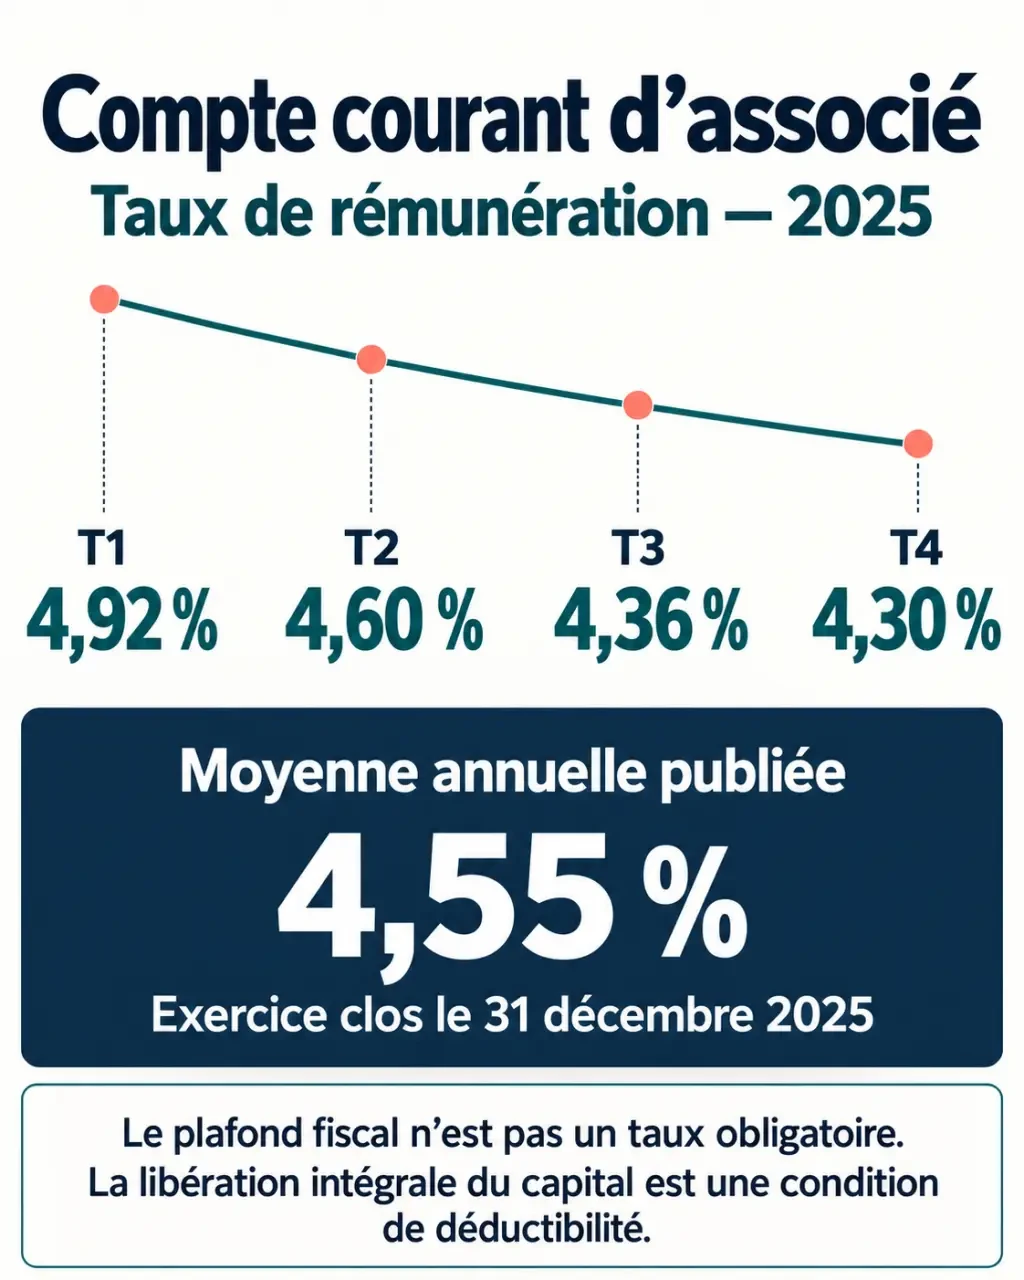
Pour un exercice de douze mois clos le 31 décembre 2025, le taux maximal de déduction des intérêts de compte courant d’associé est de 4,55 %. Ce plafond fiscal ne constitue pas un taux de rémunération obligatoire : la société et le prêteur peuvent convenir d’un autre taux, mais la déduction des intérêts reste encadrée.
La date de clôture, la durée de l’exercice et la libération du capital doivent donc être vérifiées avant de calculer la charge fiscalement déductible.
Les taux trimestriels et le plafond applicable à la clôture
Le taux de référence repose sur les taux effectifs moyens pratiqués par les établissements de crédit pour des prêts à taux variable aux entreprises d’une durée initiale supérieure à deux ans. Les valeurs trimestrielles servent à déterminer le plafond correspondant à l’exercice comptable.
Calcul des intérêts déductibles en 2025
Estimez les intérêts dus, le plafond déductible et la fraction à réintégrer pour une avance constante sur un exercice civil 2025.
Résultats de la simulation
Calculs appliqués : intérêts dus = montant × taux contractuel × durée / 12 ; plafond = montant × 4,55 % × durée / 12. Les intérêts déductibles retenus correspondent au montant le plus faible entre les intérêts dus et le plafond.
| Période de référence | Taux trimestriel |
|---|---|
| 1er trimestre 2025 | 4,92 % |
| 2e trimestre 2025 | 4,60 % |
| 3e trimestre 2025 | 4,36 % |
| 4e trimestre 2025 | 4,30 % |
Pour un exercice allant du 1er janvier au 31 décembre, les quatre trimestres ont le même poids. La moyenne arithmétique est donc : (4,92 + 4,60 + 4,36 + 4,30) / 4 = 4,545 %, soit un taux publié de 4,55 %.
Il ne faut donc pas appliquer le seul taux du quatrième trimestre, soit 4,30 %, à l’ensemble des intérêts annuels. Il s’agit d’une composante du calcul, et non du plafond annuel.
| Date de clôture d’un exercice de douze mois | Taux maximal déductible |
|---|---|
| Du 31 décembre 2025 au 30 janvier 2026 | 4,55 % |
| Du 31 janvier au 27 février 2026 | 4,49 % |
| Du 28 février au 30 mars 2026 | 4,44 % |
Ces trois lignes ne correspondent pas à un plafond unique pour toute la période allant du 31 décembre au 30 mars. Chacune dépend de la date exacte de clôture. Pour sécuriser le taux retenu, la référence à consulter est le tableau administratif du BOFiP relatif aux intérêts des avances consenties par les associés.
Le taux convenu ne garantit pas la déduction des intérêts
La rémunération du compte courant relève des modalités convenues entre la société et le prêteur. Les statuts ou une convention peuvent préciser le taux, son caractère fixe ou variable, la périodicité du calcul et les conditions de paiement. Le plafond fiscal ne remplace pas cet accord.
Un taux contractuel supérieur au plafond n’est donc pas, par ce seul fait, interdit. En revanche, dans le régime de droit commun, la fraction des intérêts dépassant la limite fiscale doit être réintégrée extracomptablement : elle reste comptabilisée en charge, mais ne réduit pas le résultat imposable.
Un exemple avec une avance de 50 000 euros
Supposons une avance constante de 50 000 euros pendant tout un exercice civil, rémunérée à 6 %. Les intérêts comptabilisés atteignent 3 000 euros. Avec un plafond de 4,55 %, la charge déductible est limitée à 2 275 euros, sous réserve des autres conditions fiscales. La société doit alors réintégrer 725 euros.
À l’inverse, si la convention prévoit 3 %, les intérêts dus sont de 1 500 euros. La société ne peut pas déduire 2 275 euros au seul motif que le plafond l’autoriserait : la déduction porte sur la charge réellement engagée.
Le compte courant fonctionne comme un miroir comptable : la dette inscrite chez la société correspond à une créance chez le prêteur. Mais le traitement fiscal ne se reflète pas automatiquement d’un côté à l’autre. Une fraction non déductible pour la société ne devient pas, pour cette raison, exonérée chez l’associé. Il faut donc séparer le calcul de la charge déductible de l’imposition des intérêts perçus.
Les conditions à contrôler avant toute déduction
Le 3° du 1 de l’article 39 du Code général des impôts encadre la déduction des intérêts servis aux associés à raison des sommes laissées à la disposition de la société, au-delà de leur participation au capital.
La première condition est la libération intégrale du capital social. Un capital souscrit mais non entièrement versé ne satisfait pas cette exigence. Le respect du taux plafond ne suffit donc pas, à lui seul, à rendre les intérêts déductibles.
La vérification s’effectue ensuite compte courant par compte courant, sans compensation. Si un associé reçoit un taux inférieur au plafond, cette différence ne permet pas de déduire davantage d’intérêts sur le compte d’un autre associé rémunéré au-dessus de la limite.
- Vérifier que le capital est entièrement libéré.
- Conserver l’accord fixant les modalités de rémunération.
- Justifier les sommes effectivement mises à disposition et leurs dates.
- Appliquer le plafond correspondant à l’exercice concerné.
- Calculer séparément l’éventuel excédent de chaque compte.
- Reporter les réintégrations dans la détermination du résultat fiscal.
Pour les financements entre entreprises liées, l’article 212 du CGI prévoit également des règles spécifiques, notamment concernant la justification d’un taux de marché dans certaines situations. Le plafond de droit commun n’épuise donc pas l’analyse d’un prêt intragroupe ; d’autres limitations des charges financières peuvent aussi intervenir.
Exercice décalé ou solde variable : adapter le calcul
Retenir les périodes de l’exercice, pas seulement l’année de clôture
Un exercice de douze mois clos en cours d’année ne reprend pas automatiquement la moyenne des quatre trimestres civils de cette année. Il faut tenir compte des taux correspondant à la période couverte, selon les modalités de pondération prévues par l’administration.
Par exemple, pour un exercice allant du 1er avril au 31 mars, les trimestres concernés chevauchent deux années civiles. Les seules valeurs trimestrielles de 2025 ne permettent donc pas nécessairement de calculer son plafond. Pour une clôture en cours de trimestre, il faut utiliser les règles applicables aux fractions de trimestre ou le tableau publié pour la date concernée.
Les exercices courts ou longs appellent également un calcul adapté. Un premier exercice de neuf mois ou un exercice prolongé à quinze ou dix-huit mois ne doit pas recevoir mécaniquement le plafond d’un exercice civil de douze mois. Le BOFiP distingue ces situations et précise les pondérations à retenir.
Calculer les intérêts sur les fonds réellement disponibles
Le taux est annuel, mais les fonds ne sont pas toujours présents toute l’année. Pour chaque période à solde constant, le calcul repose sur le capital avancé, le taux annuel et la durée de mise à disposition. Les intérêts des différentes périodes sont ensuite additionnés.
Un versement effectué en fin d’exercice ne justifie donc pas une rémunération sur douze mois. En présence de plusieurs mouvements, un relevé chronologique des avances et remboursements est plus fiable que le seul solde de clôture.
Ce que finance réellement un compte courant d’associé
Une avance en compte courant est un prêt consenti à la société, inscrit au passif du bilan. Contrairement à un apport en capital, elle crée une dette envers le prêteur. Ses conditions de remboursement doivent être examinées dans les statuts, la convention et les éventuels engagements de blocage.
Le compte peut être alimenté par un versement d’argent ou par des sommes dues que le bénéficiaire laisse à disposition : dividendes régulièrement décidés, rémunérations ou remboursements de frais, selon sa situation.
Les associés et actionnaires peuvent réaliser ces avances. Certains dirigeants, notamment les gérants, présidents de SAS, directeurs généraux ou administrateurs, peuvent également intervenir dans le cadre légal applicable. Les financements consentis par d’autres sociétés commerciales obéissent, eux aussi, à des conditions propres : tout prêt entre sociétés n’est pas automatiquement autorisé.
Enfin, une entreprise individuelle n’a pas de compte courant d’associé, puisqu’elle ne possède pas d’associés. Pour une société, la bonne démarche consiste à documenter l’avance, fixer sa rémunération, puis vérifier séparément le plafond fiscal et les conditions de déduction.