Quelle banque pour un crédit professionnel rapide ? Délais réels, offres et coût total
Pour obtenir un crédit professionnel rapidement, commencez par votre banque si vous disposez déjà d’une ligne autorisée. Sinon, un financement en ligne ou une avance sur facture peut répondre à l’urgence plus efficacement qu’un prêt classique. Le point décisif reste la date de disponibilité des fonds : une réponse favorable en quelques heures ne garantit pas un versement immédiat.
Avant de choisir une banque, identifiez ce qui remboursera le crédit
Un retard client, un achat de stock et le remplacement d’une machine ne se financent pas de la même manière. Pour un décalage entre encaissements et paiements, privilégiez une solution courte : découvert autorisé, prêt de trésorerie ou financement à la facture. Pour du matériel utilisé plusieurs années, un prêt d’investissement ou un crédit-bail évite de concentrer les remboursements sur quelques mois.
Votre boussole doit être l’encaissement qui permettra de rembourser, plutôt que la seule date du décaissement urgent. Inscrivez dans votre prévisionnel l’origine de cet argent, sa date probable et une marge de retard. Si le remboursement dépend d’une vente encore hypothétique, le financement ne comble plus un simple décalage : il porte un risque commercial. Cette distinction aide à choisir une durée réaliste et à éviter les renouvellements coûteux.
- Facture client payable à 60 ou 90 jours : étudiez une avance sur facture ou l’affacturage, sous réserve d’acceptation de la créance.
- Stock saisonnier : comparez un crédit de campagne et une ligne de trésorerie.
- Véhicule ou équipement : examinez le prêt affecté, le leasing ou le crédit-bail, en intégrant loyers et éventuelle option d’achat.
- Création sans bilan : recherchez un financement adapté aux créateurs ou un microcrédit professionnel, notamment auprès de l’ADIE.
Un crédit rapide convient mal à un déficit récurrent sans perspective de redressement. Dans cette situation, négocier les échéances et revoir le besoin de financement est plus prudent que multiplier les avances.
Délais : distinguez la promesse commerciale du versement effectif
Trois étapes doivent être séparées : la réponse de principe, encore conditionnelle ; l’accord définitif après vérifications ; puis le déblocage après signature et réalisation des conditions prévues. Demandez à partir de quel événement commence le délai annoncé : dépôt du formulaire, dossier complet ou contrat signé.
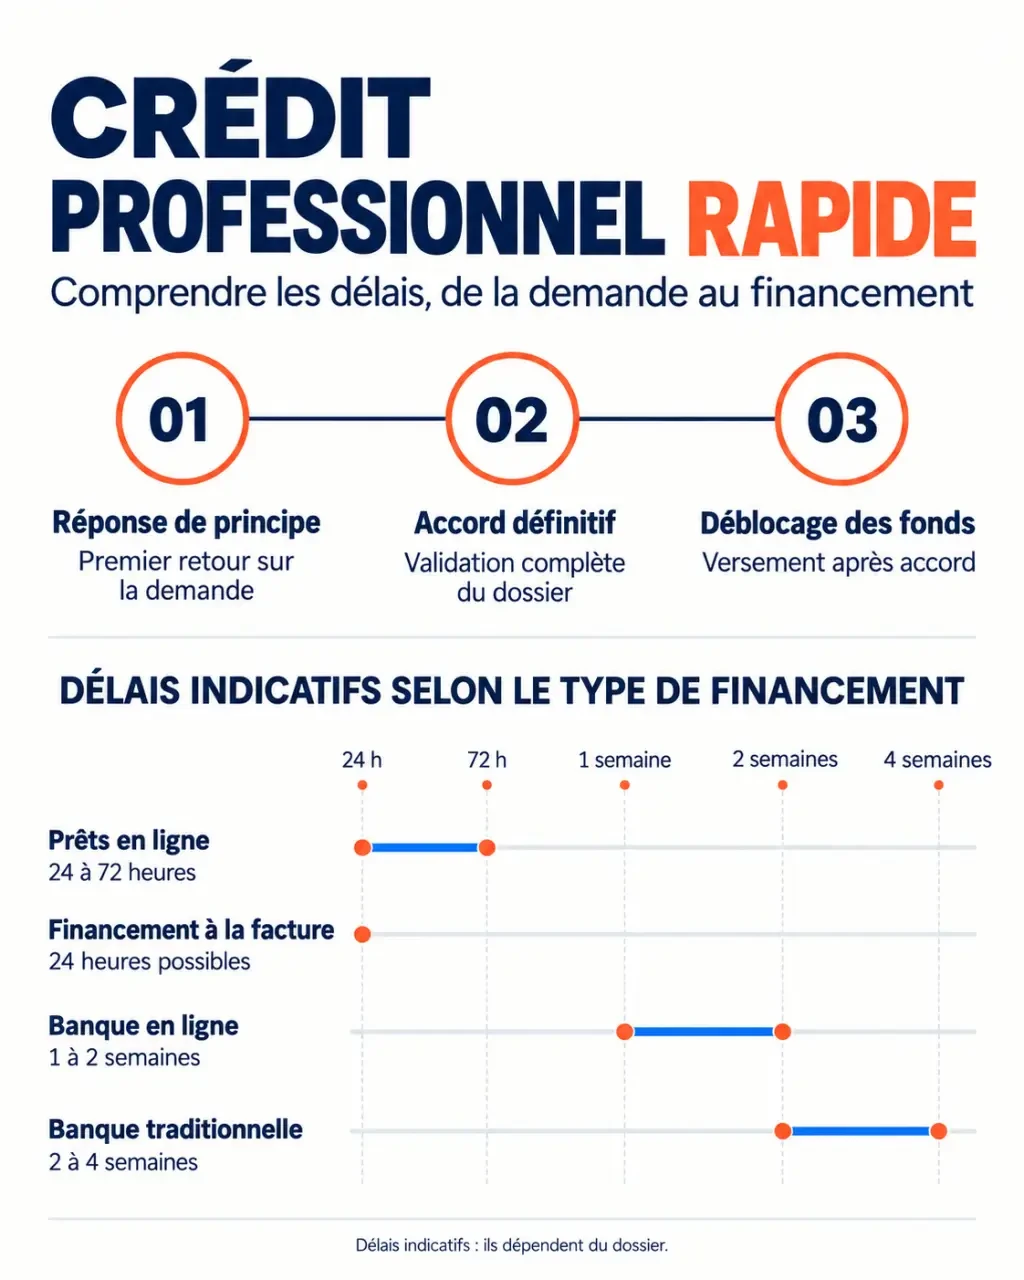
| Solution | Délai indicatif annoncé | Point de vigilance |
|---|---|---|
| Banque traditionnelle | 2 à 4 semaines selon Qonto ; 4 à 8 semaines selon Defacto | Complexité du projet, garanties et pièces manquantes |
| Banque en ligne | 1 à 2 semaines | Parcours digital ne signifie pas accord immédiat |
| Certains prêts professionnels en ligne | 24 à 72 heures | Éligibilité et point de départ du délai à vérifier |
| Financement à la facture | 24 heures possibles | Validation de la facture et du débiteur |
| Affacturage traditionnel | 2 à 4 semaines de mise en place, puis 24 à 48 heures | Premier financement moins rapide que les suivants |
Ces fourchettes ne constituent pas des engagements universels. Une réserve déjà accordée ou un découvert existant peut être plus adapté à une échéance imminente qu’une nouvelle demande, même annoncée comme express. Faites confirmer le montant réellement mobilisable et la date de valeur attendue.
Banques et plateformes : quelles offres examiner en priorité ?
Votre banque actuelle pour une enveloppe déjà pré-accordée
Un établissement qui connaît vos flux dispose déjà d’une partie des éléments nécessaires. Au Crédit Mutuel, le Crédit Illico Pro repose sur une enveloppe pré-accordée annoncée de 10 000 à 50 000 euros, avec des tirages à partir de 1 500 euros. Les durées citées atteignent 5 ans pour le matériel et 7 ans pour les travaux. Les frais annoncés sont de 1 % par tirage : la disponibilité et les conditions applicables restent à confirmer avec le conseiller.
Bpifrance : financements et accompagnement pour les entreprises · Découvrez les solutions officielles de financement, de conseil et d’accompagnement proposées aux entreprises, de la création à la croissance.
Les parcours digitaux pour un besoin de trésorerie court
Qonto donne accès à des financements partenaires : identifiez donc le prêteur réel et son contrat. L’offre Qonto x Defacto mentionne des montants de 500 à 1 000 000 euros, sur 1 jour à 4 mois, avec un intérêt journalier annoncé de 0,03 à 0,08 %. Les critères cités comprennent 6 mois d’ancienneté et l’absence de procédure collective au cours des 24 derniers mois.
Avanseo annonce une offre sous 2 heures et une réception des fonds sous 24 heures, sous réserve d’acceptation et des formalités. Pour les solutions présentées via Qonto, un délai de 48 heures est également évoqué : vérifiez s’il concerne la réponse ou le décaissement.
Bpifrance pour un projet correspondant à un dispositif précis
Le prêt Boost de Bpifrance est présenté avec un montant de 5 000 à 75 000 euros sur 3 à 5 ans. Certains parcours annoncent un décaissement sous 48 heures après signature, et non après la première demande. Vérifiez l’objet financé, les critères du dispositif et ses conditions actuelles. Un prêt personnel, notamment recherché chez Younited Credit, ne doit pas être assimilé automatiquement à un crédit accordé à l’entreprise : contrôlez l’usage autorisé et l’identité de l’emprunteur.
Un dossier complet accélère davantage qu’une demande multipliée
Préparez un dossier cohérent avant de solliciter plusieurs établissements. Le prêteur examine généralement l’ancienneté, les revenus, les charges, la trésorerie, l’endettement et la capacité de remboursement. La forme juridique et le secteur comptent aussi : micro-entrepreneurs, professions libérales, associations et SCI ne sont pas acceptés dans toutes les offres.
- Justificatif d’immatriculation et identité du dirigeant.
- Deux derniers bilans et comptes de résultat, lorsqu’ils existent.
- Relevés bancaires et situation des crédits en cours.
- Prévisionnel de trésorerie intégrant le remboursement demandé.
- Devis, factures ou explication chiffrée de l’utilisation des fonds.
- Pour une création : business plan, prévisions et éléments sur l’apport.
L’open banking permet, avec votre autorisation, de partager les flux bancaires pour accélérer leur analyse. Vérifiez le destinataire et le périmètre du consentement. « Sans justificatif » désigne parfois l’absence de justificatif d’utilisation, jamais l’absence de contrôle de l’entreprise et de sa solvabilité.
Des incidents de paiement, une activité trop récente ou des flux insuffisants peuvent entraîner un refus. Demandez le motif avant de redéposer ailleurs : un montant réduit ou un financement mieux adapté peut être plus pertinent qu’un dossier identique envoyé en série.
Comparez le coût total et les engagements avant de signer
Comparez les propositions sur un même montant et une même durée d’utilisation. Le taux nominal ne couvre pas nécessairement les frais de dossier, commissions, assurances et garanties. Lorsqu’un TAEG est communiqué, il facilite la lecture du coût annualisé ; demandez également le total à payer en euros et l’échéancier complet.
À titre d’illustration, 10 000 euros utilisés pendant 30 jours à 0,05 % par jour représentent 150 euros d’intérêts, hors frais, si le calcul porte sur un capital constant. Une durée prolongée augmente ce coût : une tarification quotidienne mérite donc une simulation avec retard d’encaissement.
Contrôlez aussi la caution personnelle, son plafond et sa durée : elle peut engager votre patrimoine selon ses modalités. Vérifiez les conditions de remboursement anticipé, les pénalités de retard et, en affacturage, la répartition du risque d’impayé. Avant toute demande, transmettez un besoin chiffré avec une date limite, puis exigez une proposition écrite précisant fonds nets reçus, date de versement, coût total et garanties. C’est cette comparaison qui permet de choisir une solution rapide sans fragiliser la trésorerie suivante.

- Innovation bancaire Anytime : des cartes encadrées pour des équipes plus autonomes - 27 octobre 2026
- Quelle banque pour un crédit professionnel rapide ? Délais réels, offres et coût total - 26 octobre 2026
- Yomoni : le danger vient-il des marchés ou de la sécurité de votre épargne ? - 25 octobre 2026