Yomoni : le danger vient-il des marchés ou de la sécurité de votre épargne ?
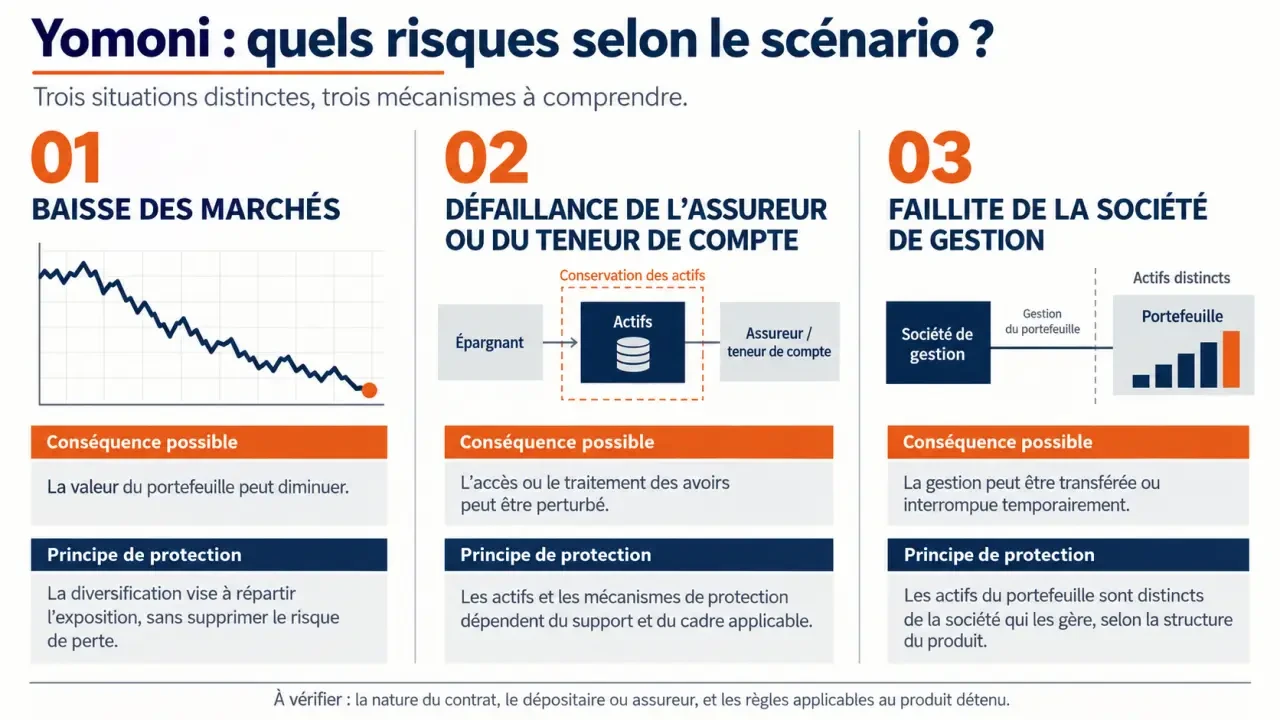
Oui, vous pouvez perdre de l’argent avec Yomoni. Le danger principal vient des placements choisis et de leur exposition aux marchés, pas simplement du fait de confier leur gestion à une plateforme. Une baisse boursière, la défaillance d’un assureur et une faillite de Yomoni sont trois situations différentes : elles n’entraînent ni les mêmes conséquences ni les mêmes protections.
Sécurité de l’intermédiaire et capital garanti : deux sujets distincts
Yomoni est une société de gestion agréée et encadrée par l’Autorité des marchés financiers (AMF). Cet encadrement impose des obligations professionnelles ; il ne garantit ni votre capital ni un rendement. Yomoni indique exercer un mandat de gestion sans détenir directement les fonds et placements de ses clients.
L’entreprise revendique plus de 80 000 clients et plus de 2 milliards d’euros d’actifs sous gestion. Ces chiffres renseignent sur sa taille, mais ne permettent pas de prévoir les performances ou d’écarter une défaillance.
Si Yomoni fait faillite, les placements ne disparaissent pas automatiquement
La séparation entre la société de gestion et les actifs des clients limite les conséquences directes d’une faillite de Yomoni. Selon l’enveloppe, l’épargne relève d’un contrat auprès d’un assureur ou d’un compte auprès d’un établissement teneur de compte. Une défaillance du gestionnaire peut néanmoins perturber le suivi, les arbitrages et les démarches nécessaires à la poursuite de la gestion.
Il faut donc identifier, dans vos documents contractuels, l’assureur ou le teneur de compte, ainsi que la procédure applicable en cas de cessation du mandat. La séparation des actifs constitue une protection juridique, pas une promesse de disponibilité immédiate.
Si le partenaire financier fait défaut, les protections changent
En assurance-vie, vous détenez une créance sur l’assureur : sa solidité compte donc aussi. Le Fonds de garantie des assurances de personnes (FGAP) et le Fonds de garantie des dépôts et de résolution (FGDR) correspondent à des dispositifs différents, selon l’établissement et les avoirs concernés. Leur intervention dépend de conditions et de plafonds ; elle ne couvre pas une baisse ordinaire des marchés. Vérifiez le régime applicable à votre contrat plutôt que de supposer une garantie unique pour toute l’offre Yomoni.
Les scénarios qui peuvent réellement faire baisser votre portefeuille
La gestion pilotée organise l’exposition au risque, mais ne l’annule pas. Yomoni peut diversifier les investissements et ajuster l’allocation dans le cadre du mandat ; la société ne peut empêcher une crise boursière ou une variation défavorable des devises.
Comprendre les ETF avant d’investir · Le guide officiel de l’AMF explique le fonctionnement des ETF et les principaux risques à connaître avant de placer son épargne.
| Risque | Conséquence possible | Protection ou limite |
|---|---|---|
| Marché et actions | Baisse des cours et moins-value | Diversification, sans garantie contre les pertes |
| Taux d’intérêt | Baisse de valeur des obligations, notamment lorsque les taux montent | Allocation et choix des supports |
| Change | Variation des devises défavorable au rendement en euros | Couverture éventuelle, à vérifier selon l’ETF |
| Liquidité | Revente plus difficile ou à un prix dégradé | Sélection de supports liquides, sans certitude en période de crise |
| Contrepartie | Défaillance d’un partenaire financier | Sélection et suivi des partenaires |
| Opérationnel | Erreur, incident informatique ou indisponibilité du service | Contrôles et procédures, sans risque nul |
Les ETF diversifient, mais restent exposés à leur indice
Un ETF permet d’investir dans un ensemble de titres plutôt que dans une seule entreprise. Cela réduit le risque de concentration, mais un ETF actions peut fortement baisser si son marché recule. Plusieurs ETF peuvent aussi détenir les mêmes grandes entreprises : multiplier les lignes ne suffit pas à diversifier réellement.
La réplication physique repose sur la détention de titres ; la réplication synthétique utilise notamment un contrat d’échange avec une contrepartie. Ces structures présentent des risques différents, à examiner dans le document d’informations clés. De même, un ETF coté en euros n’est pas nécessairement protégé contre le risque de change : ce sont ses actifs sous-jacents et sa couverture éventuelle qui comptent.
Le profil de risque doit résister à votre besoin de retrait
Yomoni présente 10 profils de risque, dont l’accès et la composition doivent être vérifiés selon l’offre souscrite. Selon Finance Héros, le profil 10 est composé à 100 % d’ETF actions. Il ne convient donc pas à une personne qui attend une stabilité du capital ou prévoit de récupérer prochainement toute son épargne.
Un profil moins offensif n’est pas automatiquement garanti : les obligations peuvent elles aussi perdre de la valeur. En assurance-vie, il faut distinguer les unités de compte, non garanties en capital, des fonds en euros dont la protection dépend des conditions du support. Pour Suravenir Opportunités 2, la garantie annoncée est de 97 % du capital : « fonds en euros » ne signifie donc pas systématiquement restitution intégrale des sommes versées.
Pensez votre portefeuille comme un système en orbite autour de vos projets : le centre doit être votre besoin d’argent, pas le numéro du profil. Si un achat immobilier approche, cette échéance exerce une contrainte plus forte qu’une bonne tolérance psychologique aux fluctuations. À l’inverse, une épargne sans usage proche peut supporter davantage de variations. Cette lecture évite de choisir un profil isolément du reste de votre patrimoine.
Avant de répondre au questionnaire, imaginez une baisse marquée : conserveriez-vous le placement, ou vendriez-vous pour arrêter les pertes ? Gardez une épargne de précaution disponible hors des supports volatils. Un horizon long laisse davantage de temps pour traverser une baisse, mais ne garantit jamais son effacement.
Frais et performances : comparer le service, pas seulement le rendement
Les frais d’assurance-vie mentionnés pour Yomoni vont de 0,6 % à 1,6 % par an selon le profil et l’offre ; Café de la Bourse indique un plafond annuel de 1,6 %. Consultez la grille contractuelle actuelle et sa décomposition : frais du contrat, mandat de gestion et coûts des supports. L’absence annoncée de frais d’entrée, de sortie ou d’arbitrage ne signifie pas absence de frais annuels.
Pour comparer une performance, retenez la même période, une exposition au risque comparable et un résultat net de tous les frais. Un portefeuille mêlant actions et obligations ne se juge pas uniquement face à un ETF entièrement investi en actions. Les versements successifs peuvent également expliquer l’écart entre votre rendement personnel et une performance publiée.
- Gestion libre : potentiellement moins coûteuse, mais vous assumez le choix des supports, le rééquilibrage et les décisions en période de baisse.
- Nalo : comparez le mandat, l’allocation, les frais totaux et les conditions de l’enveloppe proposée.
- Linxea : distinguez le contrat choisi et son mode de gestion ; le nom du distributeur ne suffit pas à définir le risque.
- Banque traditionnelle : une agence physique ne rend pas les unités de compte garanties ; examinez les mêmes critères.
La délégation peut être utile si elle vous évite des décisions impulsives. Elle ne promet toutefois aucune surperformance, et les résultats passés ne préjugent pas des résultats futurs.
Les vérifications décisives avant de confier votre épargne
La disponibilité dépend autant de l’enveloppe que des supports. L’assurance-vie permet des rachats selon ses conditions ; le PEA comporte des conséquences fiscales à examiner avant un retrait ; le PER est en principe destiné à la retraite, avec des cas de déblocage anticipé encadrés. Le compte-titres n’impose pas le même cadre, mais vendre reste soumis aux conditions de marché.
Un témoignage rapporte environ un mois pour récupérer des fonds : ce délai individuel n’est ni une moyenne ni un engagement contractuel. Demandez les délais de traitement, les pièces exigées et la différence entre rachat, transfert et clôture.
- Identifiez l’établissement qui porte votre contrat ou conserve vos avoirs.
- Vérifiez les garanties, leurs exclusions et leur assiette après frais.
- Lisez l’allocation du profil et les documents des supports.
- Comparez les frais totaux avec une solution de risque équivalent.
- Assurez-vous de pouvoir supporter une baisse sans retrait forcé.
Le principal danger est de prendre une gestion simple à utiliser pour un placement sans risque. Yomoni peut répondre à un besoin de délégation, à condition que le profil, les coûts et la disponibilité correspondent réellement à vos projets.