Innovation bancaire Anytime : des cartes encadrées pour des équipes plus autonomes
Anytime est une fintech créée en 2014, spécialisée dans les services bancaires digitaux, les moyens de paiement et la gestion des dépenses. Elle s’adresse notamment aux associations, aux petites structures et aux acteurs du médico-social. Depuis le 1er janvier 2026, elle appartient au Crédit Coopératif, membre du groupe BPCE. Son intérêt concret : permettre aux équipes de payer leurs dépenses professionnelles tout en donnant aux responsables une meilleure visibilité sur les transactions.
Une fintech devenue filiale du Crédit Coopératif
L’innovation bancaire d’Anytime repose sur une ambition simple : rendre la technologie financière plus accessible et simplifier les opérations du quotidien. Le terme fintech désigne ici une entreprise qui utilise les outils numériques pour proposer des services financiers. L’enjeu n’est donc pas seulement de remplacer un guichet par un écran, mais de faciliter les paiements, leur suivi et leur organisation.
Les premiers partenariats dans le secteur associatif ont contribué à orienter cette démarche vers des besoins précis : donner de l’autonomie aux personnes sur le terrain, limiter les tâches administratives et améliorer la transparence financière.
- 2014 : création d’Anytime et lancement de son activité.
- 2016 : levée de fonds de 5 millions d’euros pour soutenir son développement.
- 1er janvier 2026 : finalisation de l’acquisition par le Crédit Coopératif.
Le rattachement s’inscrit dans le plan stratégique « 100 % engagés » du Crédit Coopératif et dans son positionnement au service de l’économie sociale et solidaire. Anytime conserve son autonomie opérationnelle ainsi qu’une soixantaine de collaborateurs. Cette organisation associe l’expertise technologique de la fintech à la connaissance du monde associatif de la banque coopérative.
Le lien capitalistique est donc clair : Anytime est une filiale du Crédit Coopératif, qui appartient au groupe BPCE. Cette appartenance constitue un repère institutionnel, sans dispenser d’examiner les conditions contractuelles propres à chaque service.
Deux besoins distincts : faire fonctionner le compte et piloter les dépenses
Pour comprendre l’offre, il faut distinguer les opérations bancaires courantes de la gestion des dépenses réalisées par plusieurs personnes. Une petite association peut surtout rechercher des moyens de paiement simples. Une organisation disposant de plusieurs équipes aura davantage besoin de répartir les capacités de dépense et de centraliser leur suivi.
Les opérations financières du quotidien
Anytime propose une solution de banque au quotidien 100 % digitale, avec des cartes de débit, des transferts et un terminal de paiement. Ces services répondent à des usages différents : régler un fournisseur, transférer des fonds ou encaisser des paiements. Leur disponibilité et leurs conditions doivent être vérifiées dans l’offre envisagée, plutôt que supposées identiques pour toutes les structures.
La dématérialisation permet de gérer ces opérations à distance. Elle peut alléger les démarches, mais doit rester compatible avec les pratiques des utilisateurs : accès aux outils, aisance numérique et besoin éventuel d’accompagnement.
Les dépenses engagées par les équipes
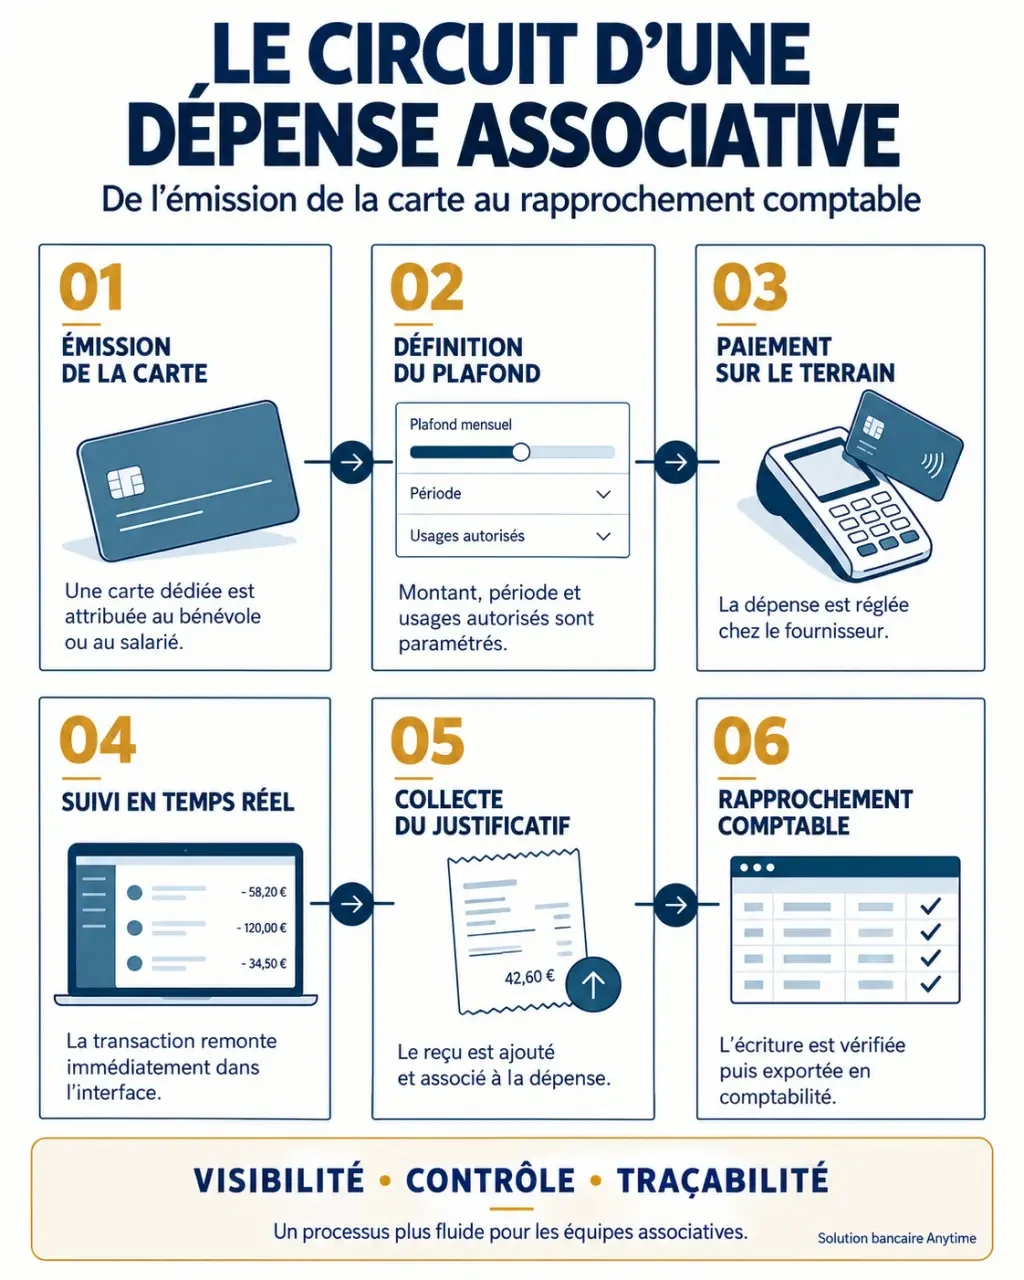
La gestion des dépenses concerne les salariés, les bénévoles et les collaborateurs en mission. Elle combine notamment des cartes physiques ou prépayées, des plafonds personnalisés, le suivi des transactions en temps réel et la digitalisation des notes de frais. Une flotte de cartes désigne ainsi plusieurs cartes dont l’organisation pilote l’utilisation.
La distinction est importante : disposer d’un moyen de paiement ne suffit pas à organiser le contrôle des dépenses. L’utilité de la plateforme tient à la possibilité de rapprocher l’autonomie des utilisateurs et la visibilité dont les responsables financiers ont besoin.
Encadrer les paiements sans bloquer le travail sur le terrain
Dans une association, centraliser tous les achats entre les mains du trésorier peut ralentir l’activité. À l’inverse, multiplier les moyens de paiement sans règles communes complique le contrôle. Les plafonds personnalisés et le suivi des transactions apportent une réponse intermédiaire : déléguer la dépense dans un cadre défini.
Prenons le cas d’un bénévole chargé d’acheter du matériel pour un événement. Une carte avec un plafond adapté peut lui permettre de régler les achats autorisés sans avancer personnellement les fonds. Le responsable suit ensuite les transactions et organise la collecte des justificatifs. Cet exemple illustre un usage possible, dont les modalités doivent être confirmées selon la formule retenue.
- Définir le besoin : identifier l’utilisateur, sa mission et les achats attendus.
- Fixer le cadre : choisir le moyen de paiement et un plafond cohérent.
- Suivre les opérations : examiner les transactions et repérer les écarts éventuels.
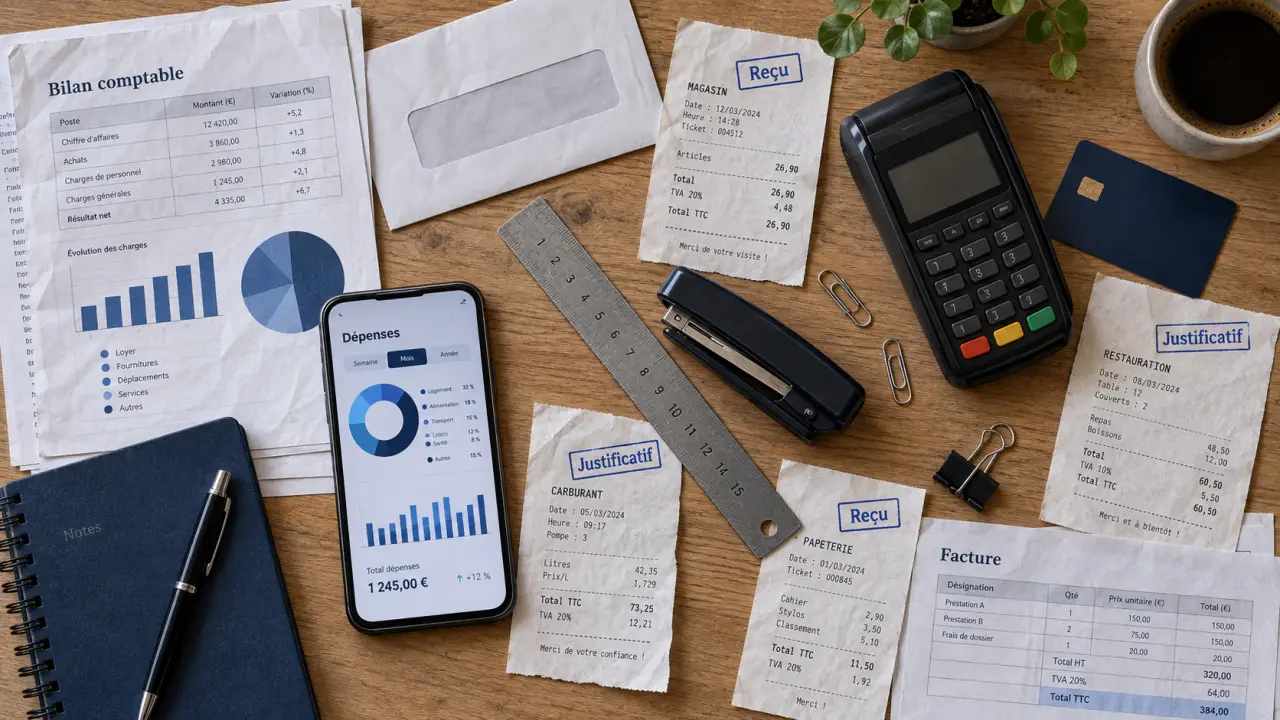
- Documenter la dépense : recueillir les justificatifs et préparer son traitement comptable.
Le point fragile se situe souvent à la jonction entre paiement et comptabilité. Comme un joint assure la continuité entre deux pièces, une procédure de rapprochement doit relier chaque transaction à son justificatif, à son objet et à la personne responsable. Avant le déploiement, décidez qui complète une dépense incomplète et qui relance en cas de pièce manquante : sans cette liaison, un paiement visible en temps réel peut rester inexploitable lors de la clôture.
Le suivi en temps réel améliore la visibilité, mais ne garantit pas à lui seul la conformité d’un achat. Les règles internes, la vérification des justificatifs et le contrôle des habilitations restent indispensables.
Des usages différents selon la taille et la mission de l’organisation
Les associations et les acteurs du médico-social partagent un besoin de maîtrise budgétaire, mais leurs contraintes ne sont pas interchangeables. Le nombre de personnes qui dépensent, la dispersion des équipes et le temps disponible pour l’administration doivent guider le choix de la solution.
| Profil | Besoin prioritaire | Fonctions à examiner |
|---|---|---|
| Petite association | Simplifier les opérations courantes | Cartes, transferts, encaissement et accompagnement |
| Association avec plusieurs équipes | Déléguer sans perdre la visibilité | Flotte de cartes, plafonds personnalisés et suivi des transactions |
| Structure sociale ou médico-sociale | Encadrer les dépenses des collaborateurs en mission | Cartes adaptées, suivi centralisé et gestion des justificatifs |
Pour une petite structure, la simplicité d’utilisation peut primer sur la multiplication des fonctionnalités. Dans une grande association, l’enjeu sera plutôt de définir les responsabilités : qui dispose d’une carte, qui contrôle les dépenses et qui intervient lorsqu’un utilisateur quitte l’organisation.
L’accompagnement constitue également un critère de choix. Le Crédit Coopératif s’appuie notamment sur son e-@gence associations et ses 65 centres d’affaires en France. Les modalités d’accès à un conseiller spécialisé doivent être précisées selon le parcours et l’offre proposés.
Les vérifications utiles avant de choisir Anytime
L’intérêt d’une solution digitale se mesure à son adéquation avec les pratiques réelles, pas seulement à sa liste de fonctionnalités. Avant de souscrire, partez d’un mois représentatif : nombre d’utilisateurs, achats habituels, besoins d’encaissement et temps consacré aux justificatifs.
- Coût total : abonnement, cartes supplémentaires, opérations et éventuels frais annexes.
- Éligibilité : formes juridiques acceptées, documents demandés et conditions d’ouverture.
- Paiements : plafonds applicables, restrictions et conditions d’utilisation des cartes.
- Comptabilité : formats d’export et compatibilité avec les logiciels utilisés, à confirmer.
- Sécurité : authentification, droits d’accès, opposition et traitement des incidents.
- Accompagnement : interlocuteurs disponibles et modalités d’assistance.
Demandez également quelle entité fournit chaque service et quelles protections contractuelles s’appliquent aux fonds. Le rattachement au Crédit Coopératif ne remplace pas cette lecture précise.
La valeur d’Anytime tient à l’articulation entre paiement, autonomie et contrôle. Pour une association ou une structure médico-sociale, le bon choix sera celui qui facilite les achats nécessaires tout en laissant une trace claire, vérifiable et utile à la gestion.

- Innovation bancaire Anytime : des cartes encadrées pour des équipes plus autonomes - 27 octobre 2026
- Quelle banque pour un crédit professionnel rapide ? Délais réels, offres et coût total - 26 octobre 2026
- Yomoni : le danger vient-il des marchés ou de la sécurité de votre épargne ? - 25 octobre 2026