Fonds euro BNP Paribas 2024 : 2,90 % de rendement moyen, mais que reste-t-il après les frais ?
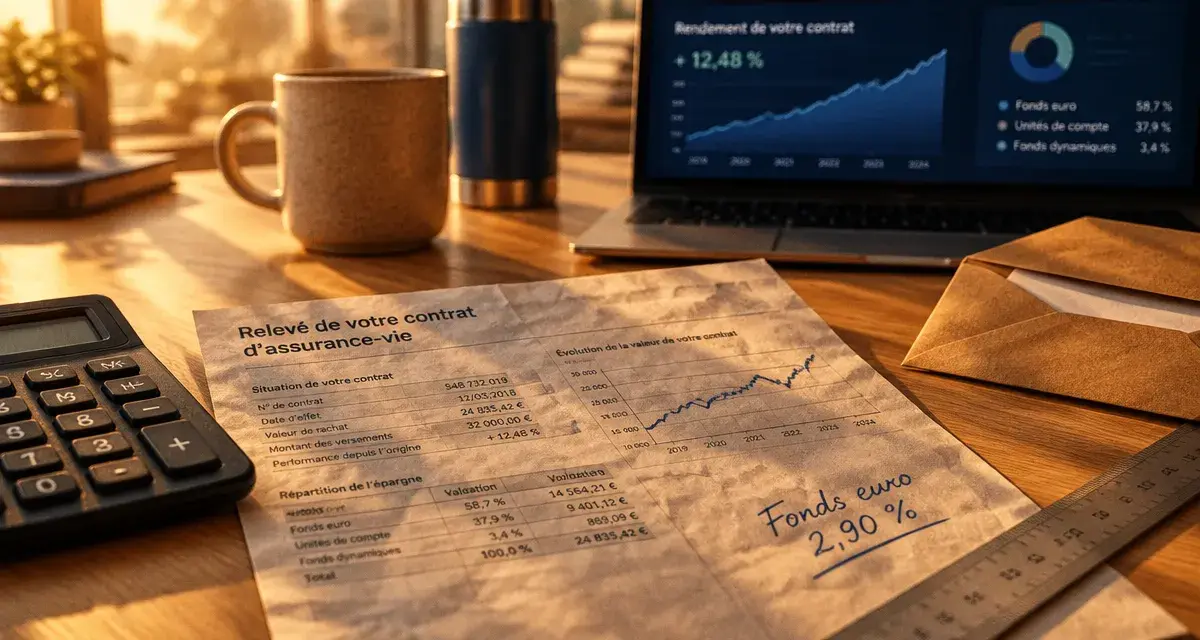
Le fonds en euros de BNP Paribas, accessible notamment via le contrat Multiplacements 2 géré par Cardif, a affiché un rendement moyen de 2,90 % pour 2024, avec des taux bonifiés pouvant atteindre 4,75 %. Ce chiffre est encourageant, mais il ne dit pas tout : entre les frais, la composition réelle du fonds et le niveau de garantie, la performance qui arrive dans votre poche peut sensiblement différer.
Ce que recouvre le fonds euro BNP Paribas
Un fonds en euros est un support d’assurance vie investi dans l’actif général de l’assureur. Chez BNP Paribas, il est proposé dans le contrat Multiplacements 2, assuré par Cardif Assurance Vie. Il s’adresse aux épargnants qui privilégient la sécurité du capital, par exemple pour préparer un projet de vie, constituer une réserve ou transmettre un patrimoine.
Calculer l’impact des frais sur votre versement en fonds euro
Modifiez les valeurs pour estimer l’effet des frais sur versement et des frais de gestion sur votre capital.
| Scénario | Frais d’entrée | Capital investi | Capital final | Gain net |
|---|---|---|---|---|
| Frais 2,75 % | ||||
| Frais 0,50 % |
Méthode : frais sur versement = versement × taux ; capital investi = versement − frais ; rendement net = rendement brut − frais de gestion ; capital final = capital investi × (1 + rendement net)durée. Le gain net est la différence entre le capital final et le versement initial.
Il s’agit d’une approximation simplifiée : capitalisation annuelle à rendement constant, sans fiscalité ni prélèvements sociaux, ni autres frais éventuels.
Simulation indicative : les taux réels dépendent du contrat et ne sont pas garantis.
Il existe par ailleurs des fonds en euros à garantie partielle, comme Euro Private Strategies, où le capital est garanti à hauteur de 97 % par an. La nuance est importante : selon le fonds choisi, la garantie n'est pas la même. Vérifiez toujours ce point dans les dispositions spéciales du contrat avant de verser.
Rendement 2024 : lire le taux au-delà du chiffre
Un taux moyen de 2,90 % et des bonus ciblés
Le taux de rendement moyen 2024 s'établit à 2,90 %. Des taux bonifiés, pouvant aller jusqu'à 4,75 %, peuvent s'y ajouter selon certaines conditions, généralement liées à une part d'unités de compte dans le contrat. Le taux affiché pour un client dépend donc de son profil de versement, et non uniquement du fonds.
Pourquoi les taux ont remonté
Depuis la remontée des taux directeurs de la Banque centrale européenne en 2022, les assureurs réinvestissent leurs flux dans des obligations plus rémunératrices. Le rendement d'un fonds euro suit ce mouvement avec retard, car le portefeuille se renouvelle progressivement. Cardif parle de politique de convergence des taux : les rendements des différents contrats se rapprochent peu à peu de celui du fonds, afin de lisser les écarts entre épargnants.
Pour comprendre cette inertie, on peut voir le fonds euro comme un filtre à retardement : les obligations achetées à l'époque des taux bas passent d'abord, et les titres mieux rémunérés ne prennent de l'importance qu'au fil des remplacements. C'est la duration moyenne du portefeuille qui détermine la vitesse de ce filtrage. Plus elle est longue, plus l'effet de la hausse des taux met du temps à se voir dans votre rendement, mais plus il durera si les taux rebaissent.
Frais : ce qui sépare le taux brut de la performance nette
Les frais pèsent directement sur ce que vous gagnez. Voici les niveaux à connaître :
BNP Paribas Multiplacements 2 : liste des supports et fonds en euros du contrat · Le document d'information clé de Cardif qui détaille les supports en unités de compte proposés et les informations relatives au Fonds en euros du contrat d'assurance-vie BNP Paribas Multiplacements 2.
| Type de frais | Niveau |
|---|---|
| Frais sur versement | 0,50 % (offre promotionnelle) à 2,75 % maximum |
| Frais de gestion annuels | 0,70 % |
| Frais d'arbitrage | 1 % maximum |
Prenons un exemple simple. Sur un versement de 10 000 €, des frais de 2,75 % retirent 275 € dès le départ, contre 50 € avec le taux promotionnel de 0,50 %. L'écart de 225 € équivaut à plusieurs mois de rendement du fonds. Avant de souscrire, vérifiez donc si une offre sur les frais est en cours, et négociez-les si vous versez une somme importante.
Gardez aussi en tête que les frais de gestion de 0,70 % s'appliquent chaque année : c'est en les comparant au rendement que l'on mesure la performance nette réelle.
Composition et sécurité : où est investi votre argent
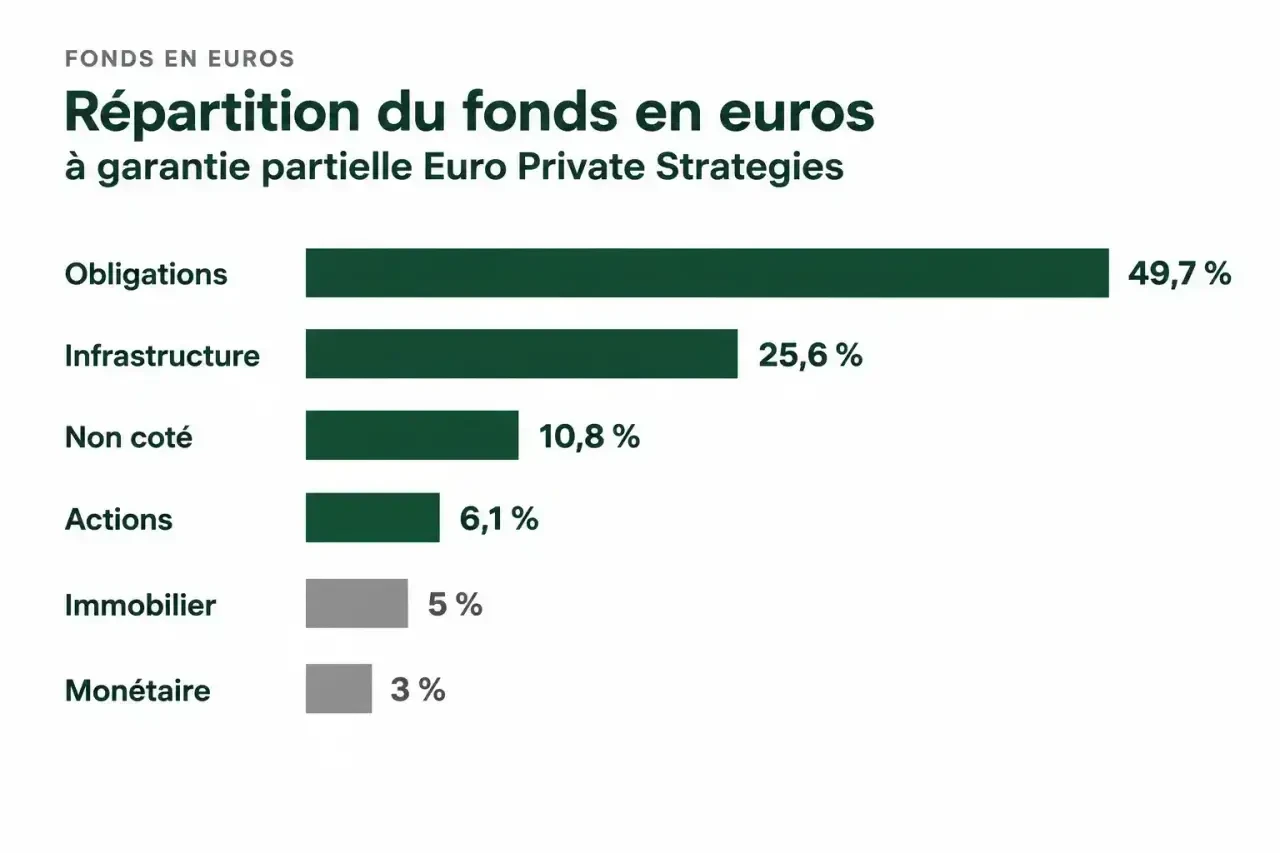
Un fonds euro n'est pas qu'un panier d'obligations d'État. La répartition communiquée pour le fonds à garantie partielle Euro Private Strategies illustre cette diversification :
- Obligations (souveraines et corporate) : 49,7 %
- Infrastructure : 25,6 %
- Non coté (private equity, dettes privées) : 10,8 %
- Actions : 6,1 %
- Immobilier : 5 %
- Monétaire : 3 %
Cette poche diversifiée vise à aller chercher du rendement au-delà des obligations, avec un risque un peu supérieur. C'est la raison pour laquelle la garantie y est partielle (97 % par an) et non totale. À titre d'ordre de grandeur, le volume du fonds était estimé à 0,52 Md€ en 2023. Retenez surtout le lien entre composition et résultat : la part obligataire détermine la stabilité, tandis que les actifs non cotés cherchent à améliorer le rendement.
Comparer et décider : questions à se poser avant de verser
Situer le fonds face à la concurrence
Un taux de 2,90 % se juge par rapport aux autres fonds euros du marché et à vos propres frais. Comparez toujours trois éléments : le rendement net de frais de gestion, les frais sur versement et le niveau de garantie. Un fonds un peu moins rémunérateur mais sans frais d'entrée peut l'emporter sur un horizon de quelques années. Les contrats en ligne affichent souvent des frais réduits ; l'avantage d'un contrat bancaire se situe plutôt du côté de l'accompagnement par un conseiller et de la notoriété du groupe, que souligne le Trophée d'Or du Revenu.
Souscrire, gérer et anticiper la suite
La souscription et la gestion s'effectuent via l'espace client ou en agence BNP Paribas. Un arbitrage entre le fonds euro et les unités de compte coûte jusqu'à 1 %, ce qui incite à construire sa répartition dès le départ plutôt qu'à la modifier souvent. Pour la suite, le rendement dépendra de la trajectoire des taux de la BCE et de la poche diversifiée : si les taux baissent, les obligations déjà détenues continueront de soutenir le fonds quelque temps, mais les nouveaux investissements seront moins rémunérateurs.
Un bon réflexe consiste à répartir son épargne : le fonds euro pour la part que vous ne voulez pas voir fluctuer, et des unités de compte pour la part à long terme. Pour un montant important, un échange avec un conseiller aide à vérifier les frais et la garantie applicables à votre situation.

- Terminal paiement SwiftPay contactless : ce que disent les avis et ce qu’il faut vérifier avant de s’engager - 31 octobre 2026
- Fonds euro BNP Paribas 2024 : 2,90 % de rendement moyen, mais que reste-t-il après les frais ? - 30 octobre 2026
- Compte courant d’associé : taux de rémunération libre, déduction limitée à 4,55 % fin 2025 - 29 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Investissement immobilier neuf : le loyer ne suffit pas à mesurer la rentabilité
 Yomoni : le danger vient-il des marchés ou de la sécurité de votre épargne ?
 Inter Invest avis : ce que les garanties Girardin couvrent vraiment
 Compte courant d’associé : taux de rémunération libre, déduction limitée à 4,55 % fin 2025