Crédit immobilier : le taux actuel ne dit pas tout du coût sur 20 ou 25 ans
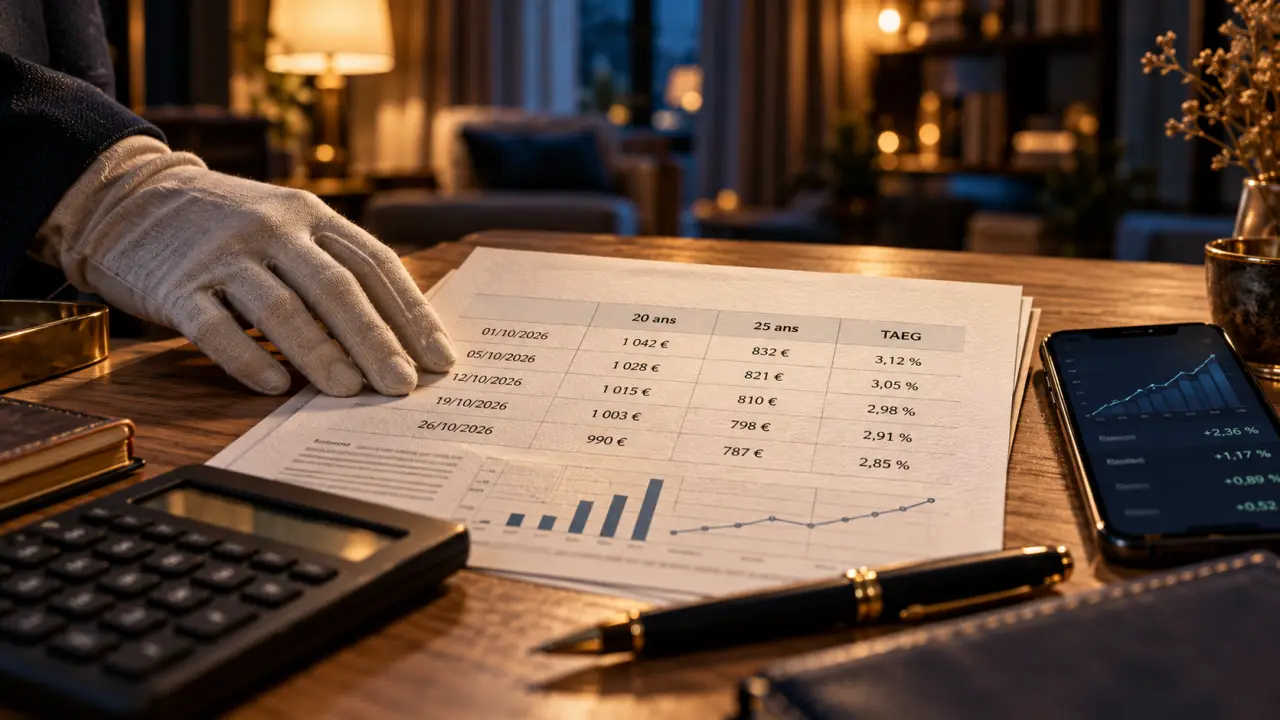
En octobre 2026, les taux moyens de crédit immobilier publiés par CAFPI se situent à 3,51 % sur 20 ans et à 3,59 % sur 25 ans, hors assurance. Les meilleurs dossiers peuvent obtenir moins, tandis que les barèmes standards dépassent ces niveaux. Pour évaluer votre projet, il faut donc rapprocher le taux affiché de votre durée d’emprunt, de votre profil et du coût global du financement.
Les taux à comparer en octobre 2026, durée par durée
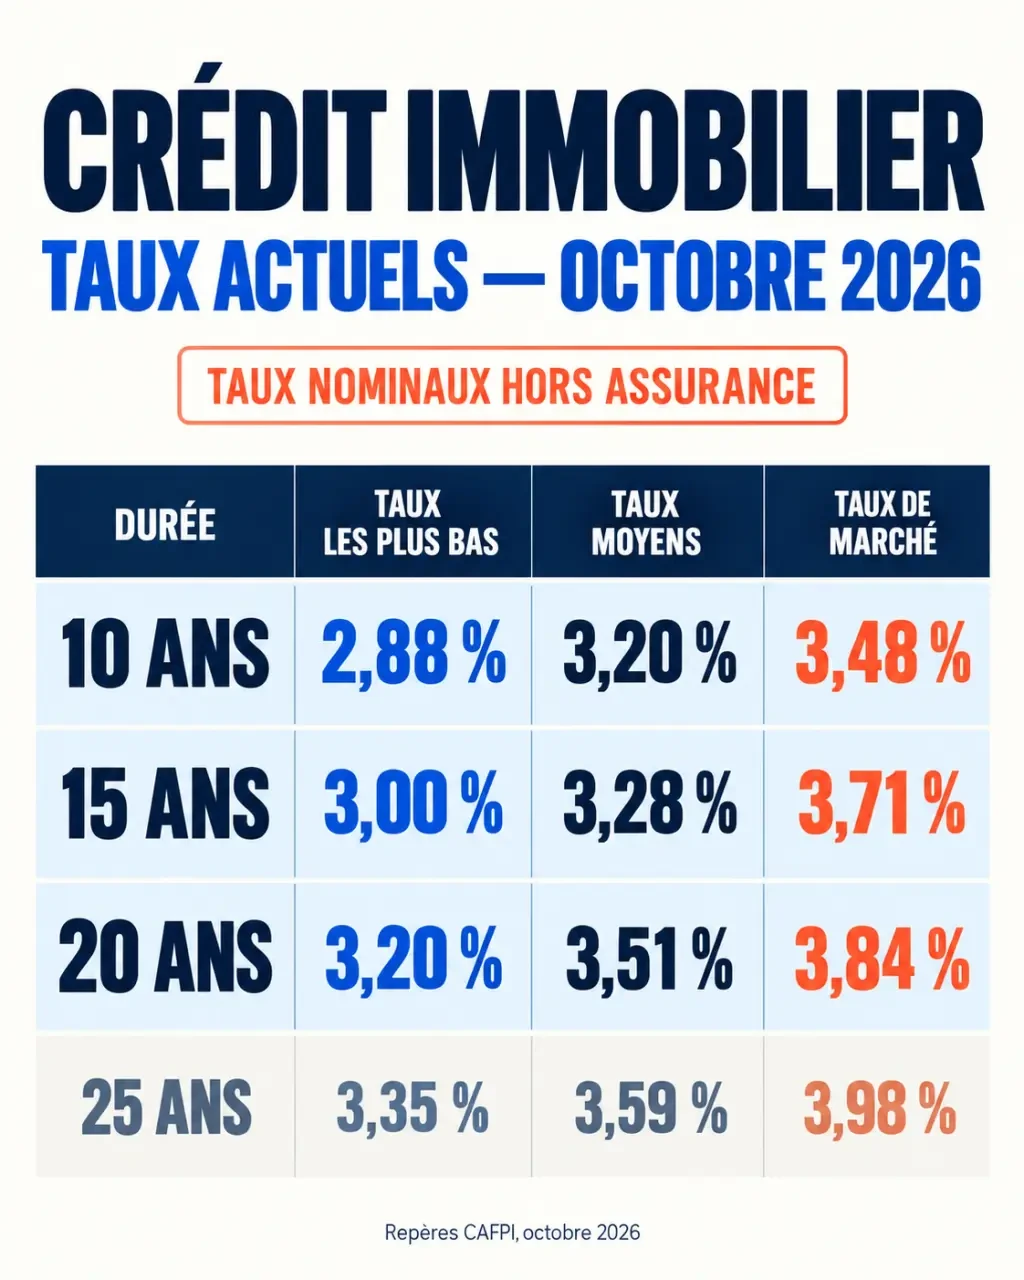
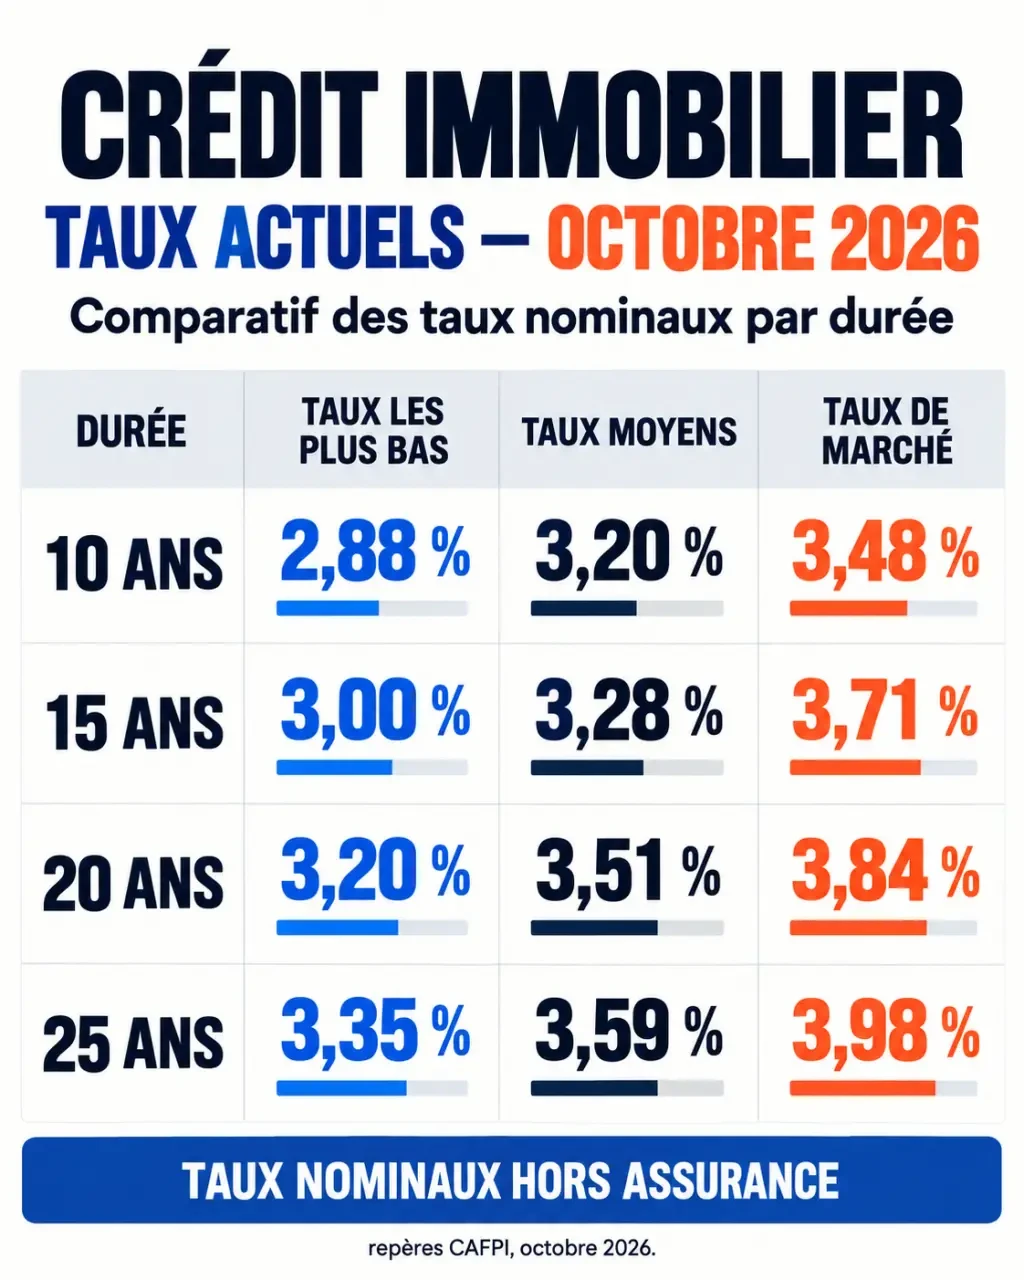
Le tableau de CAFPI distingue trois repères : les taux les plus bas, les taux moyens et les taux de marché. Cette distinction évite de prendre une condition réservée aux dossiers les plus solides pour une proposition accessible à tous.
| Durée du prêt | Taux les plus bas | Taux moyens | Taux de marché |
|---|---|---|---|
| 10 ans | 2,88 % | 3,20 % | 3,48 % |
| 15 ans | 3,00 % | 3,28 % | 3,71 % |
| 20 ans | 3,20 % | 3,51 % | 3,84 % |
| 25 ans | 3,35 % | 3,59 % | 3,98 % |
Repères CAFPI pour octobre 2026 : taux nominaux hors assurance. Les données sont actualisées sur les 15 derniers jours ; elles ne constituent pas une offre de financement.
Meilleurtaux relève de son côté des taux négociés autour de 3,40 % sur 15 ans, de 3,50 à 3,55 % sur 20 ans et de 3,60 à 3,65 % sur 25 ans. Ses barèmes standards moyens atteignent 3,86 %, contre 3,69 % début septembre, pour une durée moyenne d’environ 23 ans.
Ces résultats ne sont pas contradictoires : périodes d’observation, banques partenaires et profils financés diffèrent. CAFPI publie également des repères moyens de 3,30 % sur 15 ans, 3,51 % sur 20 ans et 3,58 % sur 25 ans. Comparez toujours des chiffres de même nature, relevés à une date proche.
Du taux affiché au coût réel : les vérifications indispensables
Meilleur taux, moyenne et barème ne désignent pas la même chose
Le meilleur taux correspond à des conditions particulièrement favorables ; le taux moyen décrit un ensemble de dossiers ; le barème bancaire sert de point de départ commercial. Une négociation peut faire descendre ce dernier. Lorsqu’un baromètre utilise le premier décile, il décrit le seuil du dixième des taux les plus bas, et non une moyenne générale. CAFPI s’appuie pour cet indicateur sur au moins 50 dossiers lorsque le volume est représentatif.
Le TAEG permet une comparaison plus complète
Le taux nominal sert au calcul des intérêts. Le TAEG, ou taux annuel effectif global, intègre aussi les coûts nécessaires à l’obtention du prêt : assurance obligatoire, frais de dossier, garantie et autres frais imposés selon l’offre. Il ne se calcule pas en additionnant simplement les pourcentages affichés. Comparez-le à montant et durée identiques, avec des garanties d’assurance équivalentes.
Le taux d’usure constitue le plafond légal du TAEG. Selon Service-Public, les seuils applicables à compter du 1er octobre 2026 sont de 4,09 % pour les prêts fixes de moins de 10 ans, 4,68 % de 10 à moins de 20 ans et 5,40 % à partir de 20 ans. Ils sont de 5,52 % pour les prêts variables et de 6,49 % pour les prêts-relais.
Une assurance coûteuse peut donc bloquer un dossier malgré un taux nominal acceptable. Il faut examiner son tarif, mais aussi ses exclusions, sa couverture et la quotité assurée pour chaque emprunteur.
20 ou 25 ans : mesurer le gain mensuel et son prix
Allonger la durée réduit la mensualité, mais augmente généralement le taux et les intérêts cumulés. Dans l’exemple de Pretto portant sur 280 000 € empruntés à 3,8 %, la mensualité hors assurance est d’environ 1 646 € sur 20 ans, contre 1 447 € sur 25 ans. Le soulagement mensuel s’accompagne d’un coût supplémentaire.
| Durée | Intérêts approximatifs selon Pretto |
|---|---|
| 15 ans | 79 800 € |
| 20 ans | 114 900 € |
| 25 ans | 154 200 € |
La durée est aussi une charnière entre votre budget d’aujourd’hui et votre liberté de revendre demain. Pretto estime qu’après 10 ans, environ 29 % du capital est remboursé sur un prêt de 25 ans, contre 41 % sur 20 ans et 61 % sur 15 ans. Si une mobilité professionnelle ou un changement de logement est probable, examinez le capital restant dû à cette échéance : une mensualité légère ne garantit pas une somme importante récupérée à la revente.
Pour estimer votre capacité d’emprunt, partez des revenus retenus par la banque, retranchez les mensualités des crédits existants et intégrez l’assurance du nouveau prêt. Le plafond usuel de taux d’effort est de 35 %, assurance comprise, sous réserve des règles applicables et de l’analyse bancaire. Avec 4 000 € de revenus mensuels, cela représente 1 400 € de charges de crédit au total, sans garantir l’accord du prêteur.
Votre profil et votre région peuvent déplacer le taux
Meilleurtaux indique que l’écart entre profils peut atteindre près de 1 point. La banque examine notamment la stabilité des revenus, l’apport personnel, la gestion des comptes, l’épargne restante et le reste à vivre. Pour un indépendant ou un salarié aux revenus variables, la régularité des résultats et leur justification comptent particulièrement.
Pretto conseille un apport couvrant environ 10 % du projet dans l’ancien et 5 % dans le neuf. Ce sont des repères, pas des obligations universelles. Un apport supérieur peut réduire le risque bancaire, mais épuiser toute votre épargne pour obtenir une petite réduction de taux peut fragiliser votre installation.
La concurrence locale et les objectifs commerciaux des établissements expliquent aussi les différences régionales. Il n’existe pas une région systématiquement moins chère : consultez un baromètre régional récent, puis confrontez-le à des propositions personnalisées. Une moyenne nationale ne permet pas de déduire précisément le taux accessible en Île-de-France ou ailleurs.
Négocier maintenant sans parier sur une baisse future
Les taux immobiliers dépendent du coût de refinancement bancaire, des taux directeurs de la BCE, des marchés obligataires et des marges commerciales. Les OAT à 10 ans constituent un indicateur de référence, mais leur mouvement ne se répercute pas mécaniquement, ni immédiatement, sur chaque offre.
CAFPI signale une hausse de 5 à 8 points de base par rapport à août. Une prévision reste néanmoins incertaine : mieux vaut tester la faisabilité de votre achat avec plusieurs hypothèses plutôt qu’attendre une baisse supposée acquise.
- Simulez sur 15, 20 et 25 ans, avec assurance et frais, pour comparer mensualité, intérêts et épargne conservée.
- Présentez un dossier complet : revenus, relevés bancaires, épargne, crédits en cours et éléments du projet.
- Sollicitez plusieurs établissements sur les mêmes hypothèses, directement ou avec un courtier dont vous vérifierez les honoraires.
- Négociez au-delà du taux : assurance, frais, modulation des échéances et conditions de remboursement anticipé.
En cas de refus, demandez quel critère bloque : mensualité, apport, revenus retenus, garantie ou taux d’usure. La solution dépend du diagnostic. Le bon financement reste celui dont vous pouvez supporter les échéances tout en conservant une marge de sécurité, pas simplement celui qui affiche le plus petit pourcentage.

- Supprimer un compte Bankin’ : les étapes sur mobile et web, sans confondre abonnement et données - 2 novembre 2026
- Crédit immobilier : le taux actuel ne dit pas tout du coût sur 20 ou 25 ans - 1 novembre 2026
- Terminal paiement SwiftPay contactless : ce que disent les avis et ce qu’il faut vérifier avant de s’engager - 31 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Banques Infos Recours : un appui pour contester les frais, sans garantie de remboursement
 Banque en ligne sans justificatif de revenu : une carte gratuite peut coûter cher
 Découvert BoursoBank : jusqu’à 10 000 euros, mais moins de 30 jours d’utilisation
 Quelle banque pour un crédit professionnel rapide ? Délais réels, offres et coût total