Digitalise-tes-factures comptabilité : le PDF seul ne suffit pas pour la réforme
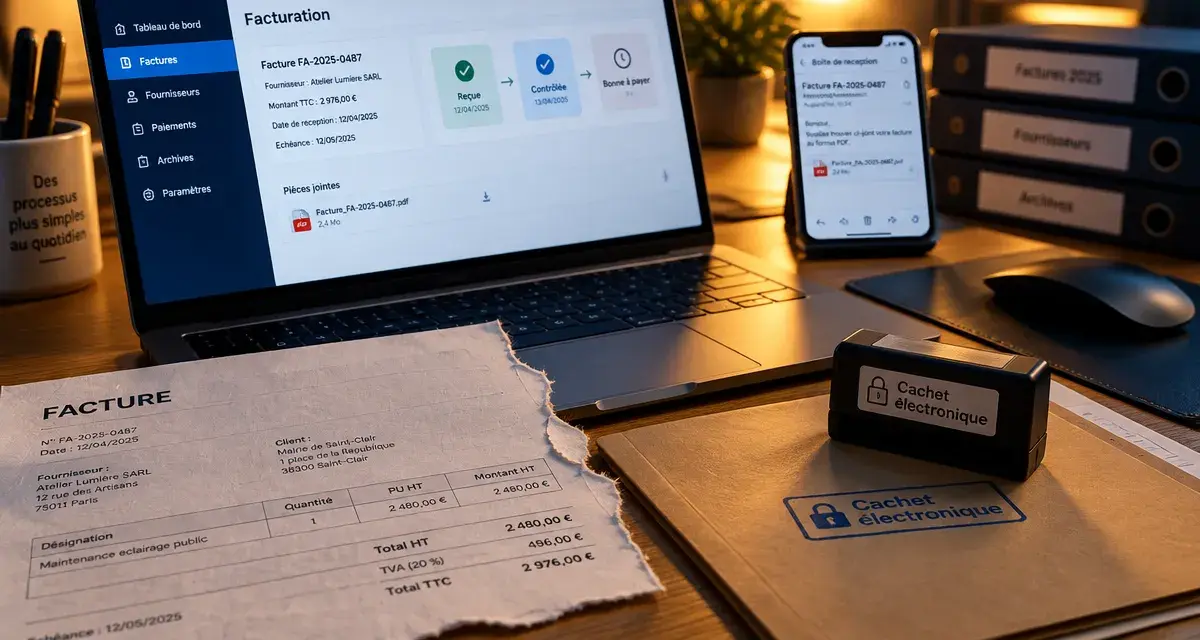
Passer ses factures au numérique ne consiste pas seulement à remplacer le papier par un PDF. Pour préparer la facturation électronique, votre entreprise doit pouvoir recevoir et transmettre des données structurées, contrôler leur traitement comptable et conserver les justificatifs. La démarche « digitalise-tes-factures comptabilité » commence donc par une distinction essentielle : produire un document numérique et organiser un circuit conforme sont deux choses différentes.
Du PDF à la facture électronique : ce qui change réellement
Une facture scannée ou créée dans un traitement de texte est un document numérique. Mais un PDF ordinaire envoyé par courriel ne suffit pas à répondre aux exigences de la réforme. La facture électronique doit comporter des données structurées exploitables automatiquement et circuler par une plateforme agréée, directement ou via un logiciel connecté.
La dématérialisation comptable couvre un périmètre plus large : collecte des pièces, vérification, affectation comptable, validation, paiement et archivage. L’objectif n’est pas seulement de supprimer les classeurs. Il s’agit d’éviter de ressaisir les mêmes informations et de retrouver facilement la pièce qui justifie chaque écriture.
Facturation électronique et e-reporting ne se confondent pas
La facturation électronique vise principalement les opérations nationales entre entreprises assujetties à la TVA établies en France, sous réserve des exclusions prévues. Une entreprise en franchise en base de TVA peut donc être concernée : être assujetti ne signifie pas nécessairement facturer la TVA.
Le e-reporting correspond à la transmission à l’administration de certaines données de transaction et, selon les opérations, de paiement. Il concerne notamment des ventes aux particuliers et certaines opérations internationales qui ne relèvent pas du circuit national de facturation électronique. Une entreprise peut ainsi devoir gérer les deux dispositifs.
Les échéances à retenir selon votre entreprise
Le calendrier distingue réception et émission. Une petite structure ne doit donc pas attendre son échéance d’émission pour s’équiper : elle devra auparavant être capable de recevoir les factures électroniques de ses fournisseurs concernés.
| Catégorie d’entreprise | Réception obligatoire | Émission obligatoire et e-reporting |
|---|---|---|
| Grandes entreprises | 1er septembre 2026 | 1er septembre 2026 |
| Entreprises de taille intermédiaire (ETI) | 1er septembre 2026 | 1er septembre 2026 |
| PME et micro-entreprises | 1er septembre 2026 | 1er septembre 2027 |
Ces obligations s’apprécient selon la catégorie de l’entreprise et la nature des opérations. Avant de configurer votre outil, répartissez vos clients entre professionnels établis en France, particuliers et clients internationaux. Ce classement permet de déterminer le circuit de facturation et les transmissions nécessaires.
Outre-mer : vérifier le territoire avant de paramétrer
La Guadeloupe, la Martinique et La Réunion relèvent du périmètre territorial de la facturation électronique, sous réserve des règles applicables aux opérations. La Guyane et Mayotte, où la TVA française ne s’applique pas, ainsi que les collectivités disposant de régimes fiscaux propres, nécessitent une analyse distincte. Une opération hors du circuit national peut néanmoins relever du e-reporting : faites valider ces flux avec votre expert-comptable.
Fiabiliser les mentions et la conservation avant d’automatiser
Un logiciel accélère aussi bien un processus fiable qu’un processus mal paramétré. Commencez par nettoyer les fiches clients : identité juridique, adresse, numéro SIREN, identification à la TVA lorsque nécessaire et conditions de règlement. Vérifiez également la numérotation chronologique et continue des factures, les taux de TVA et la gestion des avoirs.
Outre les mentions habituelles, la réforme prévoit des informations supplémentaires à intégrer selon les cas :
- le numéro SIREN du client ;
- l’adresse de livraison des biens lorsqu’elle diffère de l’adresse de facturation ;
- la nature des opérations : livraisons de biens, prestations de services ou les deux ;
- la mention de l’option pour le paiement de la TVA d’après les débits, lorsque cette option est exercée.
Préserver la preuve, pas seulement le fichier
Les factures doivent rester authentiques, intègres et lisibles. Le cachet électronique qualifié constitue un moyen de sécurisation, mais il ne représente pas une obligation universelle pour chaque facture. Les dispositifs retenus doivent satisfaire aux exigences applicables, notamment en matière de traçabilité et, selon le procédé, de piste d’audit fiable.
Sur le plan fiscal, les documents établis ou reçus sous forme informatique doivent être conservés sous cette forme pendant 6 ans. Cette durée ne doit pas être confondue avec la conservation commerciale des pièces comptables, généralement de dix ans. Définissez donc votre politique d’archivage selon l’ensemble des obligations applicables, sans supprimer automatiquement les factures au terme du seul délai fiscal.
Une sauvegarde ne remplace pas un archivage organisé. Vérifiez la restitution du format d’origine, la conservation des éléments de preuve, les droits d’accès et les possibilités d’export en cas de changement de prestataire.
Organiser un circuit comptable sans doubles saisies
Le gain opérationnel dépend du parcours de la facture. Pour les achats, un circuit cohérent suit la réception centralisée, les contrôles, la validation par le responsable, l’intégration comptable, le règlement et l’archivage. Chaque étape doit avoir un responsable et un statut identifiable.
Le véritable pivot est le moment où une facture devient une dette validée. Une pièce reçue n’est pas nécessairement approuvée : la livraison peut être incomplète ou le montant contesté. Séparer les statuts « reçue », « contrôlée » et « bonne à payer » évite qu’une automatisation transforme une simple réception en autorisation de paiement. Ce point de bascule mérite davantage d’attention que la vitesse de lecture du document.
Pour les ventes, reliez si possible devis, commande, facture et encaissement. Une relance automatique doit tenir compte des paiements rapprochés et des litiges ouverts ; sinon, elle risque de solliciter un client qui a déjà réglé.
- Détectez les doublons à partir du fournisseur, du numéro et du montant.
- Contrôlez la TVA plutôt que de reprendre aveuglément les informations extraites.
- Conservez le lien entre facture, commande et justificatif de livraison.
- Traitez les exceptions dans une file dédiée, avec une personne chargée de les résoudre.
L’OCR, ou reconnaissance optique de caractères, reste utile pour certaines pièces numérisées. Il ne remplace toutefois ni les contrôles comptables ni le circuit réglementaire des factures électroniques.
Choisir l’outil sur un essai réel, pas sur une liste de fonctions
Un modèle de facture peut aider à présenter un document, mais il ne gère pas à lui seul les transmissions réglementaires, le suivi des statuts et l’intégration comptable. À l’inverse, une solution riche en fonctionnalités n’est pertinente que si votre équipe peut l’utiliser sans multiplier les manipulations.
Demandez une démonstration avec vos propres situations : acompte, avoir, plusieurs taux de TVA, facture contestée et paiement partiel. Vérifiez le raccordement à une plateforme agréée, la compatibilité avec le logiciel du cabinet comptable et le contenu des exports. Une GED classe les documents ; elle ne garantit pas, à elle seule, la conformité du circuit de facturation.
Comparez aussi le coût global : abonnement, utilisateurs, volume de pièces, connecteurs, archivage, accompagnement et récupération des données. Les économies de temps doivent être observées sur votre processus, et non déduites d’une promesse commerciale.
- Cartographiez vos flux d’achat et de vente avec votre expert-comptable.
- Corrigez les fiches clients et les paramètres fiscaux.
- Testez la réception, l’émission et les cas d’erreur.
- Vérifiez l’archivage et la réversibilité avant le déploiement.
La bonne transition relie conformité et travail quotidien : une facture arrive au bon endroit, suit une validation explicite, alimente la comptabilité et reste accessible avec ses justificatifs. C’est ce circuit maîtrisé, bien plus que le simple abandon du papier, qui réduit durablement la charge administrative.

Partager cet article
Articles qui pourraient vous intéresser :
 Banque en ligne sans justificatif de revenu : une carte gratuite peut coûter cher
 Découvert BoursoBank : jusqu’à 10 000 euros, mais moins de 30 jours d’utilisation
 Crédit immobilier : le taux actuel ne dit pas tout du coût sur 20 ou 25 ans
 Supprimer un compte Bankin’ : les étapes sur mobile et web, sans confondre abonnement et données