Association : quelle banque en ligne choisir pour les chèques, les frais et la gestion à plusieurs ?
Une banque en ligne pour association doit d’abord accepter votre structure et ses activités, puis couvrir vos encaissements réels : cotisations, dons, subventions, chèques ou espèces. Manager.one, FIDUCIAL Banque, le Crédit Coopératif ou encore AssoConnect proposent des solutions à examiner. Le bon choix dépend toutefois davantage des services inclus, des pouvoirs de gestion et du coût annuel que du seul abonnement affiché.
Quelles solutions comparer pour votre association ?
Ne limitez pas votre recherche aux banques en ligne destinées aux particuliers : leurs comptes personnels ne sont pas nécessairement accessibles aux associations. Vérifiez l’éligibilité de votre forme juridique, de votre activité et de votre siège avant de constituer un dossier.
Le tableau suivant présente des pistes de comparaison, sans classement. Les tarifs cités sont des repères à faire confirmer dans la documentation contractuelle, avec les frais annexes et les conditions d’accès.
| Solution | Positionnement et services à examiner | Tarif cité et points de vigilance |
|---|---|---|
| FIDUCIAL Banque | Banque proposant des comptes professionnels, un conseiller et différents moyens de paiement. | 3 formules : PRO Base à 12 € HT par mois, PRO Plus à 25 € HT et PRO Excellence à 45 € HT. Vérifier les opérations incluses. |
| Manager.one | Gestion numérique, connexion comptable, plafonds personnalisables, Apple Pay et Google Pay. | Tarif annoncé de 29,99 € par mois. Confirmer les cartes, les volumes d’opérations et les conditions associatives. |
| Crédit Coopératif | Banque coopérative avec portail Coop@access, accompagnement, financements et épargne responsable. | Tarification à demander selon les services. À étudier si un crédit ou un accompagnement bancaire est nécessaire. |
| AssoConnect | Compte intégré à la gestion associative : cartes Mastercard physiques ou virtuelles, frais, factures, virements, prélèvements SEPA et services liés aux chèques. | Tarif à vérifier, ainsi que les modalités des chèques et l’identité du prestataire qui tient le compte. |
Qonto, Anytime ou Sogexia peuvent également entrer dans votre sélection, sous réserve d’acceptation de votre association. Les prix de départ cités sont respectivement de 9 € HT par mois, 9,50 € HT par mois et un compte annoncé gratuit sans dépôt minimum pour Sogexia. Cela ne signifie ni gratuité de toutes les opérations ni équivalence des services.
Banque ou compte de paiement : ce que le statut change
Ne pas confondre interface numérique et statut juridique
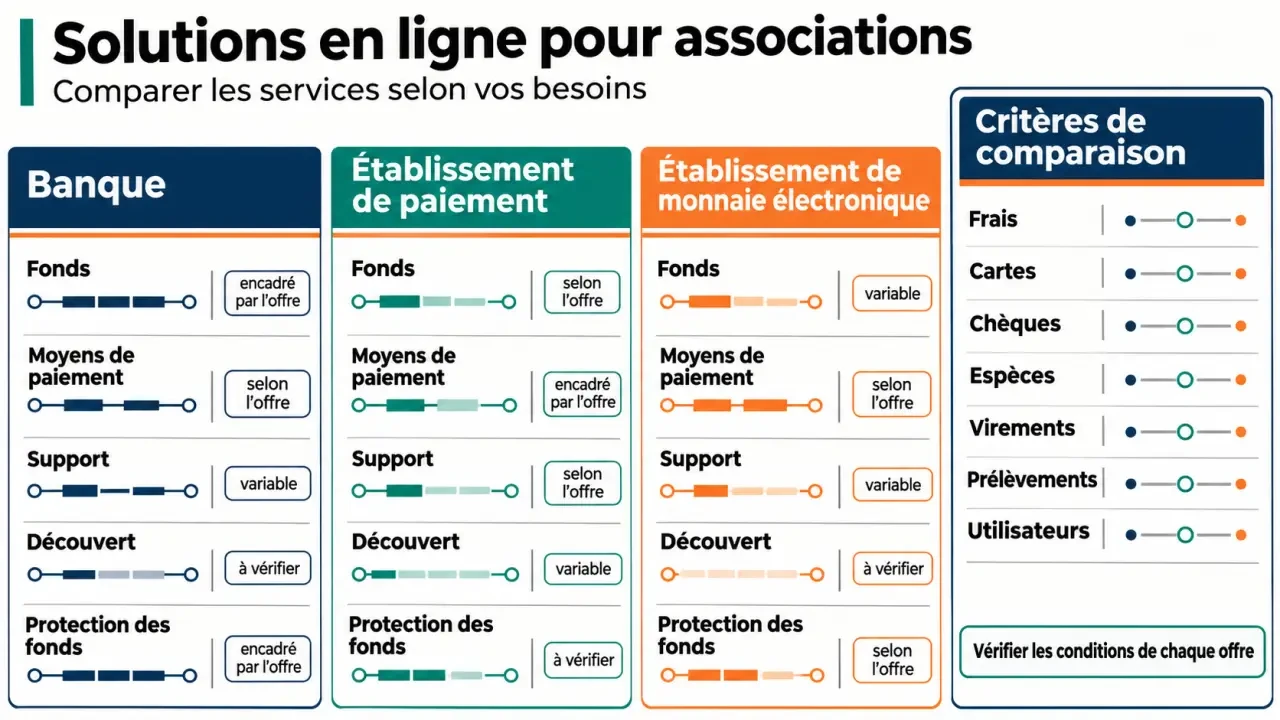
« Banque en ligne » décrit un mode de distribution. « Néobanque » est une appellation commerciale qui ne suffit pas à identifier un agrément. Un établissement de crédit peut proposer des services bancaires, dont le dépôt et le crédit, selon son offre. Un établissement de paiement fournit des services de paiement ; un établissement de monnaie électronique peut notamment émettre de la monnaie électronique. Ces catégories ne sont pas interchangeables.
Créer un établissement de paiement : démarches ACPR · Découvrez la procédure officielle pour présenter votre projet et obtenir les autorisations nécessaires auprès de l’ACPR.
Un logiciel associatif peut aussi distribuer un compte fourni par un partenaire réglementé. Identifiez donc l’entité qui détient effectivement les fonds, son statut et ses autorisations, en consultant les registres officiels pertinents, notamment ceux accessibles auprès de l’ACPR. Une marque connue ou une application soignée ne remplace pas cette vérification.
Examiner la protection des fonds et les services absents
La garantie des dépôts applicable à une banque et les mécanismes de protection des fonds d’un établissement de paiement ou de monnaie électronique ne se confondent pas. Demandez quel dispositif couvre votre compte, sous quelles conditions et avec quelle procédure en cas de défaillance. Vérifiez également les modalités de réclamation et les moyens de joindre le support.
Découvert, crédit, chéquier et placements ne sont jamais à déduire du seul mot « compte professionnel ». Une association qui avance des dépenses avant le versement d’une subvention doit examiner ses besoins de trésorerie : un compte sans possibilité de financement peut nécessiter une solution complémentaire.
Comparer les frais à partir d’un mois réel d’activité
Une petite association encaissant ses cotisations par virement n’a pas les mêmes contraintes qu’un club recevant des chèques ou qu’un festival manipulant des espèces. Commencez par recenser vos opérations, puis éliminez les offres incompatibles avant de comparer leurs prix.
- Encaissements : virements, chèques, espèces, paiements en ligne et prélèvements des adhérents.
- Dépenses : cartes, virements SEPA ou internationaux, retraits et remboursements de bénévoles.
- Gestion collective : utilisateurs inclus, cartes supplémentaires, droits individuels et validation des paiements.
- Comptabilité : exports, pièces jointes, rapprochement bancaire et connexion à votre logiciel.
- Accompagnement : horaires du support, interlocuteur identifiable et assistance en cas de blocage.
Pour les chèques, distinguez bien l’émission d’un chéquier de l’encaissement. Demandez où envoyer les remises, quels frais s’appliquent et quand les fonds deviennent disponibles. Pour les espèces, vérifiez l’existence d’un dépôt possible : disposer d’une carte permettant les retraits ne permet pas nécessairement de déposer la recette d’une manifestation.
Passez ensuite un relevé d’activité à la loupe : repérez non seulement les montants, mais aussi les personnes qui interviennent entre la dépense et sa justification. Une facture reçue par un bénévole, payée par le trésorier puis recherchée par le comptable révèle un besoin de traçabilité. Une pièce jointe à l’opération et un historique des validations peuvent éviter davantage de travail qu’une carte supplémentaire offerte.
Calculez le coût annuel en additionnant abonnement, cartes, opérations hors forfait, retraits, remises de chèques, incidents et options. Si le prix est exprimé hors taxes, vérifiez le montant réellement facturé. Une information tarifaire manquante doit faire l’objet d’une demande écrite, pas être assimilée à un service gratuit.
Un compte au nom de l’association, même sans obligation générale
La loi du 1er juillet 1901 ne pose pas d’obligation générale d’ouverture d’un compte bancaire pour toute association. Attention toutefois au régime local applicable en Alsace-Moselle et aux obligations particulières pouvant découler de l’activité ou des engagements de la structure.
En pratique, un compte devient souvent indispensable pour recevoir une subvention, centraliser les cotisations, payer des fournisseurs ou gérer des salariés. Les dons et subventions peuvent être reçus sur un compte en ligne lorsque l’offre et les exigences du payeur le permettent. Assurez-vous notamment de pouvoir fournir un RIB au nom exact de l’association.
Pour une association déclarée disposant de la personnalité morale, le compte associatif doit être ouvert au nom de l’association, et non au nom personnel du président ou du trésorier. Cette séparation facilite les contrôles, les comptes rendus financiers et la transmission entre équipes. Une association non déclarée ne dispose pas de la même capacité juridique : ne présumez pas son éligibilité à un compte de personne morale.
Préparer l’ouverture et la prochaine passation du trésorier
La décision d’ouverture relève de l’organe compétent prévu par les statuts : bureau, conseil d’administration ou assemblée générale selon l’organisation. Le procès-verbal doit identifier l’établissement retenu, les personnes habilitées et leurs pouvoirs. Président et trésorier ne disposent pas automatiquement des mêmes droits bancaires.
Les justificatifs varient, mais le dossier comprend généralement :
- les statuts à jour et le récépissé de déclaration ;
- le justificatif de publication au Journal officiel des associations et fondations d’entreprise ;
- le procès-verbal désignant les responsables et autorisant l’ouverture ;
- un justificatif du siège et la liste des dirigeants ;
- les pièces d’identité des représentants et mandataires, avec les justificatifs complémentaires demandés.
Après l’envoi du formulaire, l’établissement contrôle le dossier et peut demander des précisions sur l’activité ou l’origine des fonds. Le dépôt initial dépend de l’offre : le repère parfois évoqué de 300 € environ n’est pas une règle générale. FIDUCIAL Banque annonce une ouverture en 10 minutes, mais le temps de saisie ne doit pas être confondu avec la validation et la disponibilité effective de tous les services.
Avant utilisation, testez les accès individuels, les plafonds et les éventuelles signatures conjointes. Lors d’un changement de bureau, actualisez les mandataires et révoquez les anciens accès sans partager les identifiants. Choisissez finalement l’offre qui reste simple à transmettre : le compte doit fonctionner pour l’association, pas seulement pour son trésorier actuel.

- Compte bancaire et succession : le conjoint survivant peut l’utiliser sans posséder tout le solde - 16 novembre 2026
- Association : quelle banque en ligne choisir pour les chèques, les frais et la gestion à plusieurs ? - 15 novembre 2026
- Intérêts intercalaires : des paiements allégés au départ, mais un coût à anticiper - 14 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Découvert BoursoBank : jusqu’à 10 000 euros, mais moins de 30 jours d’utilisation
 Crédit immobilier : le taux actuel ne dit pas tout du coût sur 20 ou 25 ans
 Supprimer un compte Bankin’ : les étapes sur mobile et web, sans confondre abonnement et données
 Intérêts intercalaires : des paiements allégés au départ, mais un coût à anticiper