Taux de la flat tax 2026 : 31,4 %, mais pas sur tous vos placements
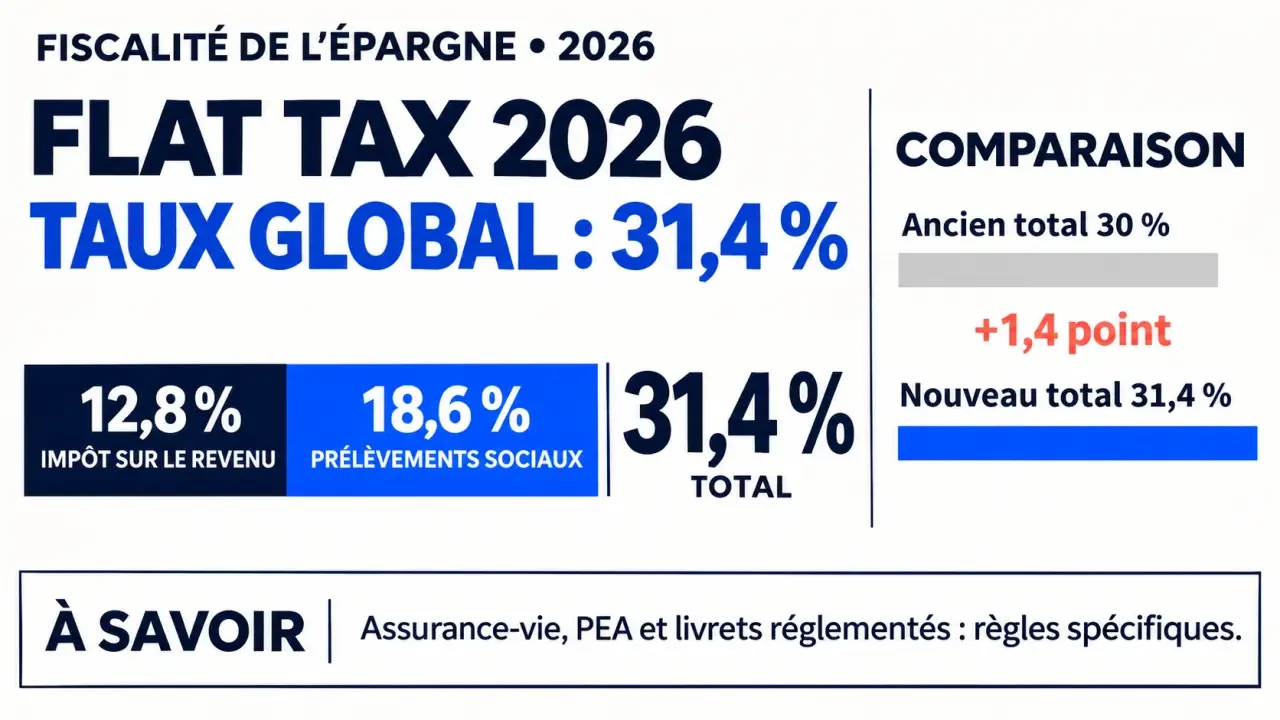
Le taux de la flat tax en 2026 est de 31,4 % pour les revenus concernés : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Le passage de 30 % à 31,4 % vient de la hausse de la composante sociale. Ce taux ne s’applique toutefois pas uniformément à toute l’épargne : assurance-vie, PEA et livrets réglementés nécessitent une lecture distincte.
31,4 % : ce qui augmente et ce qui reste inchangé
La flat tax, ou prélèvement forfaitaire unique (PFU), constitue le régime d’imposition par défaut de nombreux revenus du capital. Elle additionne deux prélèvements différents, même si son nom donne l’impression d’un impôt unique.
| Composante | Ancien taux | Taux en 2026 pour les revenus concernés |
|---|---|---|
| Impôt sur le revenu | 12,8 % | 12,8 % |
| Prélèvements sociaux | 17,2 % | 18,6 % |
| Total | 30 % | 31,4 % |
La hausse représente donc 1,4 point, liée à l’évolution de la CSG. Elle ne modifie pas la composante forfaitaire d’impôt sur le revenu. Choisir le barème progressif ne permet donc pas, à lui seul, d’échapper à l’augmentation des prélèvements sociaux.
Le calendrier dépend du mode de prélèvement
Pour les produits de placement prélevés lors du versement, le nouveau taux concerne les revenus versés à compter du 1er janvier 2026. Pour les revenus du patrimoine recouvrés par l’administration après déclaration, la hausse peut également concerner des revenus de 2025, notamment des plus-values mobilières déclarées en 2026. Il faut donc distinguer l’année de réalisation du gain, l’année de déclaration et le moment du prélèvement : la seule mention « revenus 2025 » ne suffit pas à conclure au maintien de 30 %.
Le placement détermine le taux réellement applicable
Le PFU concerne notamment les dividendes, les intérêts imposables et les plus-values mobilières réalisées sur un compte-titres ordinaire. Pour un ETF, c’est aussi l’enveloppe de détention qui compte : un gain sur compte-titres ne suit pas les mêmes règles qu’un gain dans un PEA.
| Revenu ou placement | Traitement à retenir |
|---|---|
| Dividendes et intérêts ordinaires imposables | PFU de 31,4 %, sauf option pour le barème ou régime particulier |
| Plus-values d’actions et d’ETF sur compte-titres | 31,4 % sur la plus-value nette imposable au PFU |
| Crypto-actifs, gestion privée | 31,4 % pour les gains imposables relevant du régime forfaitaire |
| Assurance-vie | Régime spécifique selon les versements et l’ancienneté du contrat |
| PEA après cinq ans | Exonération d’impôt sur le revenu, mais prélèvements sociaux sur les gains |
| Livret A, LDDS et LEP | Exonération d’impôt sur le revenu et de prélèvements sociaux |
Assurance-vie, PEA et épargne logement : éviter les raccourcis
L’assurance-vie conserve des prélèvements sociaux de 17,2 %. Pour les produits relevant du taux d’impôt de 12,8 %, le total reste ainsi de 30 %. Après huit ans, un taux d’impôt de 7,5 % peut s’appliquer à une partie des gains, selon notamment le seuil de 150 000 euros de primes : le total atteint alors 24,7 %, avant prise en compte de l’abattement annuel. Celui-ci est de 4 600 euros pour une personne seule ou de 9 200 euros pour un couple soumis à imposition commune, et concerne l’impôt sur le revenu, pas les prélèvements sociaux.
Sur un PEA de plus de cinq ans, l’exonération d’impôt ne signifie pas absence de taxation : les prélèvements sociaux restent dus, avec des règles pouvant dépendre de l’ancienneté des gains. Pour les PEL et CEL, la date d’ouverture et le régime du contrat sont déterminants. Enfin, les loyers ne relèvent pas du PFU : les revenus fonciers suivent leur propre fiscalité.
Calculer l’impôt et mesurer la baisse du montant net
Pour un revenu intégralement soumis au PFU de 31,4 %, le calcul est direct : impôt et prélèvements = base imposable × 0,314. Le montant conservé correspond à cette base multipliée par 0,686. Ces calculs ne tiennent pas compte des éventuelles contributions supplémentaires sur les hauts revenus.
| Base imposable | PFU à 31,4 % | Montant net | Surcoût par rapport à 30 % |
|---|---|---|---|
| 1 000 euros | 314 euros | 686 euros | 14 euros |
| 2 000 euros | 628 euros | 1 372 euros | 28 euros |
| 10 000 euros | 3 140 euros | 6 860 euros | 140 euros |
Pour les dividendes, le PFU s’applique sans abattement de 40 %. Pour une cession de titres, en revanche, la base n’est pas le prix de vente : c’est la plus-value imposable. Les moins-values mobilières peuvent réduire les plus-values de même nature selon les règles applicables ; leur solde peut être reporté pendant dix ans. Les pertes sur crypto-actifs suivent un régime distinct et ne doivent pas être assimilées aux moins-values boursières.
Pensez à votre imposition comme à une chaîne de rapprochement : revenu brut, retenues déjà effectuées, base déclarée, puis impôt définitif. Si votre banque a prélevé un acompte de 12,8 %, celui-ci doit être imputé lors du calcul final, et non ajouté une seconde fois. Comparer l’imprimé fiscal unique au montant réellement crédité permet de repérer ce décalage entre trésorerie encaissée et charge fiscale totale.
Le barème progressif peut rester préférable
L’option pour le barème s’exerce via la case 2OP de la déclaration. Elle est globale pour les revenus et gains entrant dans son champ : vous ne pouvez pas choisir librement le PFU pour un dividende et le barème pour un autre revenu éligible de la même année.
Pour des intérêts, une tranche marginale d’imposition de 0 % ou de 11 % peut rendre le barème intéressant face aux 12,8 % d’impôt du PFU. À 30 % ou 45 %, le forfait est souvent plus favorable. Cette comparaison reste indicative : le revenu supplémentaire peut changer de tranche, et la déductibilité d’une partie de la CSG doit être intégrée lorsqu’elle s’applique.
Pour les dividendes éligibles, le barème ouvre droit à l’abattement de 40 %. Ainsi, 1 000 euros de dividendes donnent une base d’impôt sur le revenu de 600 euros, mais les prélèvements sociaux restent calculés sans cet abattement. La bonne méthode consiste à comparer deux déclarations complètes, en intégrant tous les revenus concernés et les éventuels crédits d’impôt sur dividendes étrangers.
Dirigeants : raisonner au-delà du seul dividende net
Une distribution ordinaire de 2 000 euros soumise à 31,4 % laisse 1 372 euros nets. Cela ne suffit pourtant pas à arbitrer entre rémunération et dividendes : le bénéfice distribué a généralement déjà supporté l’impôt sur les sociétés, tandis que la rémunération obéit à d’autres règles de déduction, de cotisations et de protection sociale.
Pour certains gérants majoritaires, la fraction des dividendes dépassant 10 % du capital social, des primes d’émission et des sommes en compte courant d’associé retenus pour ce calcul relève des cotisations sociales. Appliquer mécaniquement 31,4 % à toute la distribution serait donc trompeur.
Avant toute décision, vérifiez votre statut social, la base distribuable et votre fiscalité personnelle. Pour les foyers à hauts revenus, des contributions additionnelles peuvent aussi augmenter la charge finale : 31,4 % est un taux de référence, pas un plafond universel d’imposition.

- Taux de la flat tax 2026 : 31,4 %, mais pas sur tous vos placements - 13 novembre 2026
- Plafond du Livret B : dépôts sans limite, garantie limitée à 100 000 euros - 12 novembre 2026
- Flat tax : ce que le PFU prélève sur vos gains et quand choisir le barème - 11 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Inter Invest avis : ce que les garanties Girardin couvrent vraiment
 Compte courant d’associé : taux de rémunération libre, déduction limitée à 4,55 % fin 2025
 Fonds euro BNP Paribas 2024 : 2,90 % de rendement moyen, mais que reste-t-il après les frais ?
 Flat tax : ce que le PFU prélève sur vos gains et quand choisir le barème