Flat tax : ce que le PFU prélève sur vos gains et quand choisir le barème
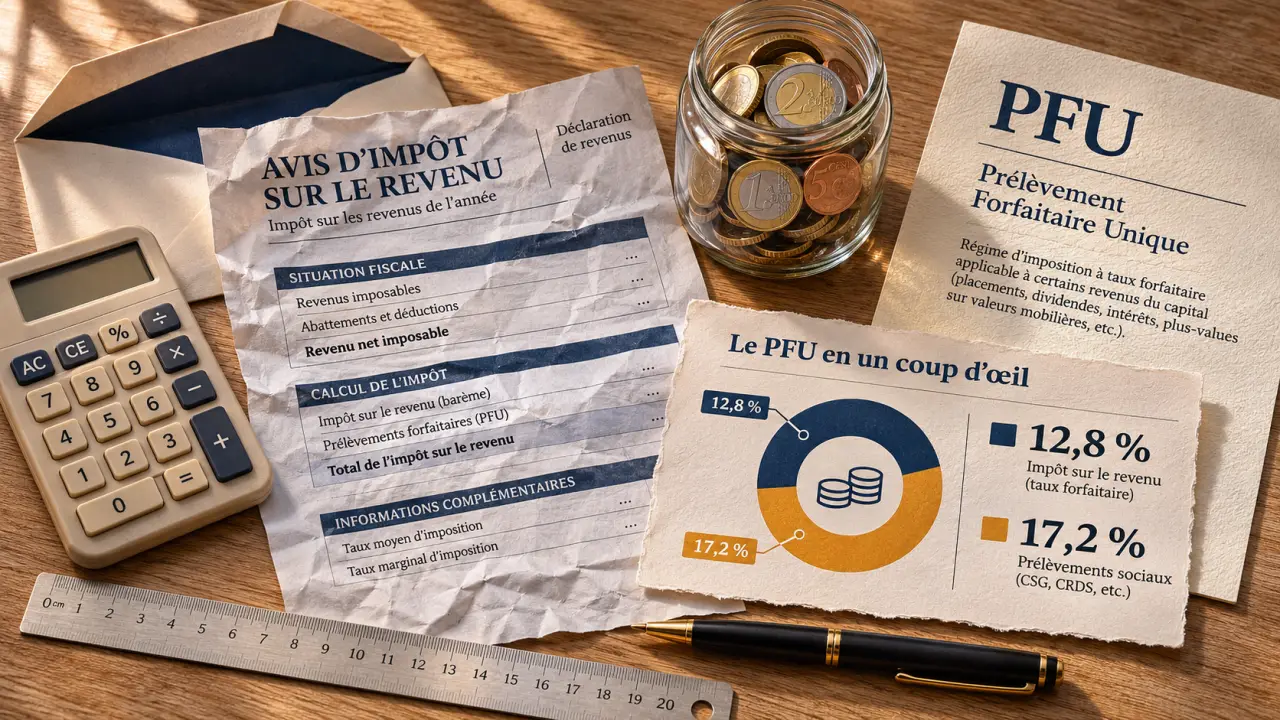
La flat tax est le nom courant du prélèvement forfaitaire unique (PFU), un mécanisme qui taxe certains revenus de l’épargne : intérêts, dividendes et plus-values mobilières notamment. Elle ne frappe pas le capital que vous avez investi. Appliquée par défaut à de nombreux revenus financiers, elle peut être remplacée par le barème progressif de l’impôt sur le revenu, sur option.
Un taux forfaitaire composé de deux prélèvements
Instauré en 2018, le PFU associe une part d’impôt sur le revenu et une part de prélèvements sociaux. Son principe est simple : pour un revenu soumis au régime forfaitaire, la composante d’impôt ne dépend pas directement de votre tranche marginale d’imposition.
Le taux de référence présenté par economie.gouv.fr est de 30 %, réparti entre 12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux. Ces deux composantes ne doivent pas être confondues : choisir le barème remplace le mode de calcul de l’impôt sur le revenu, sans supprimer les prélèvements sociaux.
Attention aux taux affichés pour 2026 : Cashbee et LegalPlace annoncent un total de 31,4 % à compter du 1er janvier 2026 pour certains revenus, avec une composante sociale de 18,6 %. LegalPlace distingue également des placements conservant une composante sociale de 17,2 %. Ces indications divergent du taux présenté par economie.gouv.fr : elles ne permettent pas de retenir un taux universel sans vérification des règles applicables au produit et à l’année concernés.
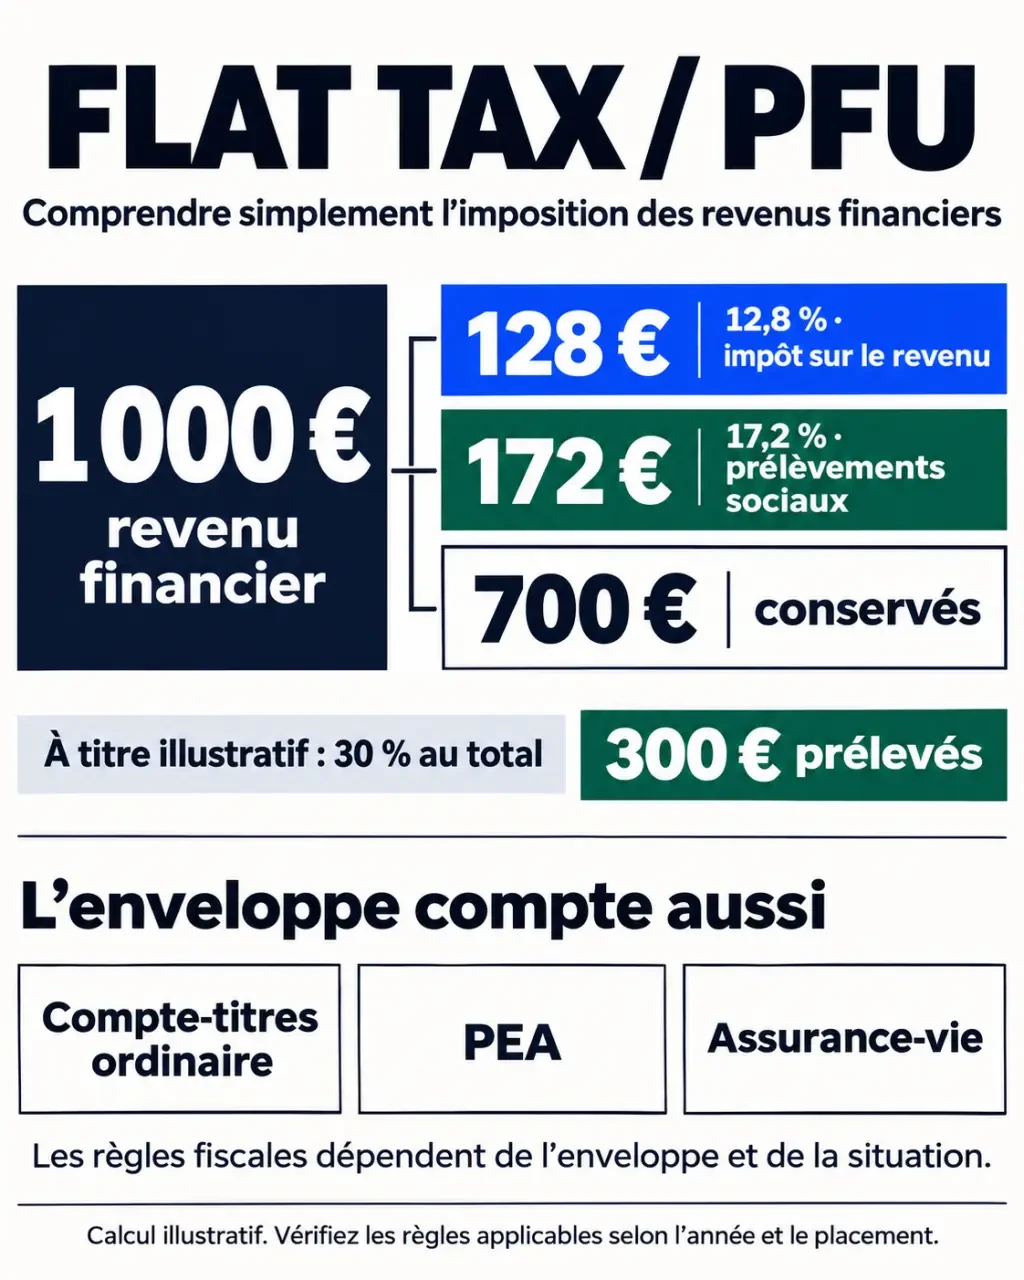
À titre illustratif, avec un taux global de 30 %, 1 000 € d’intérêts imposables entraînent 300 € de prélèvements, soit 128 € d’impôt et 172 € de prélèvements sociaux. Vous conservez 700 €. Ce calcul illustre le mécanisme, mais ne remplace pas la vérification du taux effectivement applicable à vos revenus.
Identifier les gains concernés avant de calculer l’impôt
Le nom du placement ne suffit pas toujours à déterminer sa fiscalité. Il faut aussi regarder son enveloppe : une action détenue sur un compte-titres ordinaire ne suit pas nécessairement les mêmes règles qu’une action détenue dans un PEA.
| Revenu ou placement | Traitement à retenir |
|---|---|
| Intérêts d’un livret bancaire fiscalisé ou d’obligations | PFU généralement applicable par défaut. |
| Dividendes sur un compte-titres ordinaire | PFU par défaut, avec possibilité d’option globale pour le barème. |
| Plus-values de cession de titres | PFU généralement applicable aux gains imposables, après traitement des moins-values. |
| Livret A, LDDS, LEP et livret jeune | Intérêts exonérés d’impôt sur le revenu et de prélèvements sociaux, dans leur cadre réglementaire. |
| PEA et assurance-vie | Régimes particuliers, dépendant notamment de l’ancienneté et des opérations effectuées. |
| PEL et CEL | Fiscalité variable selon la date d’ouverture et, pour le PEL, l’ancienneté. |
| Loyers et plus-values immobilières | Régimes distincts du PFU général. |
Un gain latent n’est pas une plus-value réalisée. Si vos actions prennent de la valeur mais que vous ne les vendez pas, cette hausse ne déclenche pas, à elle seule, l’imposition d’une plus-value de cession. Les dividendes reçus constituent en revanche un revenu distinct, même si vous les réinvestissez.
De même, vendre des titres pour 5 000 € ne signifie pas que 5 000 € seront imposables. Le calcul porte sur la plus-value déterminée à partir du prix de cession et du prix d’acquisition, selon les règles fiscales applicables.
Le prélèvement ne se produit pas au même moment selon le revenu
Intérêts et dividendes : un acompte avant le calcul définitif
Pour de nombreux intérêts et dividendes, l’établissement payeur prélève lors du versement un acompte d’impôt sur le revenu de 12,8 %, appelé prélèvement forfaitaire non libératoire, ainsi que les prélèvements sociaux applicables. « Non libératoire » signifie que cet acompte ne clôt pas le calcul fiscal : la déclaration annuelle permet de déterminer l’impôt définitif et de tenir compte des sommes déjà prélevées.
Une dispense d’acompte peut être demandée sous conditions, notamment de revenu fiscal de référence et de délai. Elle ne constitue pas une exonération : l’impôt éventuellement dû sera calculé ultérieurement. Vérifiez les conditions auprès de votre établissement avant l’échéance de demande.
Ventes de titres : une imposition après la déclaration
Les plus-values mobilières sont généralement déclarées avec les revenus de l’année de cession, puis imposées lors du calcul annuel. Le montant crédité sur votre compte après la vente n’est donc pas nécessairement net de toute fiscalité. Prévoir une réserve évite de réinvestir une somme dont une partie servira à payer l’impôt.
Les moins-values mobilières peuvent compenser des plus-values de même nature selon les règles d’imputation. Le solde inutilisé peut être reporté sur les dix années suivantes. Il ne vient pas réduire librement vos salaires ou vos intérêts. Conservez les justificatifs et le suivi des pertes reportables d’une déclaration à l’autre.
Assurance-vie, PEA et épargne logement : les dates changent la règle
Assurance-vie : seule la fraction de gains du rachat est concernée
Un retrait, appelé rachat, comprend généralement du capital et des gains : seule la fraction correspondant aux gains entre dans le calcul de l’impôt. Le régime dépend notamment de la date des versements, avec une distinction au 27 septembre 2017, de la durée du contrat et du montant des primes versées.
Après huit ans, un abattement annuel sur les gains retirés s’applique pour l’impôt sur le revenu : 4 600 € pour une personne seule ou 9 200 € pour un couple marié ou pacsé imposé en commun. Il ne supprime pas les prélèvements sociaux. Pour les produits concernés, le taux d’impôt peut être de 7,5 % ou de 12,8 %, notamment selon le seuil de 150 000 € de primes, apprécié selon les règles propres à l’assurance-vie.
PEA, PEL et CEL : ne pas généraliser les exonérations
Le PEA bénéficie, après cinq ans, d’une exonération d’impôt sur le revenu sur les gains, sous conditions. Les prélèvements sociaux restent dus selon le régime applicable. Pour le PEL et le CEL, vérifiez d’abord la date d’ouverture, notamment par rapport au 1er janvier 2018. Les anciens PEL peuvent aussi connaître un changement de traitement de leurs intérêts après douze ans.
PFU ou barème : comparer l’ensemble, pas un seul dividende
L’option pour le barème progressif est globale pour les revenus et gains entrant dans son champ. Vous ne choisissez donc pas librement le PFU pour un intérêt et le barème pour un dividende de la même année. Le choix se fait dans la déclaration annuelle, après comparaison des deux calculs.
Pour les foyers non imposables ou faiblement imposés, le barème peut être plus favorable. Il permet notamment un abattement de 40 % sur certains dividendes éligibles et, sous conditions, la déduction d’une fraction de CSG. Certains titres acquis avant 2018 peuvent aussi bénéficier d’abattements pour durée de détention lorsque les conditions sont réunies. Ces avantages ne s’appliquent pas uniformément à tous les revenus financiers.
Pensez à l’option globale comme à une poulie reliant plusieurs charges : alléger la taxation d’un dividende peut déplacer l’effort fiscal vers une autre catégorie de gains. Pour comparer utilement, regroupez intérêts, dividendes, plus-values et pertes reportables dans un même calcul, plutôt que de tester chaque placement isolément.
Avant de valider votre déclaration, contrôlez les montants préremplis et les acomptes déjà versés à partir des documents fiscaux de vos établissements. Faites ensuite une simulation avec et sans option au barème, en vérifiant les règles de l’année. La bonne décision dépend du foyer entier, de ses revenus et de ses placements, pas seulement du taux affiché de la flat tax.

- Flat tax : ce que le PFU prélève sur vos gains et quand choisir le barème - 11 novembre 2026
- Compte bancaire enfant : une carte dès 12 ans, mais pas sans limites - 10 novembre 2026
- Coach financier pour particulier : un budget maîtrisé, pas des placements miracles - 9 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Inter Invest avis : ce que les garanties Girardin couvrent vraiment
 Compte courant d’associé : taux de rémunération libre, déduction limitée à 4,55 % fin 2025
 Fonds euro BNP Paribas 2024 : 2,90 % de rendement moyen, mais que reste-t-il après les frais ?
 Coach en investissement immobilier : payer un avis indépendant, pas une promesse de rendement