Compte bancaire enfant : une carte dès 12 ans, mais pas sans limites
En France, un enfant peut avoir un compte bancaire à son nom dès la naissance, avec l’intervention de son représentant légal et sous réserve de l’acceptation de la banque. En revanche, détenir un compte ne signifie pas pouvoir l’utiliser seul. Carte, retraits et virements dépendent de son âge, des autorisations parentales et de la convention de compte. Pour choisir, partez de son besoin réel : mettre de l’argent de côté ou régler ses premières dépenses.
Un compte pour dépenser ou un livret pour épargner ?
L’expression « compte bancaire enfant » recouvre plusieurs besoins. Un compte individuel désigne un compte dont l’enfant est seul titulaire : ce n’est pas un compte appartenant aux parents. Le compte courant, destiné aux opérations quotidiennes, peut recevoir l’argent de poche et être associé à une carte lorsque les conditions le permettent.
Un livret sert plutôt à constituer une réserve. Il ne remplace pas un compte de paiement pour les achats du quotidien. Service-Public.fr distingue notamment le compte bancaire, le Livret A, le livret d’épargne bancaire, le PEL, le PEAC et l’assurance-vie : leurs règles de retrait, de gestion et de disponibilité ne sont pas interchangeables.
| Besoin de l’enfant | Solution à examiner | Vigilance principale |
|---|---|---|
| Recevoir son argent de poche et payer | Compte courant avec carte adaptée | Âge d’accès, plafonds et frais |
| Conserver les cadeaux d’argent | Livret d’épargne | Conditions de retrait et rémunération |
| Préparer un projet à long terme | Placement adapté à l’horizon envisagé | Blocage éventuel, risques et frais |
Par exemple, selon Service-Public.fr, le PEAC prévoit une période minimale de 5 ans à compter de l’ouverture et des fonds bloqués jusqu’aux 18 ans de l’enfant. Ce fonctionnement ne convient donc pas à une réserve destinée aux sorties du mois prochain.
Les âges à retenir pour le compte et la carte
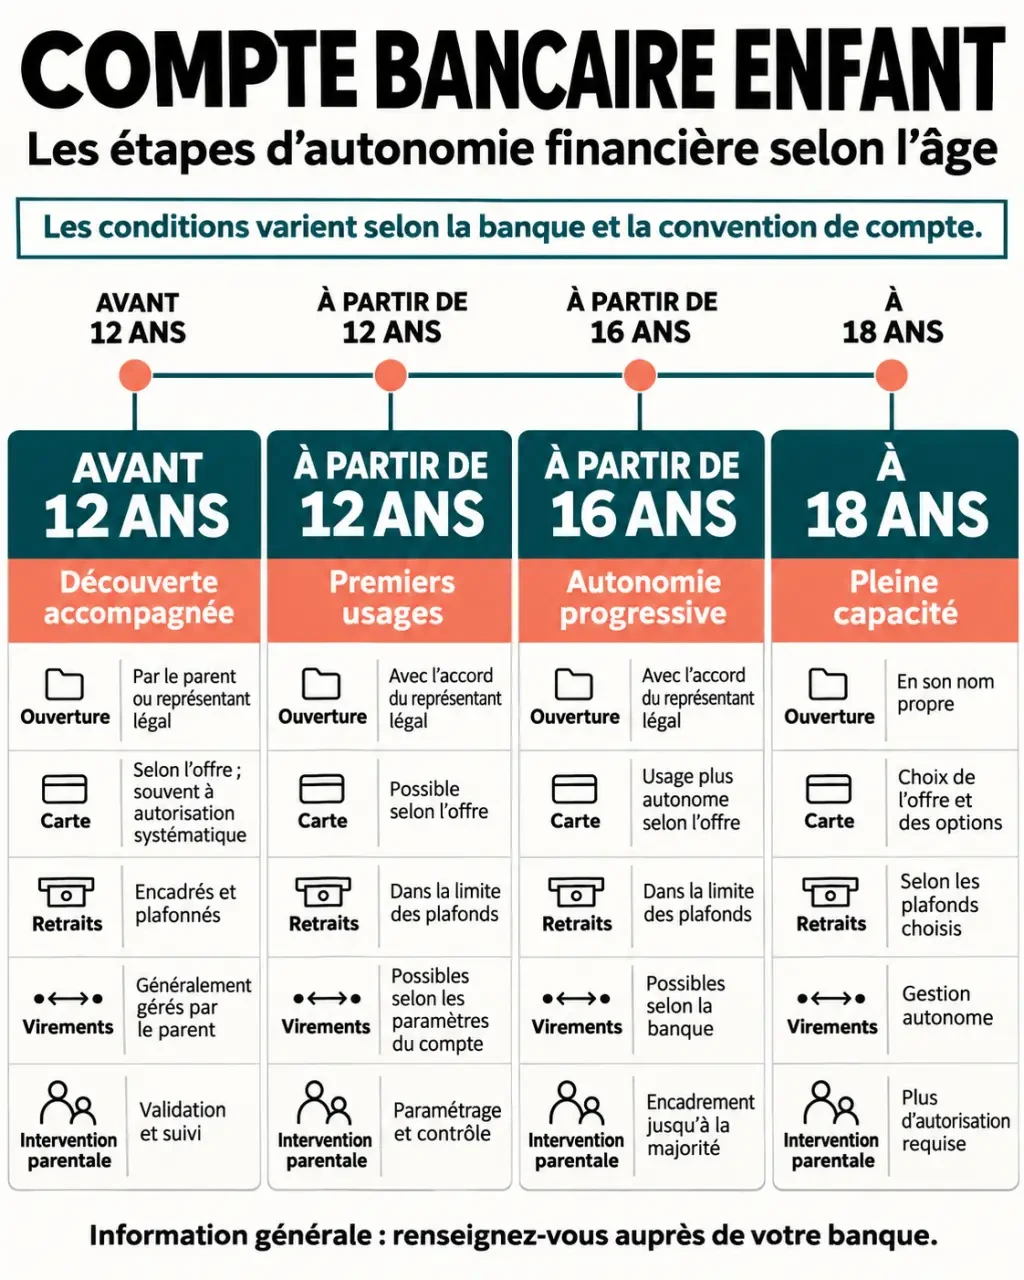
Il faut distinguer trois choses : l’âge auquel un compte peut être ouvert, celui auquel une banque propose une carte et les opérations que le mineur peut réaliser. Une offre accessible dès la naissance ne donne pas automatiquement accès aux moyens de paiement.
| Âge ou situation | Possibilités et limites |
|---|---|
| Avant 12 ans | Un compte peut être ouvert au nom de l’enfant ; selon Service-Public.fr, il ne peut pas l’utiliser lui-même. |
| À partir de 12 ans | Certaines offres permettent une carte et des opérations encadrées, avec autorisation parentale. |
| 12 ou 14 ans | Âges auxquels une carte est souvent proposée, selon la Banque de France et les conditions de l’établissement. |
| À partir de 16 ans | Certaines conventions permettent davantage d’opérations, notamment des virements ou, exceptionnellement, des chèques avec accord parental. |
| À 18 ans | Le titulaire devient majeur et gère son compte sans représentation parentale. |
À titre d’exemple, Hello bank! annonce sa carte Hello Origin à partir de 12 ans. Ce seuil concerne cette offre : il ne constitue pas une règle uniforme pour toutes les banques. Le mineur émancipé relève d’une situation différente : selon la Banque de France, il peut ouvrir et gérer seul son compte.
Pour un adolescent, vérifiez aussi les opérations accessibles depuis son application. Consulter le solde, ajouter un bénéficiaire et effectuer un virement sont des fonctions distinctes, qui ne bénéficient pas nécessairement des mêmes autorisations.
Préparer l’ouverture avec les bons justificatifs
Selon la Banque de France, l’ouverture du premier compte est le plus souvent effectuée par au moins un parent, si la banque accepte la demande. L’ouverture d’un second compte nécessite l’intervention conjointe des deux parents. Il est donc utile de préciser, dès le premier échange, si l’enfant possède déjà un compte ailleurs.
La banque demande habituellement les documents suivants :
- une pièce d’identité du mineur ;
- une pièce d’identité du ou des représentants légaux ;
- un justificatif de leur qualité, par exemple le livret de famille ou une décision judiciaire adaptée à la situation ;
- un justificatif de domicile.
Des pièces complémentaires peuvent être requises pour vérifier l’identité, la représentation légale ou satisfaire les obligations de lutte contre le blanchiment. En cas de séparation, de tutelle ou d’hébergement particulier, demandez la liste précise avant de déposer le dossier : la situation familiale peut modifier les vérifications nécessaires.
L’ouverture peut être proposée en ligne ou en agence selon l’établissement. Une présence physique de l’enfant et du ou des parents peut être exigée. Vérifiez également si l’offre impose qu’un parent soit déjà client.
La banque peut refuser l’ouverture. La Banque de France mentionne alors la possibilité d’un droit au compte, sous certaines conditions. En cas de refus, renseignez-vous sur cette procédure plutôt que de multiplier les demandes sans en connaître les modalités.
Encadrer les dépenses sans confondre contrôle et propriété
Carte, plafonds et découvert : lire les limites réelles
Une carte à autorisation systématique vérifie la disponibilité du solde avant l’opération ; elle vise à empêcher les paiements au-delà de l’argent disponible. Elle peut être à débit immédiat et assortie de plafonds de paiement et de retrait. Vérifiez la période de calcul de ces plafonds, les possibilités de modification et les restrictions à l’étranger ou sur Internet.
La plupart des banques n’accordent pas de découvert aux mineurs. Si un découvert est néanmoins autorisé, la Banque de France précise que les parents peuvent devoir s’engager à rembourser le solde débiteur. Ne supposez donc pas que toute offre pour mineur exclut automatiquement un solde négatif : relisez la convention.
Le contrôle parental fonctionne mieux comme un filet de sécurité que comme une surveillance de chaque achat. Convenez d’un budget de dépenses et gardez séparément une petite réserve pour le retour en transport ou un imprévu. Un solde positif ne signifie ainsi pas que toute la somme est disponible pour les loisirs : cette distinction apprend à l’enfant à anticiper ses engagements, au-delà du simple plafond bancaire.
L’argent appartient à l’enfant
Les parents administrent les fonds dans l’intérêt du mineur, mais ne peuvent pas les traiter comme leur propre réserve. Service-Public.fr limite leur utilisation aux dépenses concernant directement l’enfant. Conserver les justificatifs des mouvements importants permet de rendre cette gestion compréhensible et traçable.
Les procurations et certaines opérations sont également encadrées. Les conventions évoquées par la Banque de France interdisent au mineur de donner procuration à un tiers. Pour un retrait important, un transfert ou une clôture, demandez quelles signatures et autorisations sont nécessaires.
Comparer les frais et anticiper les 18 ans
Pour départager les offres, comparez les services réellement utiles plutôt que la seule gratuité annoncée de la carte. Examinez la cotisation, les frais de remplacement, les retraits hors réseau, les paiements en devises et les éventuels services payants. Les tarifs varient selon l’établissement et la formule.
Côté accompagnement, regardez la consultation du solde, les notifications, le blocage de carte et les réglages des paiements en ligne. Hello bank! met notamment en avant un solde actualisé en temps réel et l’activation ou la désactivation des paiements en ligne. Vérifiez qui peut actionner chaque réglage : le parent, l’enfant ou les deux.
À l’approche des 18 ans, faites le point sur les tarifs futurs, les moyens de paiement et les accès parentaux. La représentation légale prend fin : un accès ultérieur des parents doit reposer sur une autorisation adaptée du titulaire devenu majeur.
Enfin, selon la Banque de France, une clôture à l’initiative de la banque peut intervenir sans motif avec un préavis d’au moins deux mois. Avant de signer, demandez la convention de compte et la brochure tarifaire : ces documents permettent de vérifier les conditions d’utilisation, mais aussi celles de sortie.

- Compte bancaire enfant : une carte dès 12 ans, mais pas sans limites - 10 novembre 2026
- Coach financier pour particulier : un budget maîtrisé, pas des placements miracles - 9 novembre 2026
- Olinda banque avis : Qonto simplifie la gestion, mais ne remplace pas tous les services bancaires - 8 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Quelle banque pour un crédit professionnel rapide ? Délais réels, offres et coût total
 Digitalise-tes-factures comptabilité : le PDF seul ne suffit pas pour la réforme
 Ouvrir un compte Boursorama avec parrainage : les étapes pour ne pas perdre sa prime
 Olinda banque avis : Qonto simplifie la gestion, mais ne remplace pas tous les services bancaires