Plafond du Livret B : dépôts sans limite, garantie limitée à 100 000 euros
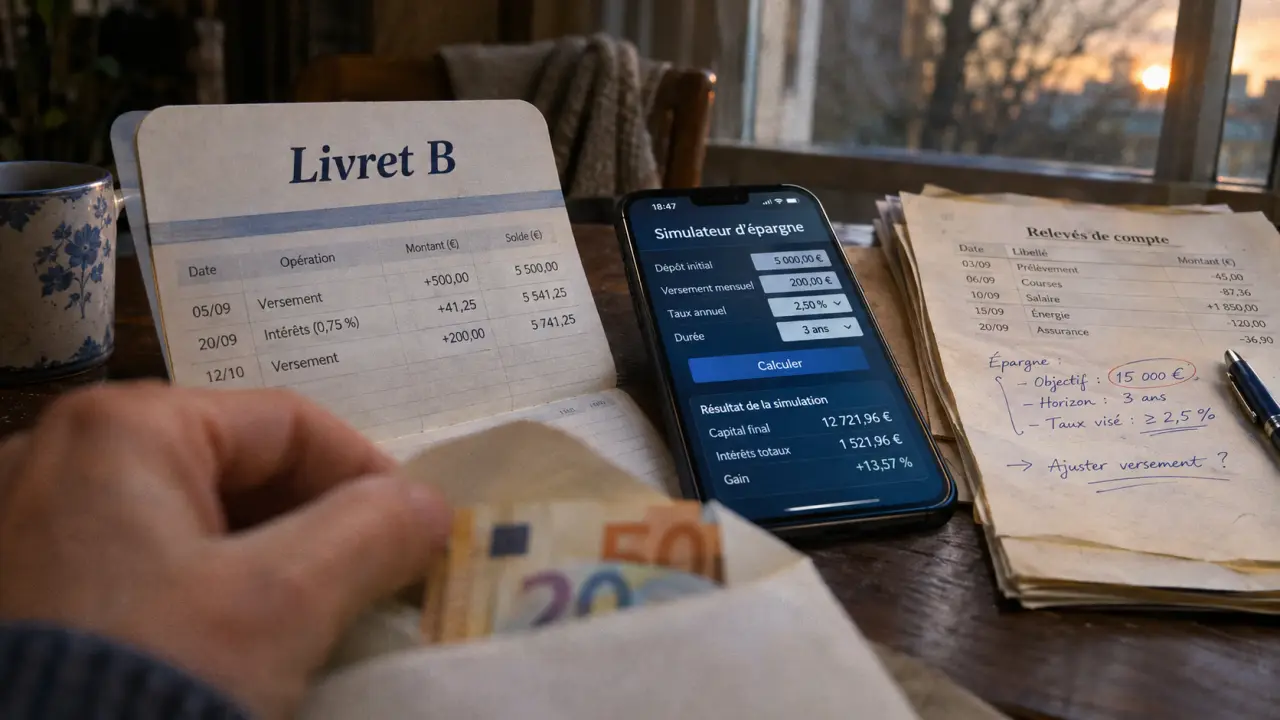
Le Livret B n’a généralement pas de plafond de dépôt. Vous pouvez donc y placer des sommes dépassant les plafonds des livrets réglementés, sous réserve des conditions de votre banque. Attention toutefois : cette absence de limite ne signifie pas que tout votre argent bénéficie de la garantie des dépôts, limitée en principe à 100 000 euros par client et par établissement.
Un livret généralement sans plafond, mais soumis au contrat bancaire
Le Livret B est un compte sur livret non réglementé et fiscalisé. Contrairement au Livret A, ses caractéristiques commerciales ne sont pas identiques dans toutes les banques : l’établissement fixe le taux, les minimums de versement et les éventuelles restrictions. « Non réglementé » ne signifie donc pas dépourvu de règles, mais dépourvu de conditions uniformes fixées par les pouvoirs publics.
Calculer le rendement net du Livret B
Estimez les intérêts bruts, l’impôt et les intérêts nets selon vos paramètres.
Résultat estimé
Ce calcul suppose que les fonds restent rémunérés pendant toute la durée. Il ne tient pas compte des règles de quinzaines, des paliers, des promotions ni des conditions particulières de la banque.
En pratique, les offres de Livret B sont généralement sans plafond de versement. Il faut néanmoins vérifier la convention du produit avant de transférer une somme importante : une banque peut prévoir une limite contractuelle, des modalités particulières de dépôt ou une rémunération différente selon le solde.
Le Livret B peut ainsi accueillir une épargne supplémentaire lorsque le Livret A a atteint son plafond de versement de 22 950 euros, hors intérêts capitalisés. Il convient également au stationnement temporaire d’un capital en attendant un achat ou une décision de placement.
Des établissements comme la Caisse d’Épargne, Banque BCP ou La Nef commercialisent des offres sous cette appellation. Leur nom commun ne garantit ni un taux identique ni les mêmes conditions d’accès. La Nef propose notamment une dimension solidaire, avec une possibilité de partage des intérêts : cet aspect doit être examiné séparément du rendement conservé par l’épargnant.
La garantie de 100 000 euros ne se confond pas avec le plafond
Le Fonds de Garantie des Dépôts et de Résolution, ou FGDR, protège les dépôts éligibles dans la limite de 100 000 euros par client et par établissement adhérent. Cette protection intervient en cas de défaillance bancaire, selon les conditions du dispositif. Elle ne constitue pas une limite aux versements sur le Livret B.
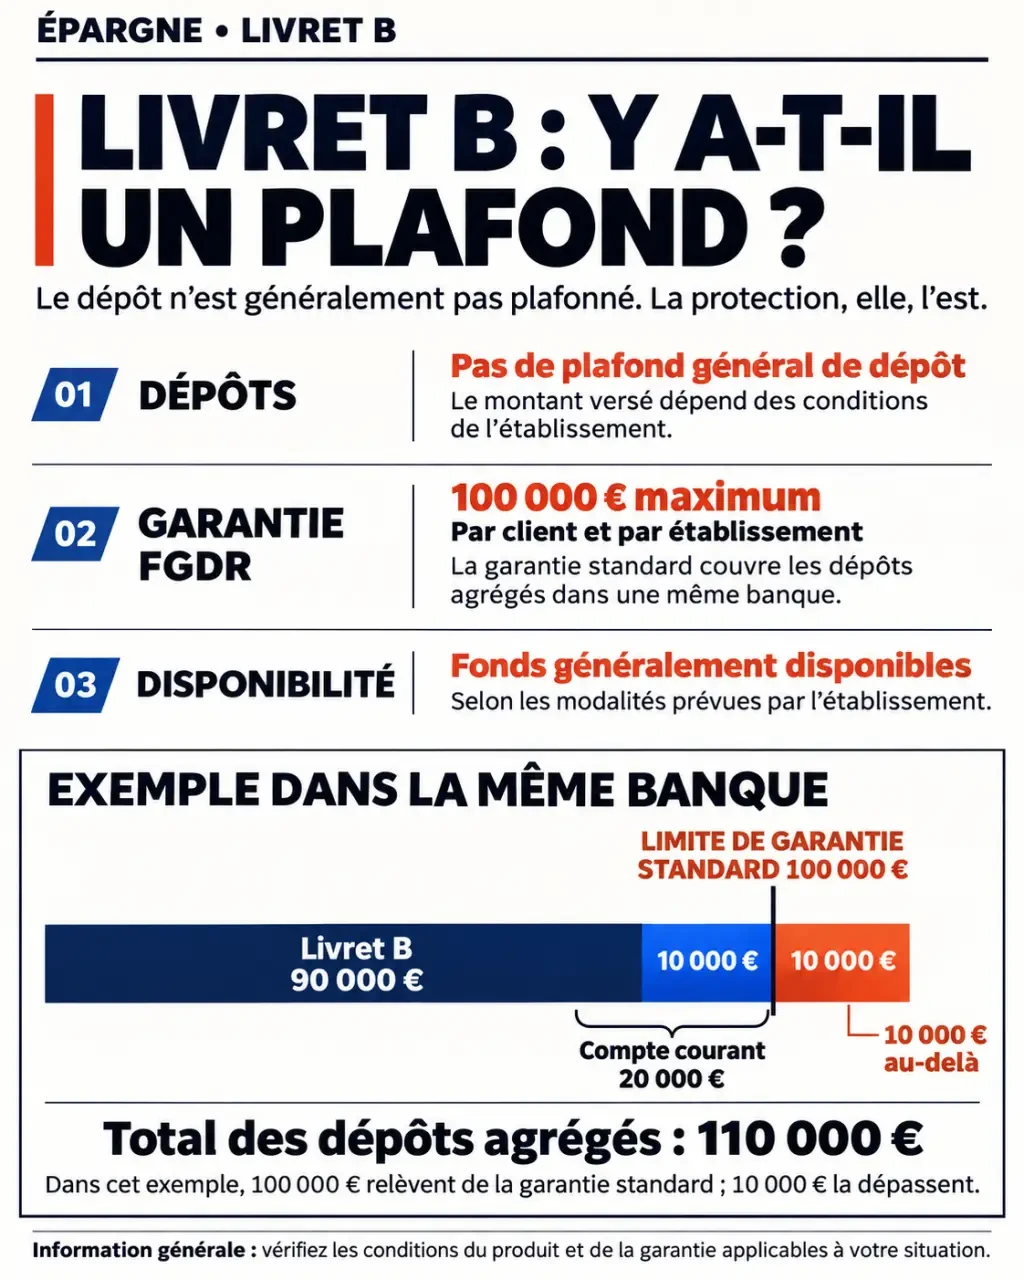
Le point essentiel est l’agrégation des comptes : la garantie ne s’applique pas séparément à chaque livret. Les sommes éligibles détenues sur votre compte courant, votre Livret B et vos autres dépôts dans le même établissement sont additionnées.
Par exemple, avec 90 000 euros sur un Livret B et 20 000 euros sur un compte courant auprès de la même banque, le total atteint 110 000 euros. En principe, 10 000 euros dépassent alors la couverture standard. Des protections particulières peuvent concerner certains dépôts exceptionnels temporaires ; elles nécessitent de vérifier les conditions et justificatifs applicables.
Pour organiser une épargne importante, considérez la garantie comme un socle commun à tous vos dépôts, et non comme une protection attachée à chaque produit. Avant un gros virement, établissez un inventaire par établissement juridique, en incluant les intérêts à venir. Deux enseignes commerciales peuvent relever de la même banque : multiplier les marques ne multiplie donc pas nécessairement les garanties.
Avec 500 000 euros ou plus de liquidités, la répartition entre établissements mérite ainsi autant d’attention que le taux proposé. L’absence de fluctuations boursières n’efface ni le risque bancaire au-delà de la couverture applicable ni l’érosion du pouvoir d’achat par l’inflation.
Versements et retraits : une épargne souple, avec quelques règles pratiques
Le Livret B est généralement ouvert sans durée de détention imposée. Les fonds restent disponibles et les retraits sont libres, sous réserve du solde minimum et des modalités du contrat. Cette disponibilité ne signifie pas nécessairement un paiement instantané : un transfert vers le compte courant peut être nécessaire avant utilisation.
Comprendre la garantie des dépôts bancaires · Le site officiel du FGDR explique la protection des dépôts jusqu’à 100 000 € par client et par établissement bancaire.
Le minimum d’ouverture est souvent modeste. Banque BCP et La Nef mentionnent notamment 10 euros pour leurs offres. Banque BCP prévoit également une possibilité d’épargne régulière à partir de 10 euros par mois. Ces montants ne constituent pas une règle universelle pour tous les livrets bancaires.
L’accès peut être prévu pour les majeurs, les mineurs représentés légalement et certaines personnes morales. Associations, entreprises ou non-résidents doivent vérifier leur éligibilité : les conditions réservées aux particuliers ne leur sont pas automatiquement applicables.
Avant l’ouverture, demandez les justificatifs requis et contrôlez les points suivants :
- Le versement initial, le minimum par opération et le solde à conserver.
- Les comptes autorisés pour alimenter le livret ou recevoir les retraits.
- Les délais de transfert et les éventuels plafonds opérationnels de virement.
- Les frais éventuels, les modalités de clôture et le versement des intérêts acquis.
Un plafond de virement dans votre espace bancaire n’est pas un plafond du Livret B. Pour un transfert important, il peut simplement être nécessaire de demander une adaptation du dispositif de sécurité.
Le rendement se juge après fiscalité et dates de valeur
Un taux libre, parfois variable selon le montant
Il n’existe pas de taux national du Livret B : chaque établissement fixe sa rémunération et peut la modifier conformément au contrat. Auguste Patrimoine cite une fourchette de 0,10 % à 1,00 % brut ; elle ne remplace pas la consultation des conditions bancaires en vigueur. Vérifiez aussi les paliers de solde et la durée d’un éventuel taux promotionnel.
Lorsque la règle des quinzaines s’applique, un versement effectué entre le 1er et le 15 produit des intérêts à compter du 16. Un versement effectué entre le 16 et la fin du mois commence à rapporter le 1er du mois suivant. Les dates de valeur des retraits peuvent également réduire la rémunération : une estimation annuelle suppose donc des fonds effectivement rémunérés sur toute la période.
Calculer le net sans confondre hypothèse et taux applicable
Les intérêts sont imposables dès le premier euro, contrairement à ceux du Livret A, du LDDS et du LEP. Ils relèvent généralement du prélèvement forfaitaire unique, avec possibilité d’option globale pour le barème progressif selon votre situation fiscale. Cette option concerne les revenus entrant dans son champ, pas uniquement ce livret.
À titre d’illustration, 100 000 euros rémunérés à 0,50 % pendant une année entière produisent 500 euros bruts. Avec une imposition totale de 30 %, le gain est de 350 euros, soit 0,35 % net. Avec une imposition totale de 31,4 %, composée de 12,8 % d’impôt et de 18,6 % de prélèvements sociaux, il devient 343 euros, soit 0,343 % net. Faites confirmer le régime applicable à l’année de perception plutôt que de retenir automatiquement une simulation.
Après les livrets réglementés, choisir selon la date du besoin
Le Livret B répond surtout à un besoin de liquidité sans plafond général. Avant de l’alimenter durablement, comparez son rendement net à celui des supports correspondant réellement à votre horizon.
| Support | Limite de versement | Usage et vigilance |
|---|---|---|
| Livret B | Généralement aucune | Argent disponible ; intérêts fiscalisés, garantie des dépôts limitée. |
| Livret A et LDDS | Plafonds réglementaires | Épargne disponible ; intérêts exonérés. |
| LEP | Plafond réglementaire | Intérêts exonérés ; accès sous conditions de revenus. |
| Compte à terme | Selon contrat | Échéance connue ; sortie anticipée parfois pénalisante. |
| Assurance-vie | Pas de plafond légal général | Fiscalité spécifique ; garantie et risque selon les supports. |
| Compte-titres | Pas de plafond légal général | Investissement de long terme ; risque de perte en capital. |
Pour une dépense prochaine à date incertaine, le Livret B peut être pratique. Si l’échéance est connue, comparez un compte à terme sur 6 mois, 12 mois ou 3 ans. Pour un horizon plus long, l’assurance-vie peut être étudiée, notamment pour sa fiscalité après 8 ans, sans confondre fonds en euros et unités de compte. Le compte-titres répond, lui, à une logique d’investissement : il ne remplace pas une réserve disponible et sécurisée.

- Plafond du Livret B : dépôts sans limite, garantie limitée à 100 000 euros - 12 novembre 2026
- Flat tax : ce que le PFU prélève sur vos gains et quand choisir le barème - 11 novembre 2026
- Compte bancaire enfant : une carte dès 12 ans, mais pas sans limites - 10 novembre 2026