Intérêts intercalaires : des paiements allégés au départ, mais un coût à anticiper
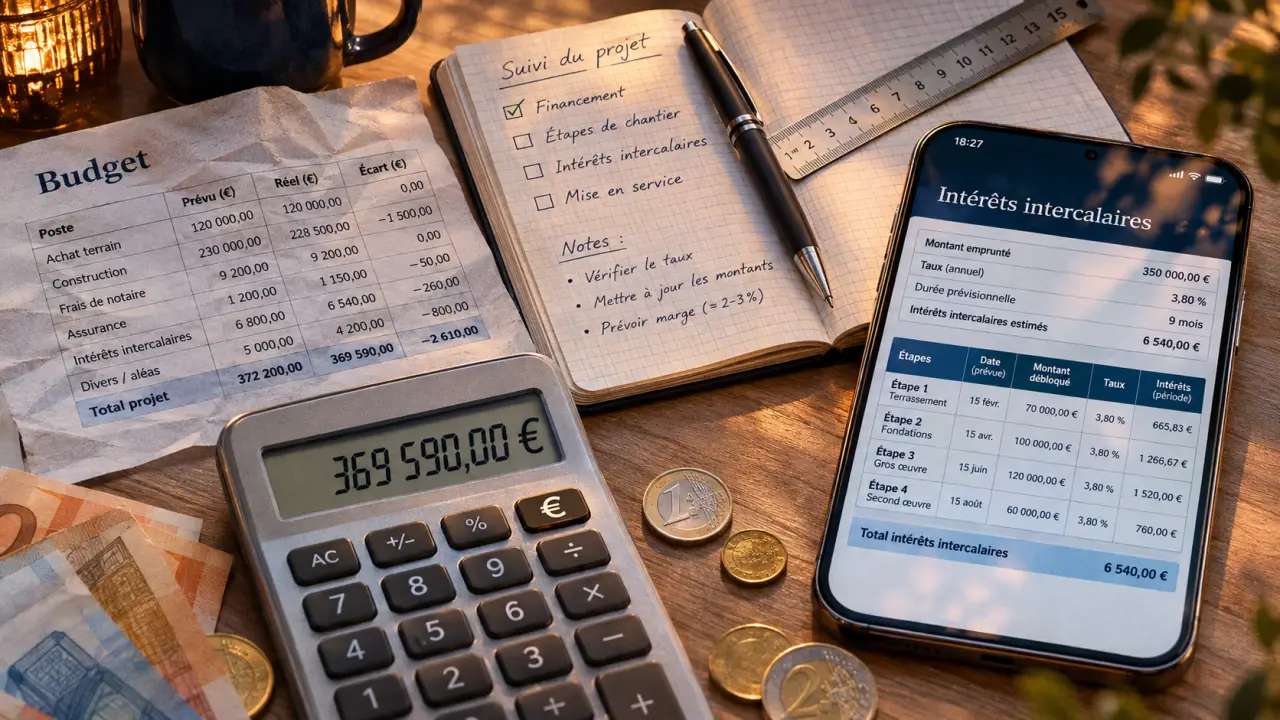
Les intérêts intercalaires sont les intérêts dus sur les sommes déjà débloquées par la banque, avant le début du remboursement du capital. Ils concernent notamment les achats sur plan et les constructions financés par versements successifs. Leur montant dépend de trois éléments : les fonds effectivement versés, le taux du prêt et la durée pendant laquelle ces fonds sont utilisés. Ils peuvent donc augmenter au fil du chantier, alors même que vous payez encore un loyer.
Des intérêts à payer avant de commencer à rembourser le capital
Lorsqu’un prêt immobilier est débloqué progressivement, la banque ne verse pas immédiatement la totalité du financement. Elle libère les sommes nécessaires aux différentes étapes du projet. Si votre contrat prévoit un différé de remboursement du capital, vous pouvez payer des intérêts pendant cette phase sans encore réduire votre dette : ce sont les intérêts intercalaires.
Il ne s’agit pas d’un remboursement anticipé ni d’une somme déduite du capital emprunté. Ces intérêts rémunèrent la mise à disposition des fonds. Payer 100 € d’intérêts intercalaires ne diminue donc pas de 100 € le capital à rembourser.
La VEFA et la construction, deux situations courantes
En VEFA, ou vente en l’état futur d’achèvement, vous achetez un logement dont la construction n’est pas terminée. Les appels de fonds correspondent aux demandes de paiement liées à l’avancement du chantier. La banque débloque progressivement le financement selon ces demandes et les conditions prévues. Le même principe peut concerner la construction d’une maison ou un financement comportant des travaux.
Le mécanisme n’est toutefois pas exclusivement immobilier. Le lexique de Younited Credit mentionne aussi certains prêts étudiants avec remboursement du capital différé pendant plusieurs années. Les modalités de paiement des intérêts doivent alors être vérifiées dans le contrat : tous les différés ne fonctionnent pas de la même manière.
Calculer les intérêts sur le total débloqué, pas seulement sur le dernier versement
La formule mensuelle simplifiée présentée par Crédit Agricole est la suivante :
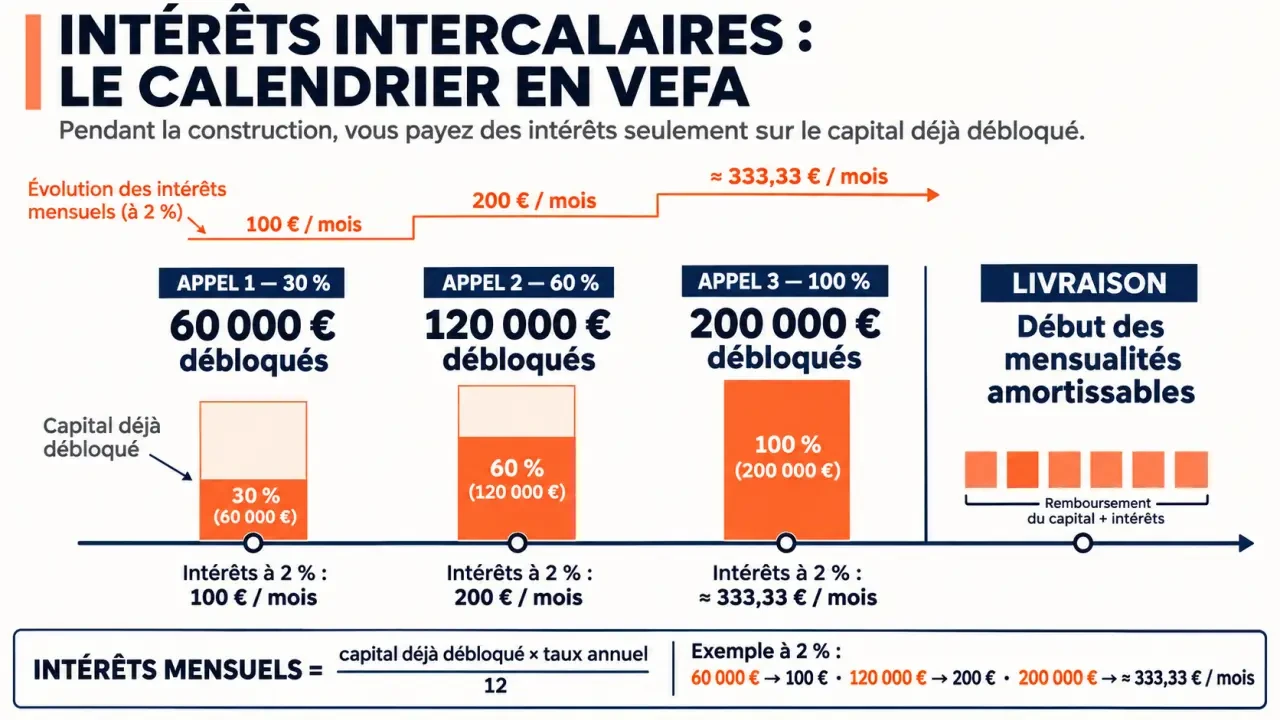
Intérêts intercalaires mensuels = montant total déjà débloqué × taux annuel du crédit / 12.
Le taux doit être exprimé sous forme décimale : 2 % correspond à 0,02. Avec 60 000 € débloqués à 2 %, le calcul donne ainsi : 60 000 × 0,02 / 12 = 100 € par mois. Tant que le montant débloqué reste identique, cette estimation mensuelle reste stable, à taux inchangé et pour des mois complets.
La durée compte autant que le montant
Pour estimer le coût d’une période de plusieurs mois, multipliez l’intérêt mensuel par le nombre de mois concernés. À 100 € par mois pendant trois mois, le coût estimé atteint 300 €. En revanche, si un nouveau versement intervient pendant cette période, il faut découper le calcul : l’assiette des intérêts change à la date du déblocage.
Cette formule reste une approximation mensuelle. Un premier versement en milieu de mois ou des appels de fonds rapprochés nécessitent de tenir compte des dates réelles. Demandez à la banque la convention de calcul applicable et la périodicité des prélèvements. Le taux du prêt et les règles contractuelles doivent servir de référence, plutôt qu’une estimation supposant systématiquement des mois entiers.
Un exemple progressif pour distinguer mensualité et coût cumulé
Prenons les paramètres de l’exemple de Crédit Agricole : un prêt de 200 000 € à 2 %, avec des niveaux de déblocage de 30 %, 60 %, puis 100 %. Le tableau ci-dessous illustre les intérêts mensuels correspondants, en supposant qu’aucun capital n’est encore remboursé.
| Niveau de déblocage | Nouveau versement | Total déjà débloqué | Intérêts mensuels estimés |
|---|---|---|---|
| 30 % | 60 000 € | 60 000 € | 100 € |
| 60 % | 60 000 € supplémentaires | 120 000 € | 200 € |
| 100 % | 80 000 € supplémentaires | 200 000 € | Environ 333,33 € si le différé se poursuit |
Au deuxième palier, le nouveau versement de 60 000 € génère 100 € d’intérêts mensuels supplémentaires. Mais les premiers 60 000 € continuent eux aussi à produire 100 € d’intérêts. Le paiement mensuel total atteint donc 200 €, et non 100 €.
Pour illustrer le coût cumulé, supposons maintenant que le premier palier dure trois mois et le deuxième deux mois. Vous payez alors 100 × 3 + 200 × 2 = 700 € d’intérêts intercalaires sur ces cinq mois. Ces durées sont des hypothèses pédagogiques : votre résultat dépendra du calendrier réel des versements.
La dernière ligne du tableau n’implique pas qu’un paiement intercalaire soit systématiquement prélevé après le déblocage intégral. Si l’amortissement commence immédiatement, vous passez aux échéances normales. Le montant de 333,33 € illustre uniquement les intérêts d’un mois complet sur 200 000 € à 2 %, sans remboursement de capital.
Préparer le budget de transition sans confondre souplesse et économie
Le différé de capital peut alléger les sorties d’argent pendant la construction. Comme l’explique Crédit Agricole, il permet notamment d’éviter de supporter immédiatement des mensualités pleines alors qu’un loyer reste à payer. Cette souplesse a néanmoins un prix : les intérêts intercalaires contribuent au coût du financement sans diminuer le capital dû.
Crédit d’impôt sur les intérêts d’emprunt immobilier · Cette analyse juridique précise les conditions d’application du crédit d’impôt, notamment pour les intérêts payés durant les sept premières annuités et le taux majoré de 40 %.
Pour établir votre budget mensuel, additionnez le loyer maintenu, les intérêts estimés et les charges courantes. Vérifiez séparément les cotisations d’assurance emprunteur et les éventuels frais prévus dans votre offre. Ils ne sont pas compris dans la formule simplifiée des intérêts.
Pensez à cette période comme à un corridor entre deux logements : le point délicat n’est pas seulement sa longueur, mais l’endroit où les charges se croisent. Les derniers appels de fonds peuvent faire monter les intérêts alors que le préavis de votre ancien logement court encore. Repérez donc le mois de chevauchement maximal, pas seulement le mois moyen : c’est lui qui détermine la réserve de trésorerie à conserver.
Un retard de chantier peut également prolonger la période pendant laquelle des intérêts sont dus. Pour mesurer cette sensibilité, calculez le coût d’un mois supplémentaire au dernier niveau de déblocage connu. Vous obtenez ainsi un repère budgétaire concret, à confirmer selon les conditions de votre prêt.
Repérer la vraie date de passage aux mensualités classiques
Le déblocage total du prêt, la livraison du logement, l’emménagement et le début du remboursement du capital sont des événements distincts. Ils peuvent être proches, mais l’emménagement ne met pas automatiquement fin aux intérêts intercalaires. La bascule dépend du calendrier et des clauses du financement.
Lorsque l’amortissement débute, l’échéance comprend généralement une part de capital et des intérêts calculés sur le capital restant dû, auxquels peut s’ajouter l’assurance. Contrairement à la phase intercalaire avec différé de capital, votre dette commence alors à diminuer.
Avant de finaliser votre prévisionnel, faites confirmer les points suivants par la banque :
- Les montants et dates prévisionnelles de chaque déblocage.
- Le taux appliqué et le calcul des périodes incomplètes.
- Les dates de prélèvement des intérêts et de l’assurance.
- L’événement déclenchant la fin du différé et la première échéance amortissable.
- Les conséquences d’un décalage du chantier sur l’échéancier.
Vous pourrez ainsi comparer deux montants différents mais complémentaires : la somme à payer chaque mois avant l’amortissement et le total des intérêts sur toute cette période. C’est cette double lecture qui permet d’apprécier la souplesse du financement sans sous-estimer son coût.

- Compte bancaire et succession : le conjoint survivant peut l’utiliser sans posséder tout le solde - 16 novembre 2026
- Association : quelle banque en ligne choisir pour les chèques, les frais et la gestion à plusieurs ? - 15 novembre 2026
- Intérêts intercalaires : des paiements allégés au départ, mais un coût à anticiper - 14 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Banque en ligne sans justificatif de revenu : une carte gratuite peut coûter cher
 Découvert BoursoBank : jusqu’à 10 000 euros, mais moins de 30 jours d’utilisation
 Coach financier pour particulier : un budget maîtrisé, pas des placements miracles
 Compte bancaire enfant : une carte dès 12 ans, mais pas sans limites