Durée de l’assurance vie : les 8 ans ne bloquent pas votre épargne
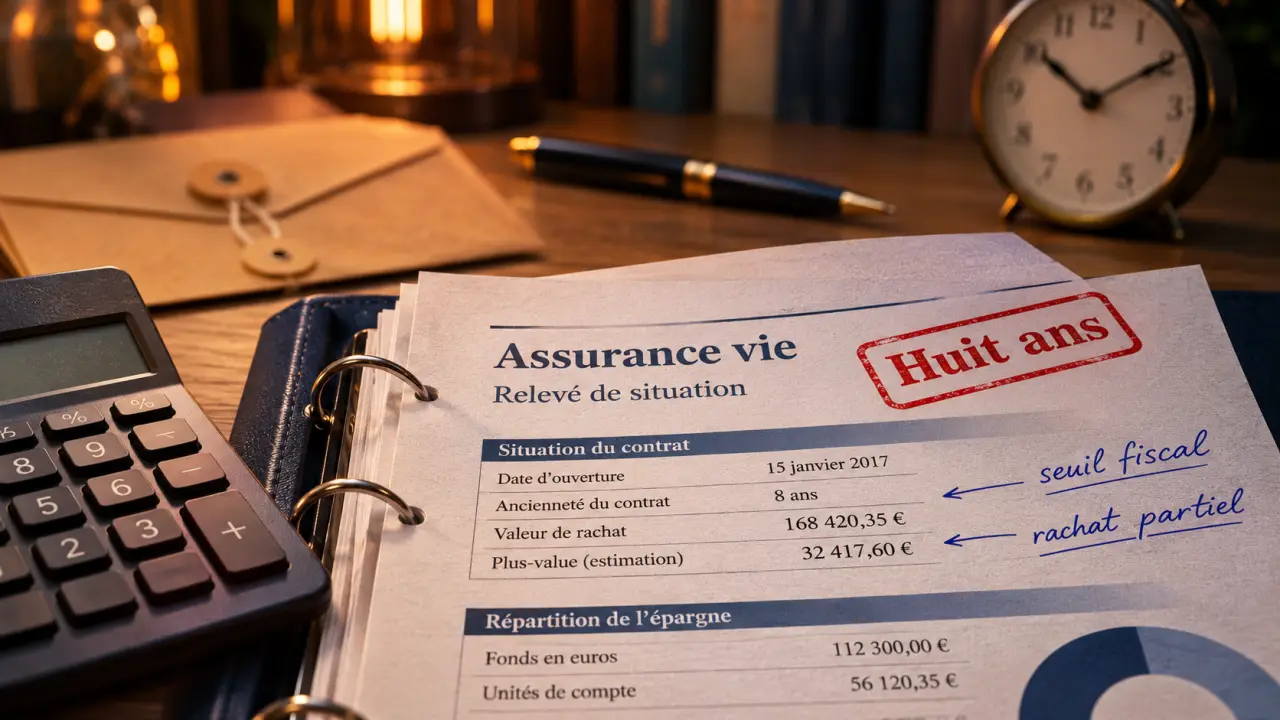
L’assurance vie n’impose pas de conserver son argent pendant huit ans. Vous pouvez généralement demander un retrait avant cette échéance, sans attendre la fin du contrat. Les huit ans constituent surtout un repère fiscal : ils ouvrent droit à un abattement sur les gains retirés. Pour choisir combien de temps garder votre assurance vie, il faut distinguer l’ancienneté du contrat, la disponibilité de l’épargne et l’horizon de vos placements.
Trois durées à distinguer avant de prendre une décision
Parler de « durée d’assurance vie » peut désigner plusieurs choses. Le contrat possède ses propres conditions de fonctionnement, les retraits obéissent à des règles fiscales et les supports choisis demandent un horizon de placement adapté. Ces trois calendriers ne se confondent pas.
Testez vos connaissances sur la durée de l’assurance vie
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
La durée du contrat dépend de ses conditions
Une assurance vie peut être souscrite pour une durée déterminée, éventuellement prorogeable, ou pour une durée viagère, c’est-à-dire jusqu’au décès de l’assuré. Les modalités figurent dans les conditions générales et particulières. Il n’existe donc pas de durée maximale unique applicable à tous les contrats. Si votre contrat prévoit un terme, vérifiez ce qui se passe à cette date : versement du capital, prorogation ou autre modalité prévue.
Les huit ans sont un seuil fiscal, pas une échéance obligatoire
L’ancienneté fiscale se calcule à partir de la date d’effet du contrat. Un versement complémentaire effectué plusieurs années après l’ouverture ne remet pas ce compteur à zéro. En revanche, la date des versements peut modifier les règles d’imposition des gains correspondants. Un même contrat peut ainsi contenir des sommes relevant de régimes fiscaux différents.
L’horizon des supports répond à une autre logique
La durée pertinente dépend aussi de ce que vous détenez dans le contrat. Le fonds en euros bénéficie d’une garantie définie contractuellement, dont il faut vérifier le périmètre, notamment concernant les frais. Les unités de compte exposent à un risque de perte en capital. Leur durée de détention recommandée varie selon le support : elle figure dans les documents d’information et ne garantit jamais l’absence de perte.
Retirer son argent avant huit ans reste possible
Dans une assurance vie rachetable classique, vous pouvez demander un retrait, appelé rachat, avant huit ans. Ce retrait peut être partiel ou total. La différence est importante : le premier laisse le contrat ouvert, tandis que le second entraîne sa clôture.
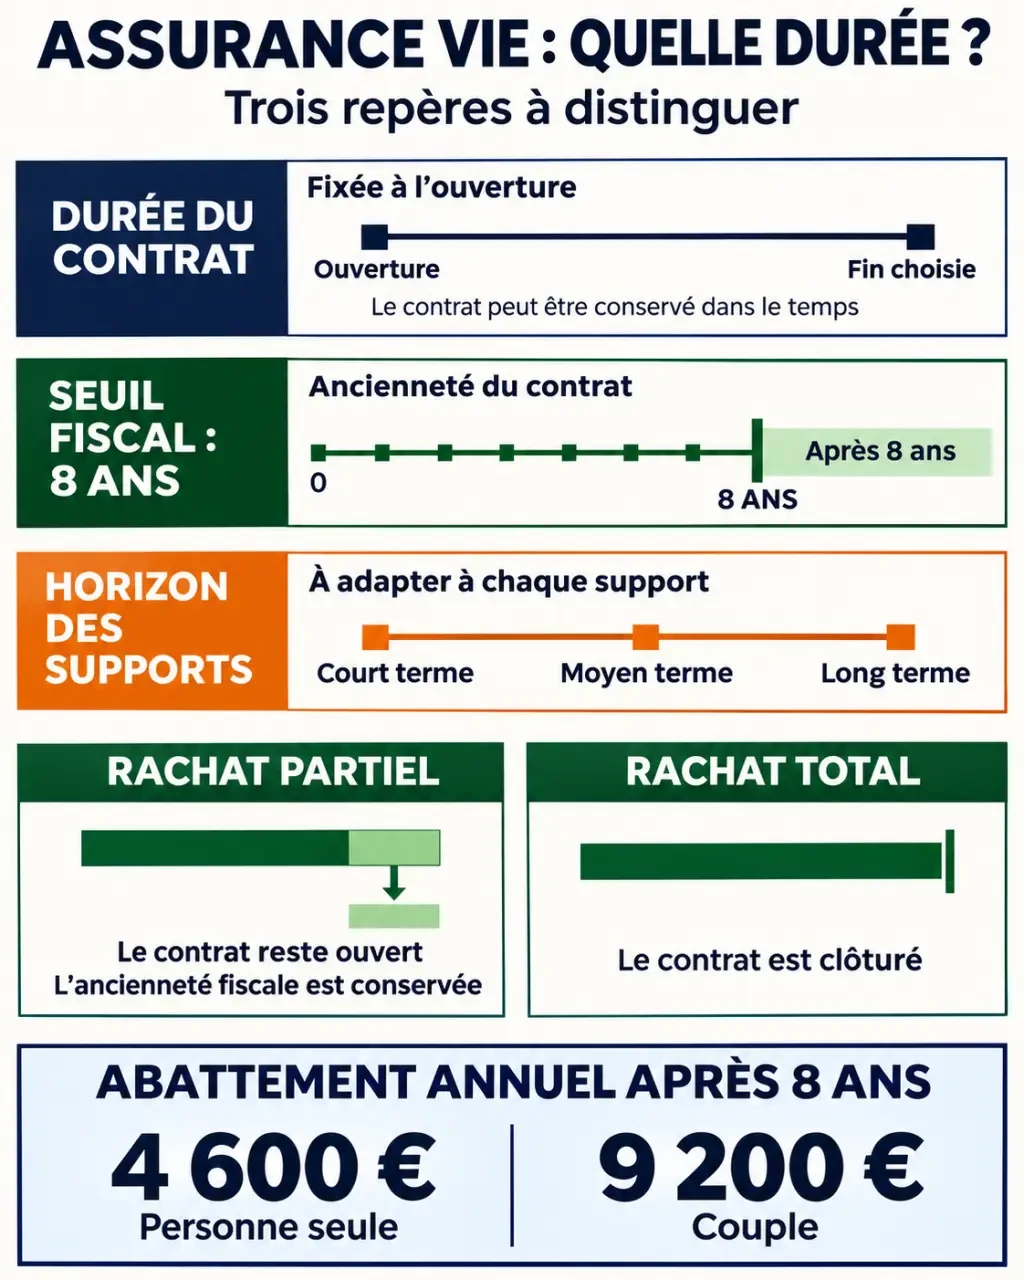
- Le rachat partiel permet de récupérer une somme tout en conservant l’ancienneté fiscale du contrat, sous réserve des conditions contractuelles et du solde minimal éventuellement exigé.
- Le rachat total permet de récupérer toute la valeur de rachat, mais vous perdez l’antériorité du contrat fermé.
- L’avance, lorsqu’elle est proposée, constitue un prêt accordé par l’assureur, avec des intérêts et des conditions de remboursement. Ce n’est pas un retrait gratuit.
La disponibilité n’est toutefois pas instantanée. L’assureur dispose en principe d’un délai maximal de deux mois à compter de la réception d’une demande complète pour verser la valeur de rachat. En pratique, le traitement peut être plus rapide, mais mieux vaut anticiper un achat immobilier ou une dépense à date fixe plutôt que compter sur un virement immédiat.
Certaines situations limitent également la liberté de retrait. Un bénéficiaire ayant accepté sa désignation dans les formes prévues par la loi peut devoir donner son accord. Un contrat nanti en garantie d’un prêt peut aussi nécessiter l’accord du créancier. Vérifiez ces restrictions avant de considérer votre épargne comme librement mobilisable.
Ce que huit ans changent réellement pour vos impôts
Un retrait ne rend pas imposable l’intégralité de la somme récupérée. Il comprend une part de capital versé et une part de gains : seule la fraction correspondant aux gains est susceptible d’être imposée. Cette règle vaut aussi pour un rachat partiel ; vous ne choisissez pas de retirer uniquement vos versements pour éviter l’impôt.
Comprendre l’imposition progressive de l’assurance vie · Cette fiche explique l’abattement après 8 ans et l’application du barème progressif de l’impôt sur le revenu aux produits d’assurance vie.
Un abattement annuel sur les gains retirés
Après huit ans, les gains compris dans les rachats bénéficient d’un abattement annuel de 4 600 euros pour une personne seule ou de 9 200 euros pour un couple marié ou pacsé soumis à une imposition commune. Cet abattement est commun à l’ensemble des contrats d’assurance vie concernés du foyer fiscal. Il ne se multiplie donc pas avec le nombre de contrats.
Par exemple, une personne seule qui retire 12 000 euros après huit ans, dont 2 000 euros de gains, peut ne pas devoir d’impôt sur le revenu sur ces gains si elle dispose encore de tout son abattement annuel. Les prélèvements sociaux restent toutefois applicables selon les règles du support et ceux déjà prélevés. Après huit ans ne signifie donc pas « sans aucun prélèvement ».
Le taux dépend aussi de l’historique des versements
Les règles diffèrent notamment selon que les primes ont été versées avant ou à compter du 27 septembre 2017. Pour les versements récents, l’imposition après huit ans dépend également du seuil de 150 000 euros de primes, apprécié selon les règles fiscales sur l’ensemble des contrats concernés. Avant un retrait important, demandez une simulation à l’assureur : l’ancienneté seule ne suffit pas à calculer le montant net reçu.
Choisir une durée selon le moment où vous aurez besoin de l’argent
La bonne durée de détention n’est pas nécessairement la plus longue. Elle doit correspondre à votre projet et au risque que vous pouvez supporter. Une épargne destinée à une dépense proche ne se gère pas comme un capital préparé pour la retraite.
| Votre besoin | Le point à privilégier | La vigilance principale |
|---|---|---|
| Faire face à un imprévu | Une réserve disponible rapidement | Les délais de rachat rendent l’assurance vie moins immédiate qu’un livret |
| Financer un projet à date connue | Des supports cohérents avec l’échéance | Une baisse des marchés juste avant le retrait |
| Préparer un complément de revenus | Une stratégie de retraits progressifs | La fiscalité, les frais et le capital restant |
| Organiser une transmission | Une clause bénéficiaire adaptée | L’âge lors des versements et les règles successorales applicables |
Pensez à votre échéance comme à une lanterne : elle éclaire les sommes dont vous aurez bientôt besoin, pas nécessairement tout votre patrimoine. Si une partie du contrat doit financer des travaux, vous pouvez envisager de sécuriser progressivement cette poche, sans modifier automatiquement les placements destinés à un projet plus lointain. Cette séparation évite qu’une seule date impose la même stratégie à toute votre épargne.
Un horizon long peut laisser davantage de temps pour traverser des fluctuations, mais il ne transforme pas un placement risqué en capital garanti. À l’approche d’une dépense incontournable, réévaluez les supports détenus et les éventuels frais d’arbitrage.
Garder un ancien contrat ou le fermer : les vérifications utiles
Un contrat de plus de huit ans conserve un intérêt fiscal même si vous n’y effectuez plus de versements. Le fermer uniquement parce qu’il a atteint cet âge n’a donc pas de justification automatique. À l’inverse, son ancienneté ne compense pas toujours des frais élevés, des supports inadaptés ou des conditions peu avantageuses.
Avant de décider, comparez les frais sur versement, les frais de gestion, les possibilités de retrait et la qualité des supports. Si vous avez seulement besoin d’une partie du capital, un rachat partiel peut préserver votre antériorité. Si vous envisagez un changement d’offre, demandez aussi si une transformation auprès du même assureur est possible avec conservation de l’ancienneté fiscale, dans les conditions prévues par la réglementation.
Enfin, ne confondez pas le seuil des huit ans avec celui des 70 ans : ce dernier concerne notamment les règles de transmission selon l’âge lors des versements, et non une obligation de fermer le contrat. La bonne décision consiste à conserver un contrat tant qu’il sert votre projet, en réexaminant régulièrement ses coûts, ses placements et sa clause bénéficiaire.

- RFID : signification, portée réelle et différences avec le NFC - 21 novembre 2026
- Durée de l’assurance vie : les 8 ans ne bloquent pas votre épargne - 20 novembre 2026
- Agios bancaires : un découvert autorisé n’est pas un découvert gratuit - 19 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Investissement immobilier neuf : le loyer ne suffit pas à mesurer la rentabilité
 Coach en investissement immobilier : payer un avis indépendant, pas une promesse de rendement
 Flat tax : ce que le PFU prélève sur vos gains et quand choisir le barème
 Taux de la flat tax 2026 : 31,4 %, mais pas sur tous vos placements